|
하향의 배경으로는 시장의 ‘신중론’을 들었다. 올 상반기 강한 상승세에도 시장이 기업 펀더멘털(기초체력)을 주가에 온전히 반영하길 여전히 주저하고 있다는 판단이다. 골드만삭스는 하반기 한국 증시가 높은 변동성과 이익 전망치 상향 속도 둔화로 어려운 시기를 보냈다고 평가했다. 메모리 업황 사이클이 얼마나 이어질지에 대한 의구심도 지수 상단을 누르는 요인으로 꼽았다.
반도체 쏠림 밖의 이익 모멘텀도 꺾였다. 보고서에 따르면 삼성전자와 SK하이닉스를 제외한 기업들의 올해 주당순이익(EPS) 증가율 전망치는 1월 28%에서 8월 84%까지 높아졌다가 11월 81%로 내려왔다. 내년 전망치도 7월 20%에서 10월 15%로 낮아졌다.
그러나 메모리 반도체에 대한 시장의 비관론은 지나치다고 봤다. 골드만삭스는 “현재 한국 메모리 반도체 업종 주가에는 내년 이익 컨센서스(시장 전망치)가 70% 하향되는 시나리오가 반영돼 있다”며 “D램과 고대역폭메모리(HBM) 물량이 2029년까지 완판됐다는 기업들의 발언을 고려하면 이 같은 우려는 과도하다”고 진단했다. 메모리 공급 부족은 2028년, 길게는 2030년까지 이어질 것으로 내다봤다. 다만 삼성전자와 SK하이닉스의 EPS 증가율은 내년 각각 64%, 47%에서 2028년 5%, 13%로 둔화할 것으로 예상했다.
메모리 외 업종에서도 투자 기회가 있다고 봤다. 밸류에이션(기업가치 평가 수준)이 역사적 저점 수준까지 떨어졌다는 이유에서다.
거시 환경도 우호적으로 평가했다. 골드만삭스 이코노미스트들은 내년 한국 경제성장률이 올해보다 둔화하겠지만 시장 전망치와 장기 잠재성장률은 웃도는 견조한 수준을 유지할 것으로 예상했다.
‘코리아 디스카운트’(한국 증시 저평가) 해소 흐름도 이어지고 있다고 진단했다. 내년 정기 주주총회 시즌, 주주환원 확대, 지배구조 개혁의 지속을 추가 상승 촉매로 꼽았다. 시장이 아직 지배구조 개선 효과를 충분히 반영하지 않았다는 평가도 내놨다. 수급 측면에선 대규모 자사주 매입과 가벼운 투자자 포지션(주식 보유 비중)이 우호적으로 작용할 것으로 봤다.
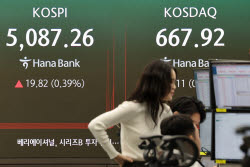
목표치를 낮췄지만 기대수익률은 여전히 높게 제시했다. 7500은 12개월 선행 주가수익비율(PER) 4.9배, 주가순자산비율(PBR) 1.18배에 해당한다. 골드만삭스는 이 수준에서도 지수가 적정가치보다 40% 이상 낮다고 분석했다. 이어 “보수적인 밸류에이션 가정을 적용했음에도 12개월 미국 달러화 기준 총수익률이 50%에 이를 것”이라고 전망했다.
글로벌 IB 간 시각차는 커지고 있다. 모건스탠리는 지난 11일 보고서에서 인공지능(AI)·방산·에너지 중심의 산업 전환과 자본시장 개혁을 근거로 코스피가 3~5년 안에 1만을 넘어 안착할 수 있다고 내다봤다.