|
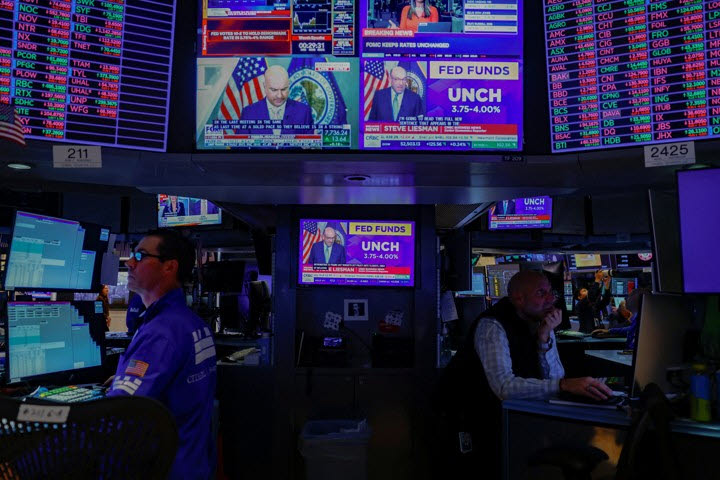
울프리서치가 지난 27일 보고서에서 공개한 투자자 138명 대상 조사에서는 응답자의 96%가 민주당의 하원 다수당 탈환을 예상했다. 울프리서치는 민주당의 하원 장악을 시장의 기본 시나리오로 평가했다.
상원 전망은 상대적으로 불확실하다. 같은 조사에서 민주당의 상원 장악을 예상한 투자자는 58%, 공화당의 다수당 유지를 예상한 투자자는 42%였다. 반면 울프리서치 자체 분석은 민주당의 상원 장악 확률을 49%로 제시했다. 투자자들의 기대와 분석기관의 판단 사이에도 차이가 있는 셈이다.
TD증권도 지난 20일 보고서에서 민주당이 크게 승리하는 ‘블루 웨이브’를 기본 시나리오로 삼았다. 레이먼드제임스는 지난 23일 민주당이 하원 과반을 확보할 유리한 위치에 있으며 상원 다수당까지 차지할 가능성도 커지고 있다고 분석했다.
월가가 주목하는 것은 선거 이후 정책의 실행 가능성이다. 민주당이 양원을 모두 장악하더라도 트럼프 대통령의 거부권이 주요 입법을 제약할 수 있다. 상원에서도 일반 법안의 토론을 종결하려면 통상 60표가 필요해 민주당의 과반 확보만으로 정책을 밀어붙이기는 어렵다. 시장에서는 이 같은 교착이 대규모 지출이나 급격한 정책 변화를 억제할 수 있다고 본다.
재정 확대 우려도 있다. 파이퍼샌들러는 지난 29일 의회예산국(CBO) 자료를 활용한 분석에서 민주당의 정책 제안이 향후 10년간 재정적자를 5조달러(약 6676조5000억원) 늘릴 수 있다고 추산했다. 트럼프의 관세 철회와 저소득층 의료보장인 메디케이드, 식료품 지원, 건강보험 보조금 삭감의 원상회복 등을 가정한 결과다. 확정된 지출 계획이나 CBO의 공식 전망은 아니다.
|
초당적정책센터(BPC)는 지난 6월 미국이 2027년 늦겨울부터 한여름 사이 부채한도에 도달할 것으로 추산했다. 이후 현금과 특별조치로 약 6~9개월을 더 버틸 수 있다고 봤다. 다만 부채한도 도달이 곧바로 실제 지급불능 위험 시점인 ‘엑스데이트’를 의미하는 것은 아니다.
공화당이 11월 중간선거 이후부터 내년 1월 새 의회 출범 전까지 한도를 올릴지도 변수다. 레이먼드제임스는 이 기간 한도 상향이 이뤄지면 차기 의회에서 민주당의 협상력이 크게 줄어들 수 있다고 분석했다.
민주당의 상원 장악은 연방준비제도(Fed·연준)의 독립성 우려를 완화할 수 있다는 평가도 나온다. TD증권은 상원의 연준 인사 인준권이 대통령의 영향력 확대를 견제할 수 있다고 봤다. 반면 민주당이 상임위원회 주도권과 소환권을 확보하면 트럼프 행정부와 거래한 기업들에 대한 조사가 확대될 가능성도 있다.