롯데케미칼은 6일 연결 기준 3분기 매출액 5조 3951억원, 영업손실 2814억원을 기록했다고 밝혔다. 올 상반기에는 중동 전쟁에 따른 제품가 상승과 래깅 효과로 흑자를 냈지만, 하반기 들어서며 다시 영업이익이 적자로 전환했다.
실적 악화의 주된 원인은 스프레드 축소다. 중동 지역 긴장 고조로 원료 가격은 상승했지만 전방 수요 부진으로 제품 가격에 원가 상승분을 충분히 반영하지 못했다. 롯데케미칼은 이날 실적발표 컨퍼런스콜을 통해 스프레드 축소가 영업이익에 약 4900억원의 부정적인 영향을 미쳤고, 환율 하락과 해상운임 상승 영향도 약 800억원에 달했다고 설명했다.
|
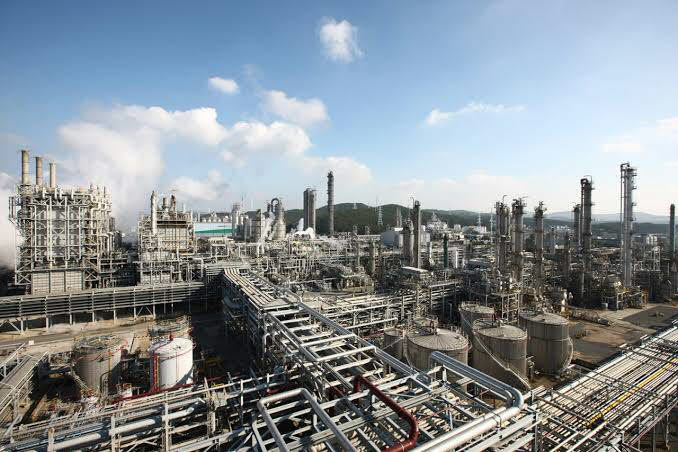
롯데케미칼은 4분기에는 적자폭이 줄어들 것으로 보고 있다. 지난 9월 대산공장이 HD현대케미칼과의 통합법인 H&L어드밴스드로 넘어가며 연결 실적에서 제외되는 데다 역래깅 부담도 완화할 것으로 예상되기 때문이다. 아울러 대산 사업 분할에 따른 차입금 이관으로 3분기 부채비율도 전분기보다 7.3%포인트 낮아진 69.5%를 기록했다.
다만 연말 자산 손상차손은 변수다. 롯데케미칼은 결산 과정에서 해외 자산을 포함한 손상차손이 발생할 가능성을 열어뒀다. 3분기 국내 공장 가동률은 70% 안팎에 그쳤고 말레이시아와 인도네시아 공장도 각각 75%, 70% 수준에 머물렀다. 국내 NCC 구조조정에도 에쓰오일의 샤힌 프로젝트 가동으로 공급 부담이 이어질 수 있어 시황 개선 효과는 제한적일 것으로 내다봤다.
롯데케미칼은 업황 회복을 기다리기보다 사업재편을 통한 구조적 경쟁력 확보에 주력한다는 방침이다. 대산에 이어 여수공장도 물적분할을 거쳐 내년 상반기 여천NCC와 통합법인을 출범시킬 계획이다. 단지 내 통합운전을 통해 생산 효율성을 높이고 각 통합 프로젝트에서 약 3000억원의 현금흐름 개선 효과를 기대하고 있다.
첨단소재 부문에서는 율촌 컴파운딩 공장이 지난 9월 전 라인 가동을 시작해 연간 50만t 규모의 국내 최대 단일 컴파운딩 생산체계를 구축했다. 내년 1분기 고부가 제품 전용 라인도 추가 가동해 스페셜티 제품 비중을 높일 계획이다.
이날 컨퍼런스콜에서 성낙선 롯데케미칼 재무혁신본부장은 “지난 2일 한국거래소의 저PBR 기업 공표 대상에 포함된 점을 무겁게 받아들인다”며 “업황 회복을 기다리기보다 선제적 사업재편으로 경쟁력 있는 구조를 만들겠다”고 말했다.