|
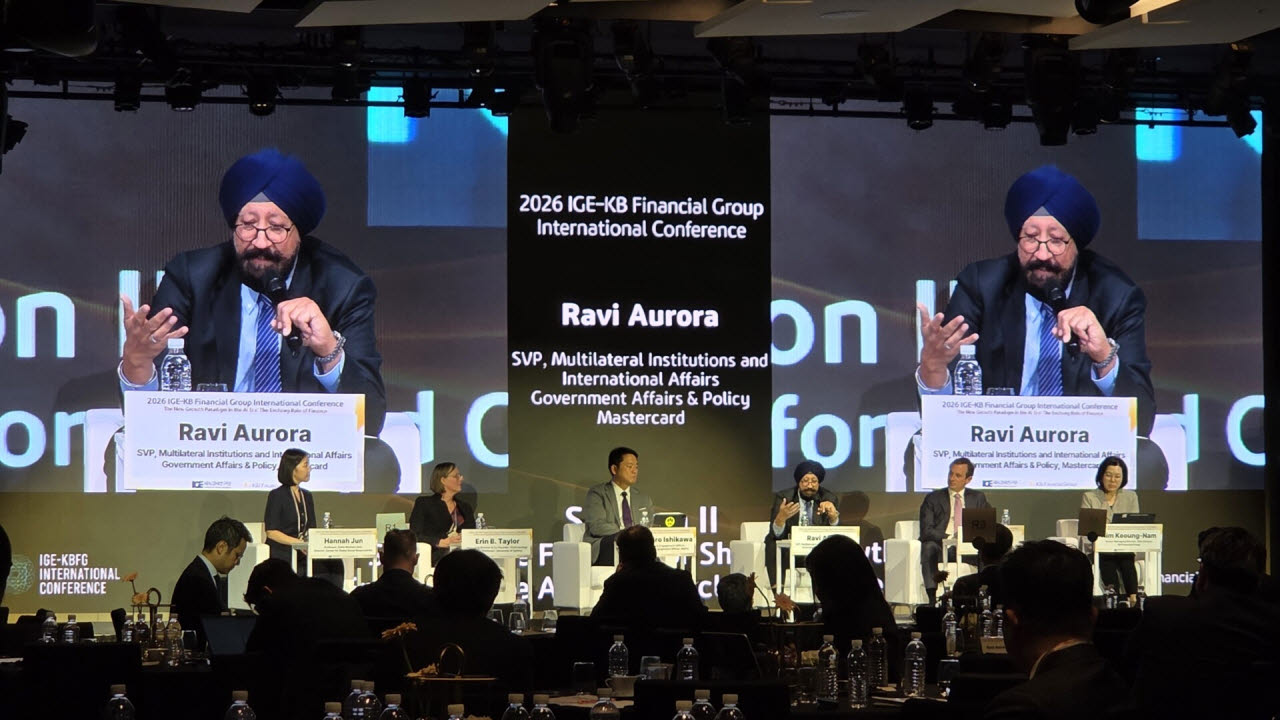
김경남 KB금융그룹 ESG본부장(전무)은 “과거에는 저금리 대출 공급 위주에서 벗어나서 이제는 채무조정, 신속한 재기 지원, 그리고 금융교육과 컨설팅 같은 비금융서비스까지 폭넓게 아우르고 있다”고 말했다.
특히 최근 도입된 포용금융 종합평가체계를 언급하며 “이제 포용금융은 은행의 선택이 아닌 은행 경영의 기본 조건이 됐다고 해도 과언이 아닐 것 같다”며 “지배구조와 성과지표, 상품 설계와 채권관리까지 경영 전반에 반영돼야 한다”고 강조했다.
에린 B. 테일러 핀트로폴리지 공동설립자 겸 대표는 AI를 통한 금융 접근성 확대뿐 아니라 실제 이용자의 금융행동을 고려해야 한다고 지적했다. 그는 가족 구성원이 계좌와 기기를 공유하는 사례를 소개하며 금융서비스가 개인 단위로 설계되는 현실과 실제 이용 방식 사이에 차이가 있다고 설명했다. AI가 금융거래의 불편을 줄일 수 있지만 모든 절차를 없애는 것이 반드시 소비자 신뢰로 이어지는 것은 아니라는 취지다.
금융의 역할이 확대되는 과정에서 AI와 데이터 활용도 주요 과제로 제시됐다. 라비 오로라 마스터카드 수석부사장은 기존 신용이력이나 담보가 부족한 소상공인도 판매·결제 데이터를 활용하면 신용도를 입증하고 자금조달 기회를 넓힐 수 있다고 설명했다. 아담 게이건 레볼루트 글로벌 대외협력·정부관계 총괄대표 역시 AI가 은행 업무의 효율성과 정확성을 높일 수 있다고 평가하면서도 기술혁신의 혜택이 소비자에게 돌아가도록 정책당국의 역할이 필요하다고 강조했다.
금융이 개별 기업을 넘어 산업 전반의 구조적 변화를 지원해야 한다는 의견도 나왔다. 이시카와 토모히로 MUFG 글로벌 규제 대응 총괄은 “단순히 화석연료 관련 금융 익스포저를 줄인다고 경제가 친환경적으로 전환되는 것은 아니다”라며 기업의 에너지·산업 전환을 지원하는 금융의 역할을 강조했다. 특히 탈탄소화뿐 아니라 에너지 안보와 공급망 회복탄력성, 산업경쟁력까지 함께 고려해야 한다고 설명했다.