|
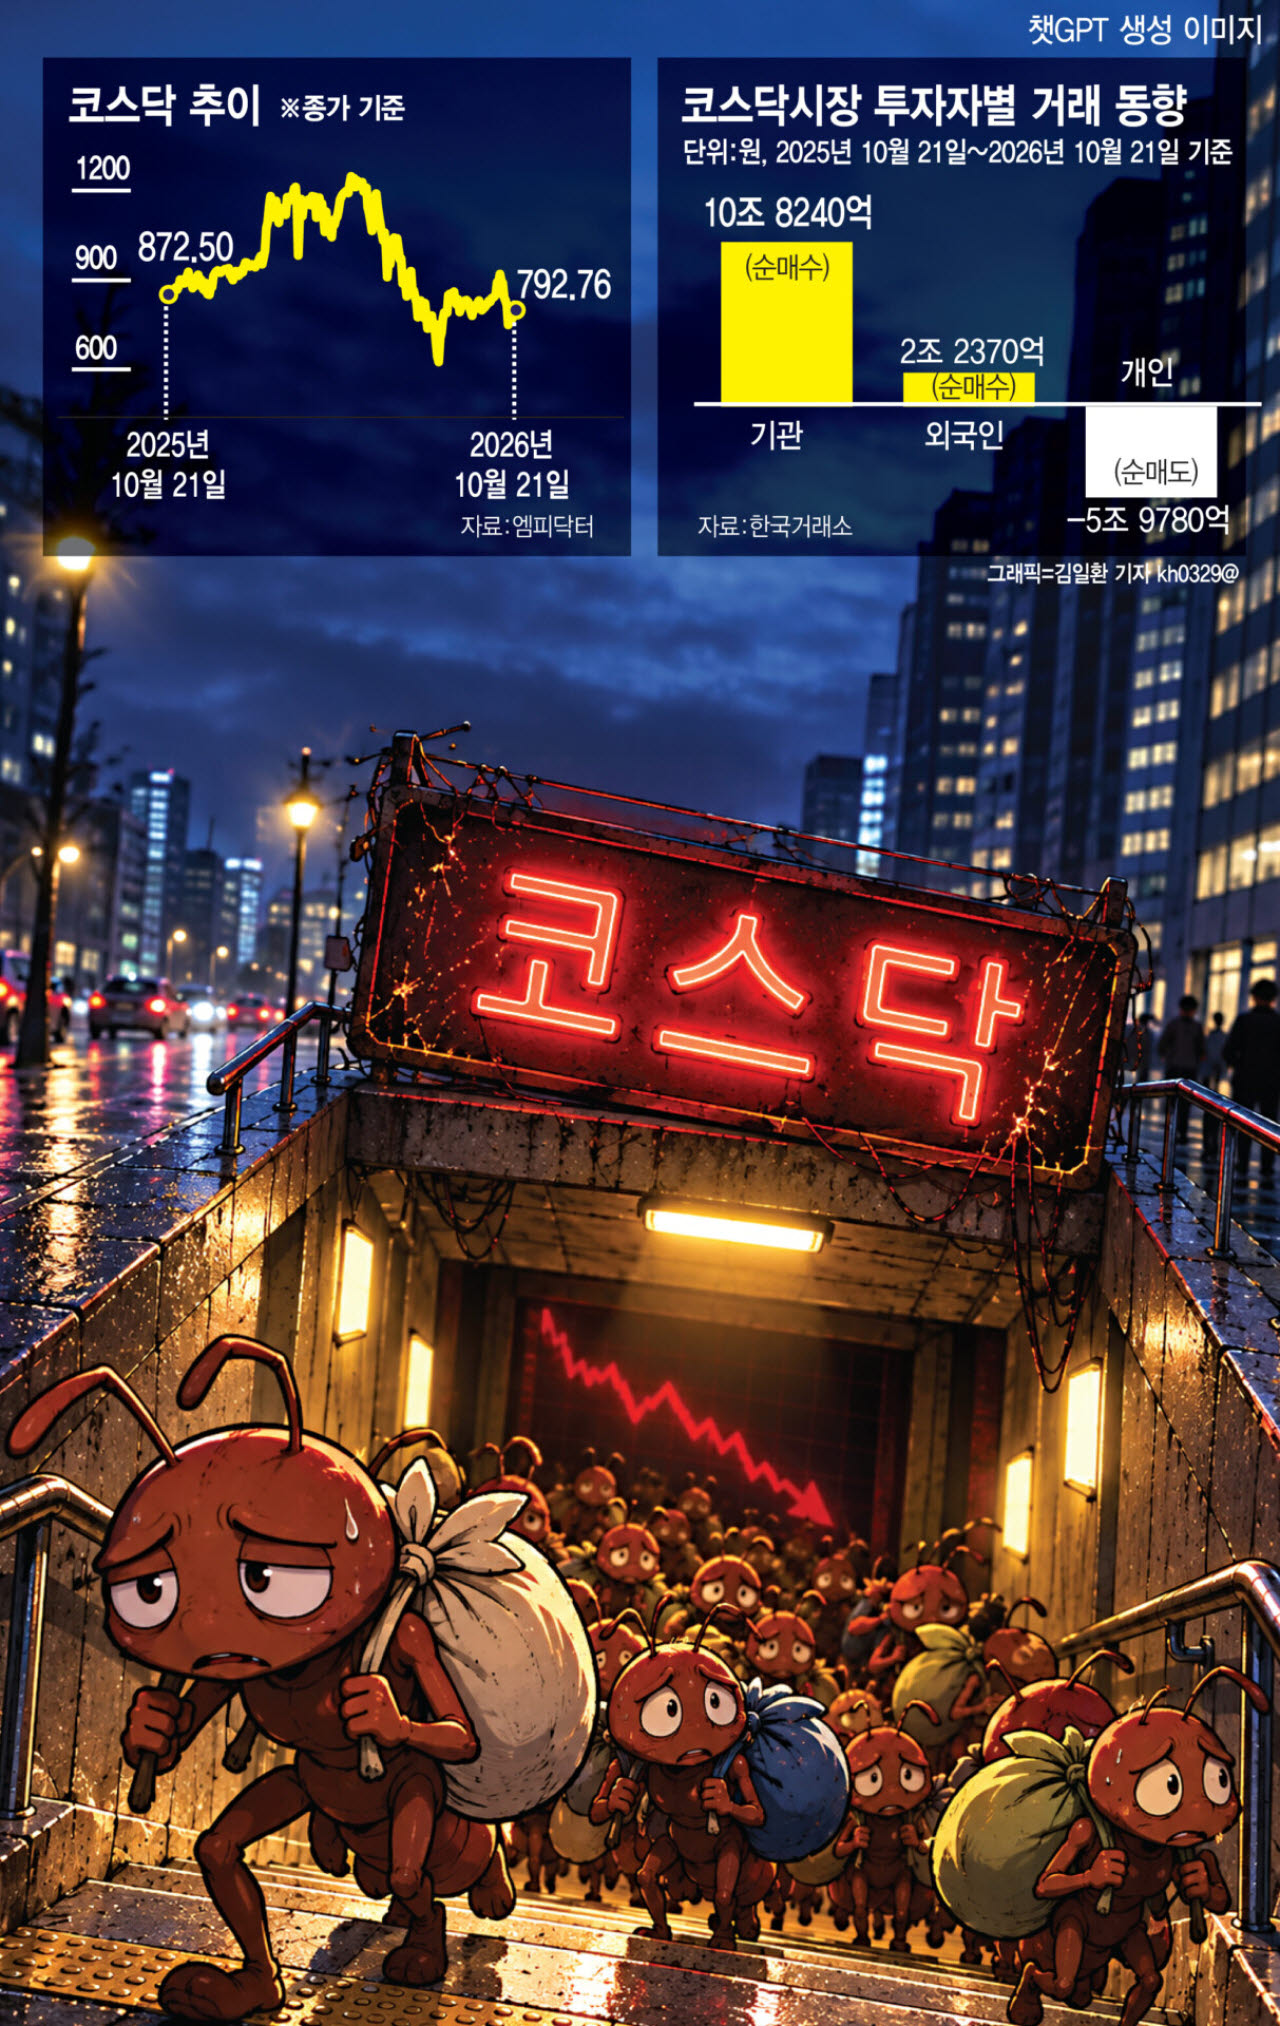
하지만 시장의 흐름은 정책 방향과 정반대로 움직이고 있다. 코스닥에서는 지난 1년간 기관 투자자가 약 10조 8240억원 규모를 순매수했지만, 개인 투자자는 5조 9780억원 상당의 물량을 순매도하며 시장을 떠났다. 특히 올해 4월 27일 코스닥 지수가 1226.18로 최고치를 기록한 이후에는 지속적인 하락세와 함께 기관 투자자마저 매도세로 돌아섰다.
증권업계에서는 코스닥 시장 자금 이탈의 가장 큰 원인으로 투자 매력 반감과 이익 성장 부재를 꼽는다. 박연주 미래에셋증권 AI리서치센터장은 “상반기엔 기업의 이익 성장이 인공지능(AI) 반도체를 중심으로 한 코스피 대형주에 집중됐고, 하반기엔 고금리와 전반적인 시장 변동성 확대로 투자 심리가 위축되면서 코스닥도 영향을 받았다”며 “자금은 이익 성장이 뚜렷한 곳으로 움직이는데, 올해는 AI 반도체 중심의 국내 대형주와 글로벌 AI 핵심 기업들의 이익 성장이 컸다”고 진단했다.
자본시장 전문가들은 코스닥 활성화의 첫 단추로 ‘부실기업의 신속한 퇴출’이 필요하다고 입을 모은다. 그러나 이마저도 최근 법원이 일부 기업의 가처분을 인용하면서, 정책 추진에 제동이 걸린 상태다.
이준서 동국대 경영학과 교수는 “코스닥을 활성화하려면 건전성과 수익성을 함께 확보해야 한다”면서 “상장폐지 제도를 당초 계획대로 시행하지 못하는 것이 코스닥 활성화를 가로막는 근본적인 원인 중 하나라고 본다. 시장의 건전성이 담보되지 않으면 투자자들도 투자를 주저할 수밖에 없다”고 지적했다.
알짜 기업의 탈출 현상도 코스닥의 매력도를 반감시키는 주된 원인이다. 코스닥 시가총액 1위인 알테오젠(196170)마저 코스피 이전 상장을 검토하다가 유예했고, 이전에도 카카오(035720)와 대장주였던 셀트리온(068270) 등 시총 최상위 종목들이 코스닥에서 코스피로 옮겨 간 사례가 있다.
알짜 기업을 코스닥 시장에 남게 할 유인책과 함께, 코스닥 고유의 성장성을 담아낼 새로운 대표 지수 개발이 시급하다는 제언이 나온다. 이준서 교수는 “새로운 대책을 추가하는 것보다 성장성 있는 우량기업을 선별해 시장의 투자 기반을 만드는 것이 중요하다. 현재 코스닥150은 코스닥 시장의 성장성을 충분히 대표하지 못한다는 한계가 있다”며 “코스닥을 대표할 성장성 중심의 지수를 개발해 이를 추종하는 상장지수펀드(ETF)를 만들어 자금 유입을 유도할 필요가 있다”고 말했다.
우량 기업이 코스닥에 머물며 지속 성장할 수 있도록 기업과 투자자 양측을 겨냥한 세제 및 제도적 지원 체계도 마련해야 한다는 목소리도 높다. 박연주 센터장은 “부실기업 퇴출은 시장 신뢰 회복의 출발점이지만 기업이 경쟁력을 키울 수 있도록 연구개발·투자에 대한 세제 혜택, 기술 및 인력 지원 등 시스템을 갖추는 것도 중요하다”면서 “강소 기업에 장기 투자하는 투자자에게 세제 혜택을 확대하고, 펀드 평가도 단기보다 중장기 관점에서 이뤄지면 좋은 기업에 오래 투자하는 문화가 자리 잡는 데 도움이 될 것”이라고 내다봤다.