|
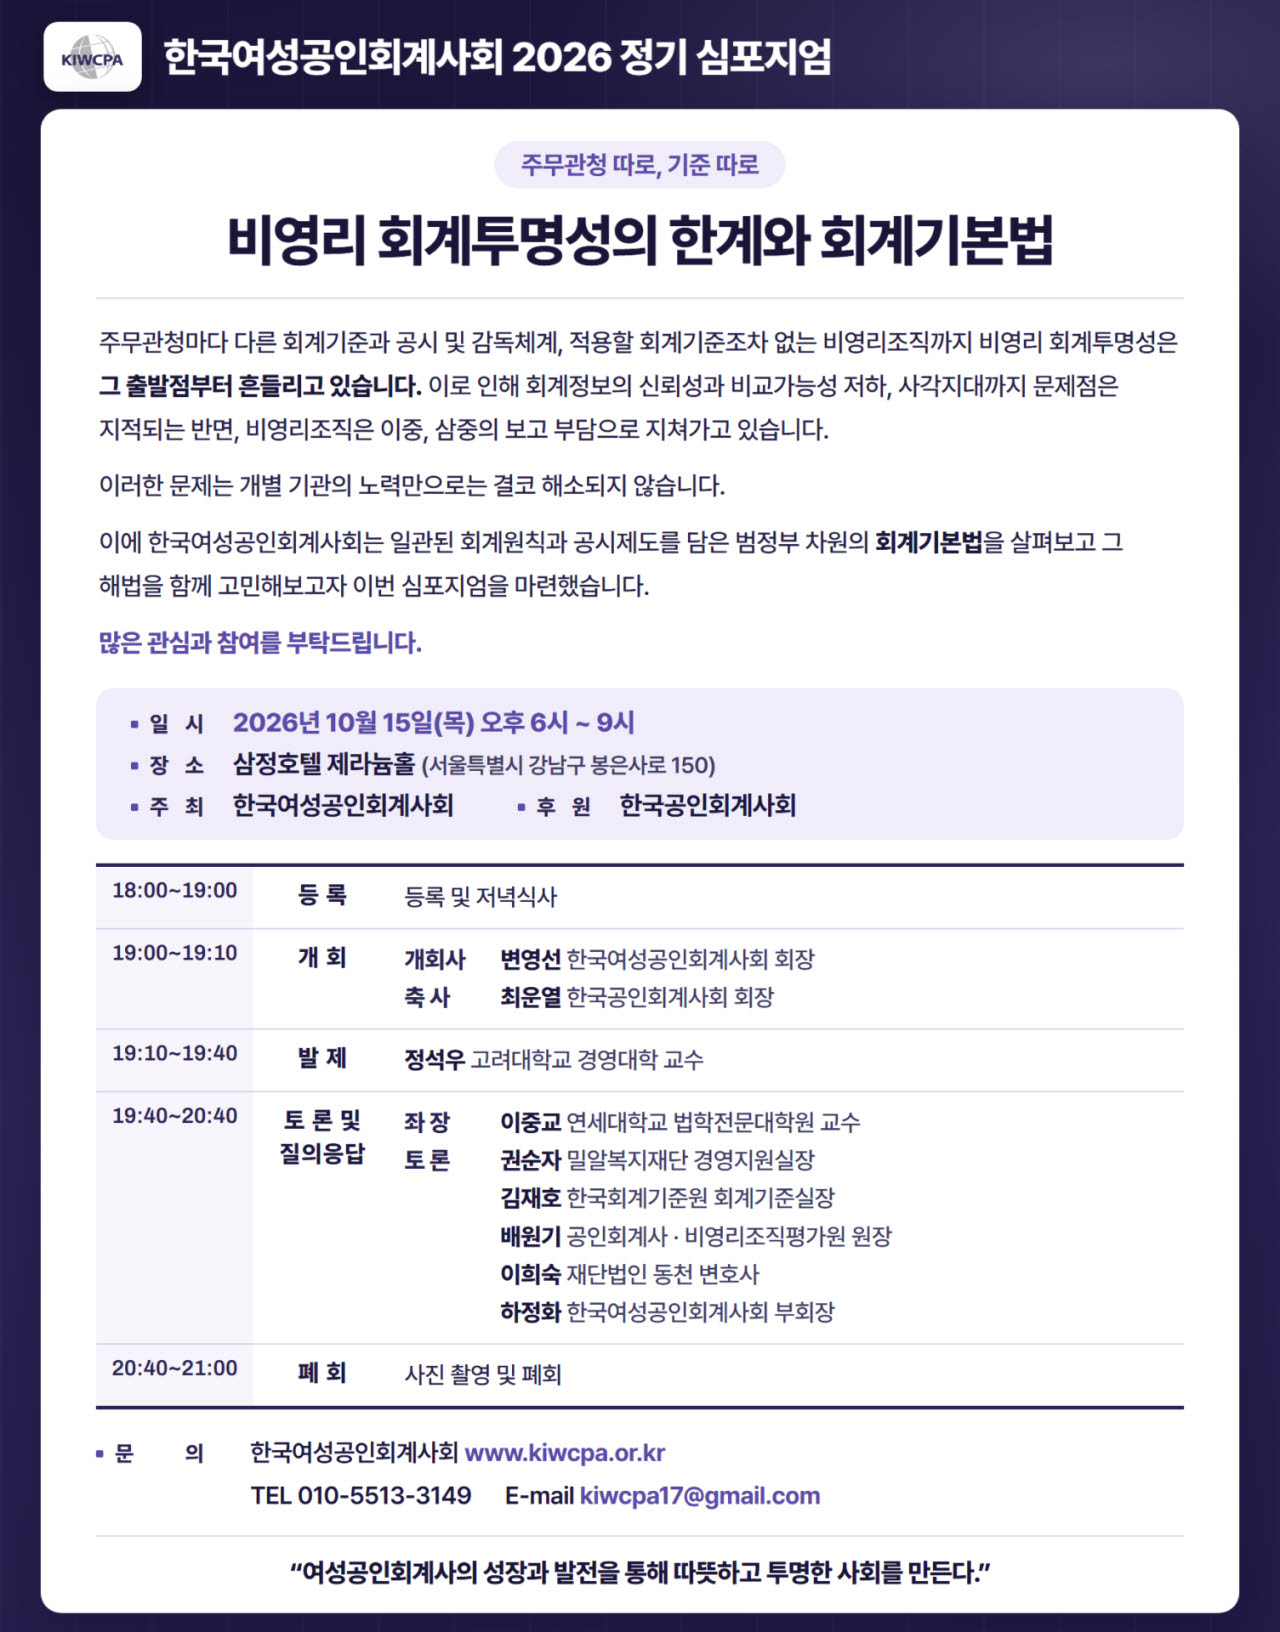
먼저 발제를 맡은 정석우 고려대 경영대학 교수는 비영리조직이 근거 법률과 주무부처에 따라 회계기준과 보고 체계가 제각각이어서 유사한 기능이 중복되고, 일부 조직은 오히려 사각지대에 놓여 있다고 진단했다.
정 교수는 이처럼 흩어진 체계를 조정하고 장기적으로 관리할 국가 차원의 총괄 기능이 없다는 점을 회계기본법이 필요한 이유로 들었다. 이어 “회계기본법은 모든 조직에 동일한 세부 기준을 강제하는 법이 아니라 조직 형태와 관계없이 지켜야 할 투명성의 최소 원칙을 정하는 법”이라고 강조했다.
이중교 연세대 법학전문대학원 교수가 좌장을 맡은 토론에서 권순자 밀알복지재단 경영지원실장은 사회복지법인이 단식 예산·결산과 공익법인회계기준에 따른 복식부기 재무제표를 함께 작성하며 같은 거래를 반복해 재분류·대사하고, 외부감사와 국세청 공시를 마친 뒤에도 지자체에 별도 서식으로 결산서류를 다시 내야 하는 현실을 전했다. 그러면서 이러한 행정적 비효율이 재무정보의 질적 검증과 본연의 복지서비스라는 핵심 업무를 압박하고 있다고 지적했다.
김재호 한국회계기준원 회계기준실장은 기부자와 회원 등 다양한 정보이용자의 공통된 정보수요를 충족하는 일반목적 재무보고를 공통 기반으로 삼고, 감독·세무 목적의 정보는 이를 기초로 추가·조정하는 체계를 제안했다. 같은 거래를 여러 보고 목적에 활용할 수 있도록 회계정보의 기초를 정리하면 조직의 작성 부담을 줄일 수 있다는 설명이다. 배원기 한국비영리조직평가원 원장은 새 의무만 덧붙이면 ‘규제 하나 추가’가 될 수 있는 만큼 관련 개별 법령을 패키지로 정비해야 한다고 제안했다.
이희숙 재단법인 동천 변호사는 같은 기부금이라도 공익법인회계기준과 기부금품법에 따라 서로 다른 분류로 중복 보고해야 하는 문제를 지적하며, 국회에 계류 중인 공익위원회 법안과 회계기본법의 관계를 정비하고 재무정보뿐 아니라 사업성과까지 보고하는 체계를 갖춰야 한다고 말했다.
하정화 한국여성공인회계사회 부회장은 법인 유형마다 회계기준과 외부감사 근거법이 달라 현장에서는 질문을 “어느 부처 누구에게” 해야 할지도 모르는 실정이라며, 중복 업무를 없애는 범정부 차원의 통일된 회계·감사 체계와 상시 열람이 가능한 공통 공시체계, 공시 재무제표의 적정성을 검증하는 감리 제도까지 단계적으로 갖춰야 한다고 제시했다.