|
은행 평가는 국내은행 17곳을 대형·중소형·인터넷은행으로 나눠 군별로 순위를 매기는 방식이다. 자금공급과 채무조정에 각각 35%, 지배구조·사회적배려·비금융서비스에 각각 10%를 배점한다. 대출 규모뿐 아니라 금리와 원리금 감면 정도, 채무조정 이후 정상상환 유지 여부도 살핀다.
평가결과는 S~C등급으로 나눈다. S·A등급 은행은 서민금융진흥원 출연금을 최대 20% 덜 내고 C등급은 최대 20% 더 낸다. 금융소비자보호법 위반 과징금도 S등급은 최대 10%, A등급은 최대 5% 감경한다.
올해 실적은 시범평가해 내년 3월 상위 30% 우수기관만 발표한다. 출연금 차등과 과징금 감경은 2027년 실적을 평가하는 2028년부터 적용한다. 제2금융권도 단계적으로 확대한다.
다만 모든 은행이 지원을 늘려도 상대평가에서 하위 은행은 C등급을 받게 된다. 소비자보호법 위반 과징금을 깎아주는 것이 적절한지도 쟁점이다. 오유정 금융위 서민금융과장은 “중대·반복 위반의 감경 제외 여부에 대해 사안의 경중 등을 고려해 개별적으로 결정할 것”이라고 답했다.
공공기관 채권관리는 갚기 어려운 빚을 오래 보유하며 추심하는 관행을 바꾸는 데 초점을 맞췄다. 7개 금융공공기관의 15년 이상 연체채권 가운데 법적 조치·채무조정 채권 등을 제외한 4조9000억원, 11만8000건을 정비한다.
이 중 4조5000억원은 채무자 신청 없이 재산을 조사해 특별한 사유가 없으면 내년 1분기까지 소각한다. 갚을 재산이 있는데도 갚지 않는 경우 등은 제외한다. 나머지 4000억원도 내년까지 매각·소각 등으로 정리한다. 새도약기금 대상 밖인 5~7년 연체·5000만원 이하 채권 4000억원도 별도로 정비한다.
아우러 앞으로는 연체 5년 시점에 상환능력이 없으면 소멸시효를 연장하지 않고 빚을 종결하는 것을 원칙으로 한다. 기초생활수급자 등 지정 취약계층은 금액과 관계없이 별도 심사 없이 적용한다. 일반적인 5000만원 이하 채무는 채무자가 신청한 상환능력 심사를 거친다.
보증부대출은 보증기관이 은행에 대신 갚기 전부터 채무조정을 진행해 처리기간을 줄인다. 캠코의 원금감면 범위도 현행 30~60%에서 30~80%로 확대한다. 금융위는 정리 대상 대부분이 경제적 가치가 없는 채권이어서 캠코 추가 출자는 필요하지 않을 것으로 봤다.
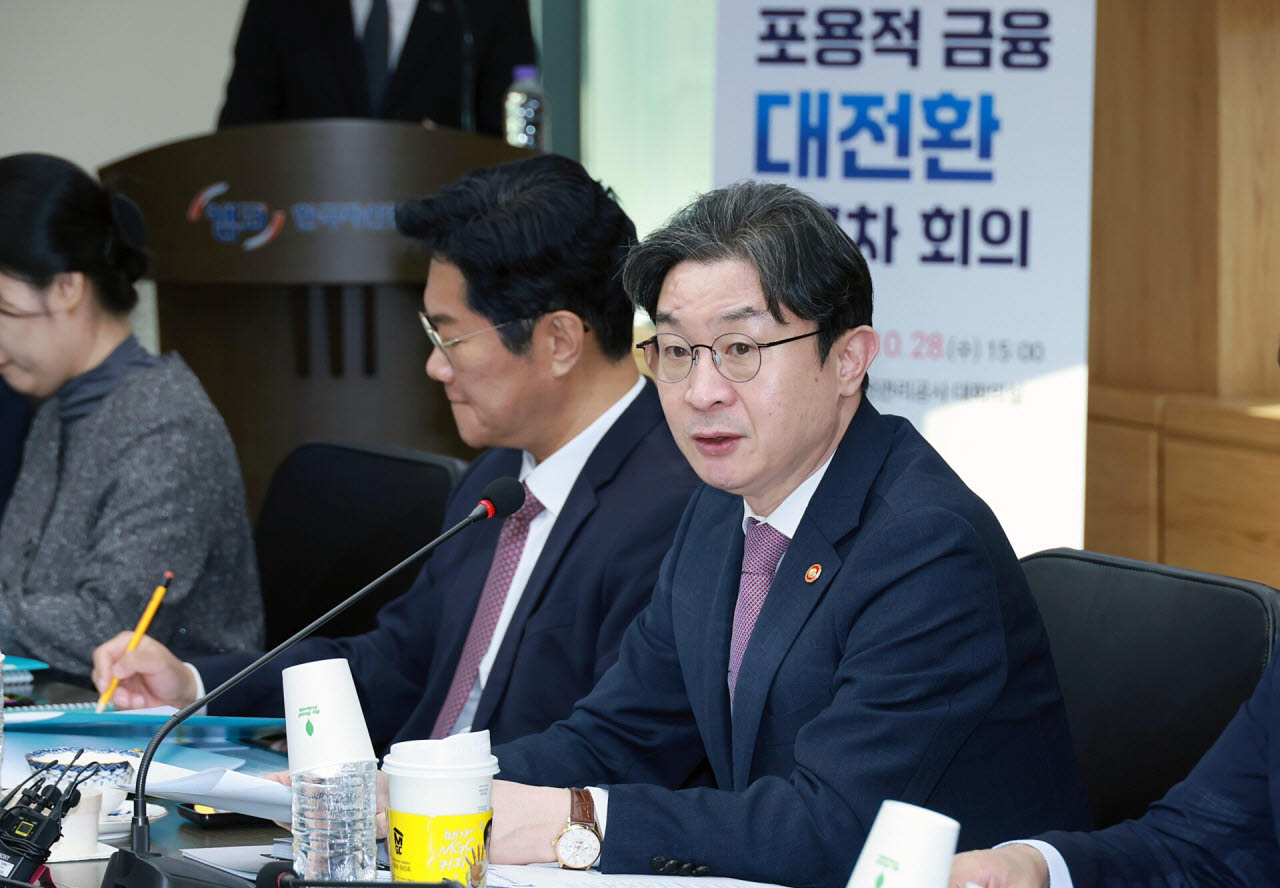
이억원 금융위원장은 “금융권의 인식이 ‘회수’에서 ‘채무자 재기’를 중심으로 전환된 것이 가장 큰 성과”라며 “제도의 사각지대를 해소하고, 남은 정책 과제를 적극적으로 추진해야 할 때”라고 강조했다.