우여곡절 끝에 시작한 은행대리업 시범운영 실적이 부진한 것으로 나타났다. 3개월간 수도권을 제외한 전국 20개 우체국을 통해 나간 4대 은행(KB·신한·하나·우리) 신용대출 대출은 40건에 그쳤다. 도심에 위치한 4대 은행 창구 한 곳에서 일주일이면 채울 실적이다.
|
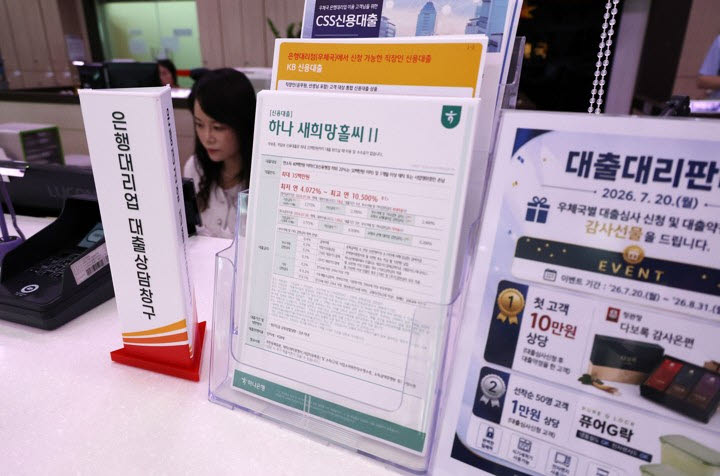
은행대리업은 4대 은행 점포가 없는 농어촌 주민들의 금융 접근성을 개선하기 위해 시작됐다. 4대 은행 중심으로 오프라인 점포가 급격히 감소하면서, 비대면 방식이 익숙하지 않은 고령층들이 은행 업무를 보기 어려워지자 금융당국이 해외사례를 참고해 추진한 대안이다. 전국 곳곳에 위치한 우체국에서 4대 은행의 신용대출 상품 등을 위탁 판매해보고, 추후 예금 등 취급 상품을 늘려가는 방식으로 진행 중이다.
도심에서 멀리 거주할수록 4대 은행 점포를 방문하기 위해선 족히 1시간 이상 이동해야 했기 때문에 은행대리업이 꽤나 유용할 것으로 예상했지만 시범운영 결과는 기대를 밑돌았다는 분석이다. 현장에서는 수요와 공급이 맞지 않는 사업이란 얘기도 나온다. “홍보가 잘 되고 말고는 부차적인 문제”라는 지적이다.
은행대리업으로 받을 수 있는 4대 은행 신용대출 상품은 일정한 근로소득이 전제돼야 한다. 또 신용카드 사용 실적 등을 통해 상환 능력이 확인돼야 대출 승인으로 이어질 가능성이 높다. 농어촌 주민들도 소득이 발생하지만, 4대 은행이 심사 기준에는 부합하지 않을 수 있다는 것이다. 실제 은행대리업 대출 승인도 대거 지방자치단체, 공공기관 종사자들로 알려졌다.
또 시범운영 지역으로 선정된 곳들은 4대 은행만 없을 뿐 농협, 수협, 신협 등 상호금융이 분포해있다. 수십 년간 해당 지역 주민들을 고객으로 두고 있고, 주민들도 쉽게 거래하던 금융사를 바꾸지 않기에 은행대리업 실적이 눈에 띄게 개선되긴 어려운 구조라는 지적이다. 일부 은행은 은행대리업을 통해 들어온 대출 신청이 이달 ‘0건’이라고 전하기도 했다.
4대 은행과 기존 거래 금융사의 대출 금리 차이가 크지 않은 점도 은행대리업 유인이 떨어지는 요인으로 거론된다. 이날 기준 각 금융사가 보유한 신용대출 최저 금리는 4% 초중반으로 비슷하다. 한 은행권 관계자는 “금리 이점이 큰 것도 아닌데 새로 시간 들여가며 4대 은행 대출 상품을 비교할 정도로 매력적인 상황은 아니다”라고 말했다.
일각에선 농어촌 지역민이나 고령층에 더 적합한 상품을 추가해야 한다는 의견이 나온다. 대출이 아니더라도 은행대리업 정식 운영에 맞춰 고령층을 타깃으로 한 예·적금 상품을 도입하면 유입이 늘어날 수 있다는 제안이다. 현재는 4대 은행만 시범운영 중이나, 추후 참여 은행을 확대할 것을 고려하면 은행대리업 제도가 지금보다 활성화될 수 있는 현실적인 방안을 고안해야 할 것이란 얘기도 나온다.
금융권 관계자는 “가까운 우체국에서 은행 업무를 본다는 취지를 살리려면 제도를 유지하는 것이 우선”이라면서 “그러려면 수요를 늘릴 만한 요소들을 더 발굴해야 할 것”이라고 말했다.