|
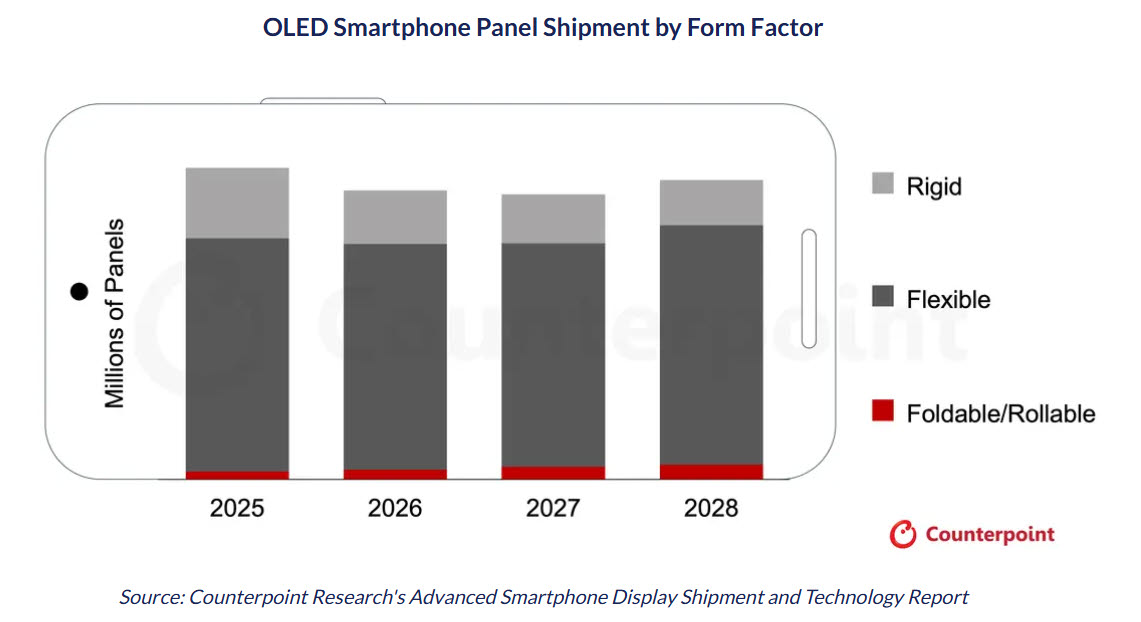
제품별로는 유리 기판을 사용하는 리지드 OLED 출하량이 24% 감소하고 플렉서블 OLED도 3% 줄어들 전망이다. 반면 폴더블·롤러블 OLED는 23% 이상 증가하며 가장 높은 성장세를 보일 것으로 관측됐다. 전체 시장이 위축되는 상황에서도 새로운 폼팩터와 프리미엄 스마트폰을 중심으로 수요가 확대되는 모습이다.
이 같은 변화는 국내 디스플레이 업체들의 사업 전략에도 영향을 미칠 전망이다. 삼성디스플레이는 올해도 글로벌 스마트폰 OLED 패널 시장에서 선두 지위를 유지할 것으로 예상됐다. 특히 폴더블 OLED 시장 확대는 관련 기술과 양산 경험을 확보한 삼성디스플레이에 유리한 요인으로 꼽힌다.
LG디스플레이 역시 애플 등 주요 스마트폰 제조사와의 거래 확대를 통해 시장 내 입지를 강화할 것으로 전망됐다. 카운터포인트리서치는 중국 BOE도 애플 등 고객사와의 거래를 늘리면서 점유율 확대에 나설 것으로 내다봤다. 중국 업체 간 경쟁이 치열해지는 가운데 국내 업체들로서는 고부가 제품 중심의 경쟁력 확보가 중요해진 셈이다.
저전력 기술도 새로운 경쟁 요소로 떠오르고 있다. 올해 플렉서블 OLED 출하량에서 저온다결정산화물(LTPO) 기술을 적용한 패널 비중은 50%를 넘어설 것으로 예상된다. 삼성디스플레이는 편광판을 없애 빛 효율을 높이는 기술에 사생활 보호 기능을 결합한 ‘LEAD 2.0’을 선보였다. 중국 BOE와 톈마도 전력 소비를 15~20% 이상 줄이는 OLED 기술을 공개하는 등 기술 경쟁에 속도를 내고 있다.
니킬 키쇼르 카운터포인트리서치 책임연구원은 “스마트폰 디스플레이 시장이 성숙 단계에 접어들고 있지만 더 많은 브랜드가 새로운 폼팩터를 도입하고 프리미엄 제품군을 확대하면서 폴더블 OLED는 핵심 성장동력으로 남을 것”이라고 말했다.