|
업계의 가계대출 관리 기조와 더불어 분기말 부실채권 매상각, 명절 상여금 등 계절적 요인이 복합적으로 작용한 것으로 풀이된다.
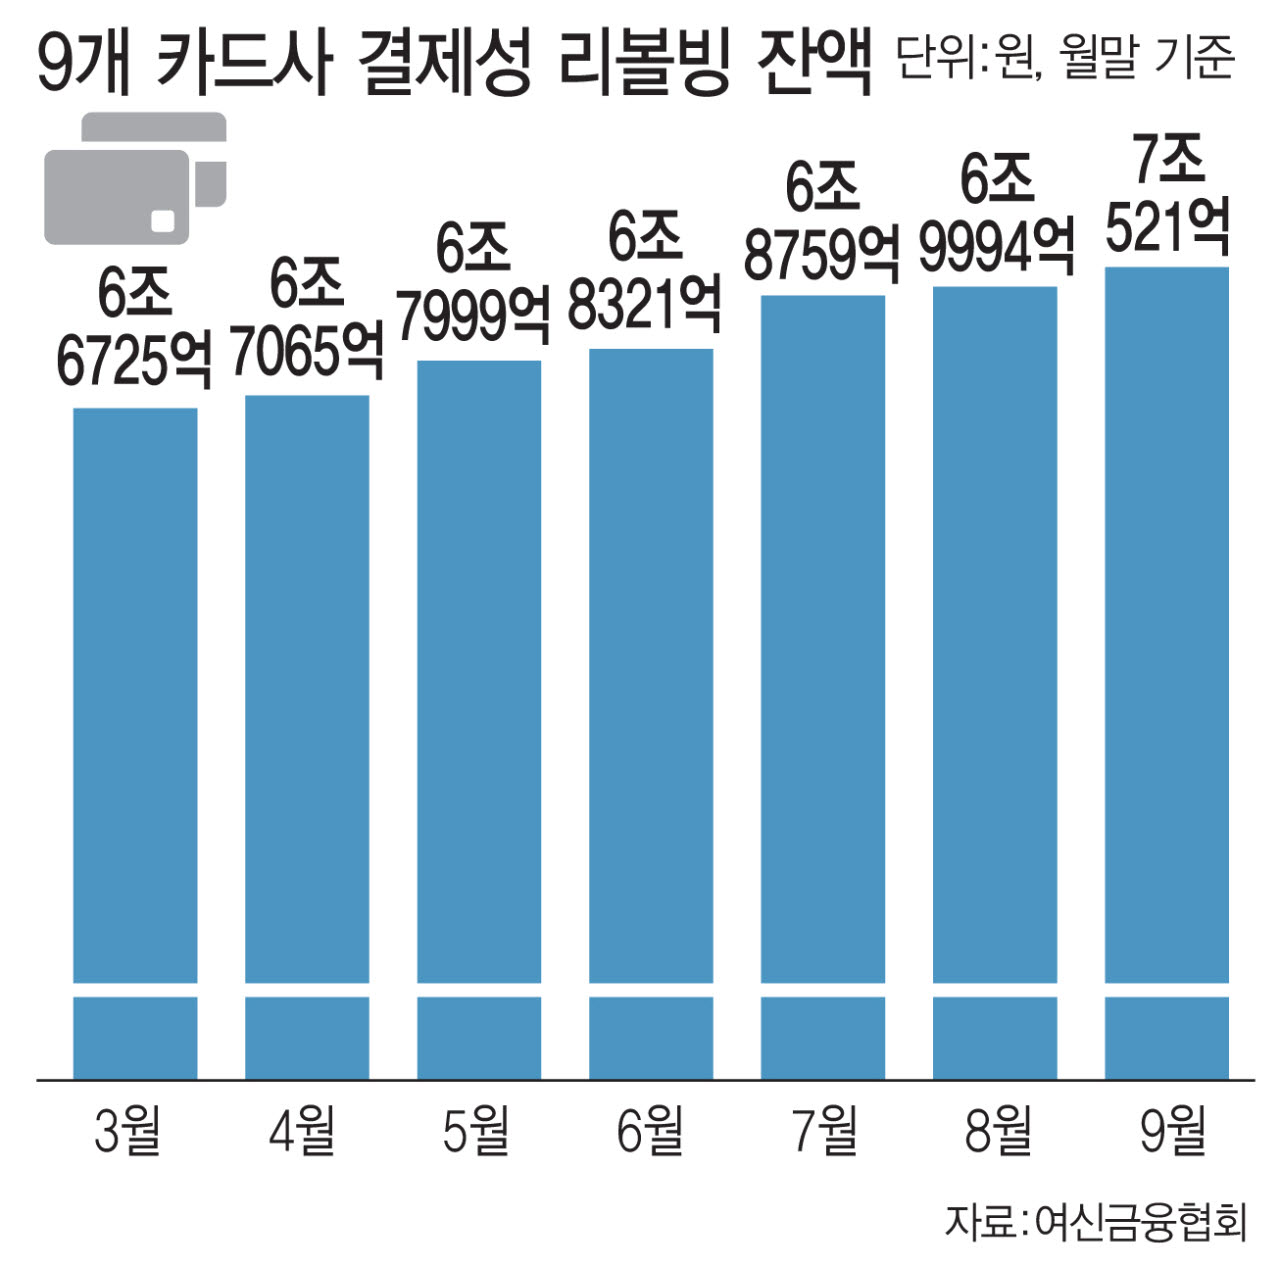
반면 결제성 리볼빙 이월잔액은 증가세를 이어갔다. 지난 9월 말 9개 카드사의 리볼빙 이월잔액은 7조 521억원으로 전월(6조 9994억원)보다 527억원 증가했다. 지난 3월 말 6조 6725억원이었던 리볼빙 잔액은 4월부터 6개월 연속 증가하며 7조원을 넘어섰다. 6개월 동안 늘어난 금액은 3796억원으로 증가율은 약 5.7%다.
|
실제로 지난 9월 말 기준 9개 카드사의 결제성 리볼빙 평균금리는 카드사별로 연 16.09~18.48%에 달했다. 예를 들어 100만원의 카드 결제대금을 연 18% 금리로 한 달간 이월하면 약 1만5000원의 수수료가 발생한다. 이월 기간이 길어질수록 부담은 더욱 커질 수 있다.
기존 카드론을 새 카드론으로 갈아타는 대환대출 잔액도 여전히 1조 6000억원대를 유지했다. 지난 9월 말 카드론 대환대출 잔액은 1조 6342억원으로 전월(약 1조 7000억원)보다 감소했다. 카드론 대환대출은 기존 카드론을 상환하기 어려운 차주가 새 대출을 받아 기존 대출을 갚는 방식이다. 대출 만기 연장이나 월 상환 부담 완화에 도움이 될 수 있지만 차주의 채무 부담이 근본적으로 해소되는 것은 아니다.
전문가들은 카드론 잔액 감소와 별개로 리볼빙 이월잔액이 꾸준히 늘어나는 현상에 주목해야 한다고 지적한다. 당장의 결제대금을 마련하지 못해 상환을 미루는 규모가 커지고 있다는 점에서 단기적인 자금 사정이 나빠지고 있다는 신호로 볼 수 있기 때문이다. 또 리볼빙 이용이 장기화하면 높은 수수료 부담이 누적되고 신용도에도 부정적인 영향을 미칠 수 있다.
석병훈 이화여대 경제학과 교수는 “결제성 리볼빙이 늘어난다는 것은 단기적으로 유동성이 부족한 사람들이 늘어나고 있다는 의미라 좋은 신호로 보긴 어렵다”며 “리볼빙은 금리가 높을 뿐 아니라 장기적으로 이용하면 신용점수도 낮아질 수 있어 차주들이 유의해야 한다”고 말했다.