지난 5일 그는 미중 무역전쟁에 있어 세번째 도발을 했습니다. 오는 10일 대중국의 관세를 10%에서 25%로 인상하겠다는 겁니다. 1년 이상을 끌어온 무역분쟁이 무사히 타결되기를 기다려온 투자자들은 그의 트위터를 뺏어버리고 싶은 충동을 느꼈습니다.
까칠한 성 기자는 그의 ‘트위터 도발’ 이후 국제 유가, 달러화 투자 전략에 대해 알아봅니다.
국제유가, 정점 찍고 대세 하락 으로 턴…인버스 타이밍
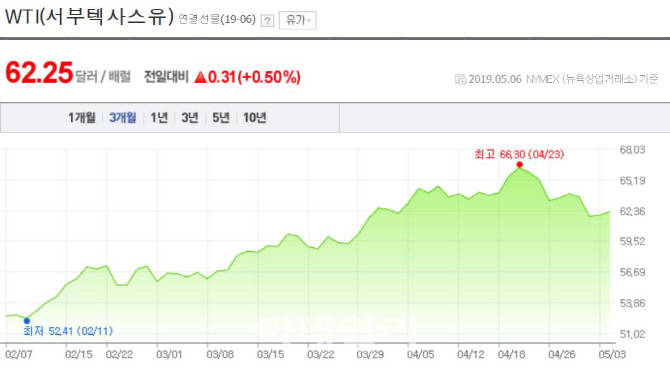
트럼프 대통령은 유가가 오를 때마다 트위터로 시비를 겁니다. 연초대비 국제 유가가 30% 이상 급등하자 지난 3월말 “국제 유가가 너무 높다”고 불만을 표시했습니다. 그의 말 한마디에 다음날 유가는 급락했습니다.
최근에는 이란 제재 유예를 연장하지 않으면서 “석유수출국기구(OPEC)들이 감산연장을 하지 않을 것”이라고 올렸습니다. 이때 어김없이 유가는 폭락했습니다. 실제로 오는 19일 OPEC 석유 장관급 회동에서 감산 연장을 하지 않을 가능성이 높은 상황입니다.
그는 급격한 유가 상승을 원치 않습니다. 유가가 오르면 물가가 상승하고 이는 가처분 소득 감소로 이어집니다. 내년 대선을 위해 미국 경기 부양이 필요한데 유가가 오르면 인플레이션 부담이 커지게 됩니다.
전문가들은 향후 유가 하락 가능성이 더 크다고 봅니다. 돌발적인 지정학적 리스크가 발발하지 않는 이상 향후 서부텍사스산중질유(WTI)는 배럴당 평균 60달러 선을 유지할 것으로 전망합니다. 김소현 대신증권 연구원은 “유가 상승 재료들은 이미 다 노출된 상태”라며 “앞으로 남은 하락 요인들이 더 많다”고 분석했습니다.
구체적인 투자전략은 레버리지 보다는 인버스가 더 유효하다는 설명입니다. 안예하 키움증권 연구원은 “상승 여력보다는 하락 가능성이 더 크기 때문에 인버스 전략이 더 적합할 것”이라고 말했습니다.
|
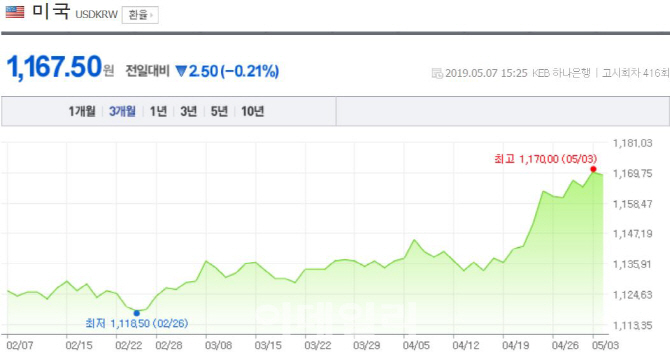
트럼프의 의중대로 흘러가지 않는 것도 있습니다. 바로 달러화 환율입니다. 트럼프의 재선을 위해 유리한 쪽은 약달러입니다. 강달러는 미국의 재정적자 폭을 더욱 확대시키기 때문에 그에게 불리합니다. 대선 직후 1년간은 약달러를 유지했지만 2년차 이후 지금까지 강달러가 유지되고 있습니다.
이에 약달러를 원하는 트럼프는 제롬 파월 연방준비제도(연준) 의장에게 기준금리를 인하할 것을 요구했습니다. 하지만 이달초 FOMC에서 파월 의장은 “금리를 인하해야 할 이유를 찾지 못했다”고 밝혔습니다. FOMC가 금리 인하 가능성을 일축하자 강달러 현상은 더욱 강화 됐습니다.
달러는 원유보다 훨씬 더 많은 시장 참여자들이 존재하기에 그의 의도대로 흘러가기 어렵다고 분석합니다. 이상재 유진투자증권 연구원은 “환율의 움직임은 상당히 복합적인 요인으로 나타난다”며 “트럼프 대통령이 자신의 의도대로 좌지우지할 수 있는 시장을 넘어선다”고 말했습니다.
무엇보다 현재 강달러의 이유는 글로벌 시장에 미국 경기가 홀로 좋기 때문입니다. 달러화 지수를 결정하는 6가지 통화 중 유로화가 차지하는 비중이 54% 달합니다. 유로화의 약세는 상대적인 달러 강세를 초래할 수밖에 없습니다.
최근 무역전쟁 리스크 고조는 강달러 요인으로 작용합니다. 반등 기미를 보였던 중국 경기가 다시 침체되면 유럽이 영향을 받고 이는 유로화 약세로 이어지기 때문입니다.
약달러를 전망하던 전문가들도 돌발변수를 지켜봐야 한다고 지적합니다. 문정희 KB증권 연구원은 “만약 미·중 무역전쟁이 예상과 달리 악화일로로 치닫는다면 2분기 이후 약달러 전망을 수정해야 한다”며 “향후 진행 추이를 지켜봐야 할 것”이라고 전망했습니다.
|