|
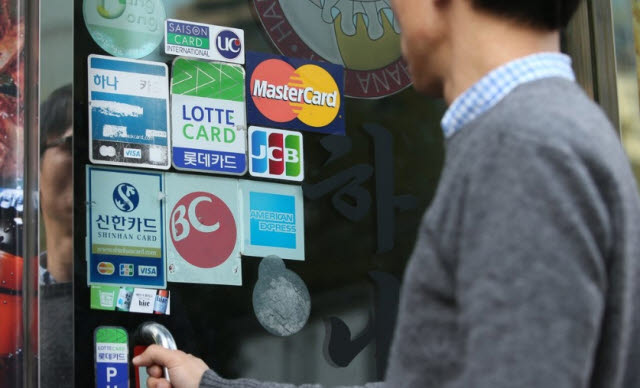
같은 기간 카드론 잔액은 42조 7957억원에서 42조 6852억원으로 1105억원(0.26%) 줄었다. 현금서비스 잔액도 7조 251억원에서 6조 9039억원으로 1212억원(1.73%) 감소했다. 현금을 직접 빌리는 두 상품의 잔액은 줄었지만, 이미 쓴 카드대금을 다음 달로 넘긴 잔액은 늘어난 셈이다.
리볼빙은 카드대금 일부만 납부하고 나머지 결제액을 이월하는 서비스다. 당장 결제일에 필요한 돈을 줄일 수 있지만 이월한 금액에는 수수료가 붙는다. 이월을 반복하면서 새 카드 사용액까지 더해지면 갚아야 할 금액이 쌓일 수 있다.
결제를 미루는 대신 지불해야 하는 부담은 상당히 크다. BC카드를 제외한 7개 전업카드사의 8월 취급분 기준 결제성 리볼빙 평균금리는 평균 연 17.48%다. 전월 17.54%보다 0.06%포인트 낮아졌지만 카드론 평균금리인 연 14.48%보다 3.00%포인트 높았다. 리볼빙 금리가 소폭 내려갔어도 카드론과 비교한 금리 부담은 여전한 셈이다.
그간 주식시장이 과열되며 ‘빚투’(빚내서 투자) 수요가 커진데다 은행이 가계부채 총량 규제에 맞춰 신용대출·마이너스통장 한도를 축소하며 카드론 잔액이 증가하는 풍선효과가 나타났다. 이에 따라 지난 5월 말 카드론 잔액(43조 2534억원)이 역대 최고치를 찍었다. 금융당국이 카드업권에 가계부채 관리 강화를 주문하자 석 달 연속으로 잔액이 감소해 42조원대를 유지했다.
기존 카드론을 갚기 어려워 카드사에서 다시 대출받아 상환하는 대환대출 잔액도 늘었다. ‘돌려막기’ 성격을 띠는 대환대출 잔액은 8월 말 1조 6953억원으로 전월 말(1조 6480억원) 대비 473억원(2.87%) 증가했다.
업계 관계자는 “다중채무자를 비롯한 저신용자들이 총부채원리금상환비율(DSR) 한도가 꽉 차면서 카드론 등 더 이상 신규 대출을 받기 어려워지자 카드값을 미루는 방식으로 자금을 융통하고 있는 것으로 보인다”고 말했다.