|
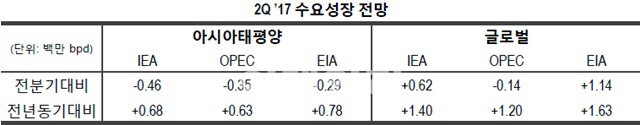
에쓰오일은 18일 지난 1분기 경영실적 컨퍼런스콜을 통해 “2분기 글로벌 휘발유 수급이 타이트할 것”이라며 “글로벌 윤활기유 증설 물량이 예상보다 감소한 것도 긍정적”이라고 밝혔다.
에쓰오일 측은 현재 미국 등 글로벌 휘발유 재고가 작년 대비 낮은 상황으로 파악했다. 게다가 공급도 감소했다. 중동 석유회사 애드녹(ADNOC)의 RFCC(중질유 분해시설) 가동 중단이 예상보다 장기화하면서 올해안에 재가동하기는 쉽지 않은 것으로 보인다.
수요 측면에서는 작년 한해 신흥국 등에서 자동차 판매량이 크게 늘어나 수요 증가가 예상된다.
에쓰오일은 “2분기부터는 휘발유 마진이 강세를 보일 것”이라고 내다봤다.
중국의 소규모 정제시설(티팟) 가동률도 현재 수준에서 더이상 올라가기는 어려울 것이라고 에쓰오일은 전했다.
중국 정부의 석유제품 수출 쿼터이 작년대비 절반 이하 수준으로 줄었고 5월부터는 석유 반제품에 대해 소비세를 부과할 가능성도 있다.
에쓰오일 관계자는 “중국 티팟의 가격 경쟁력이 약화할 것으로 예상된다”며 “1분기 기준 60% 수준인 티팟 가동률이 더 올라가기는 어렵고 지금보다 떨어질 수도 있다”고 설명했다.
윤활기유의 경우 올해 증설물량이 예상보다 줄어들 것으로 보여 긍정적이라는 평가다. 에쓰오일은 그룹2와 그룹3 제품을 합쳐 올해 총 2만BD(배럴/일)의 증설이 있을 것으로 파악하고 있다. 중국 하이난 지역에서 2만BD의 윤활기유 증설 계획이 있었는데 이 프로젝트가 내년으로 연기되면서 올해 증설량이 절반으로 줄어든 셈이다.
에쓰오일은 2분기 종료 후 상반기 이익 규모와 향후 업황을 고려해 중간배당을 결정할 예정이다. 작년에는 대규모 자금이 투입되는 RUC·ODC 프로젝트의 초기 단계라 중간배당을 낮게 책정했지만 현재는 자금조달이 대부분 마무리됐다는 점에서 중간배당성향이 더 높아질 전망이다.
한편 에쓰오일은 2분기 동안 초경질원유 정제시설(CFU)과 PX 2공장을 대상으로 정기보수를 실시할 계획이다.
에쓰오일 관계자는 “정기보수 기간 동안 공정개선을 진행해 해당 공정들의 운전안정성을 제고하고 처리량을 증대시킬 것”이라고 말했다.
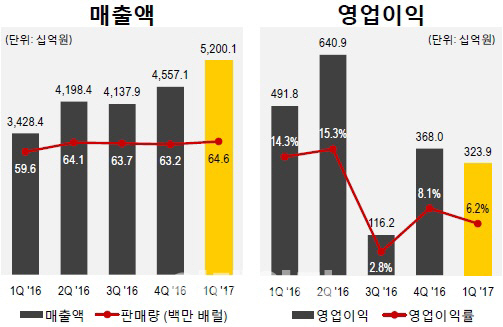
에쓰오일은 지난 1분기 연결기준 영업이익이 3238억원을 기록, 전년 동기 대비 34.1% 감소했다. 같은 기간 매출은 5조2001억원으로 51.7% 증가했지만 당기순이익은 3866억원으로 10.8% 줄었다.
전년 동기 대비로는 이익이 비교적 큰폭으로 감소했지만 이는 작년 실적이 워낙 좋았던 영향이기도 하다. 2012년부터 4년간 연간 영업이익이 1조원을 넘지 못했던 것을 감안하면 3000억원대의 분기 영업이익이 결코 작지 않다는 것이 에쓰오일의 설명이다.
전분기와 비교하면 1분기 매출과 순이익은 14.1%, 146.8% 늘었다. 다만 영업이익은 전분기 대비로도 12% 감소했다.
|