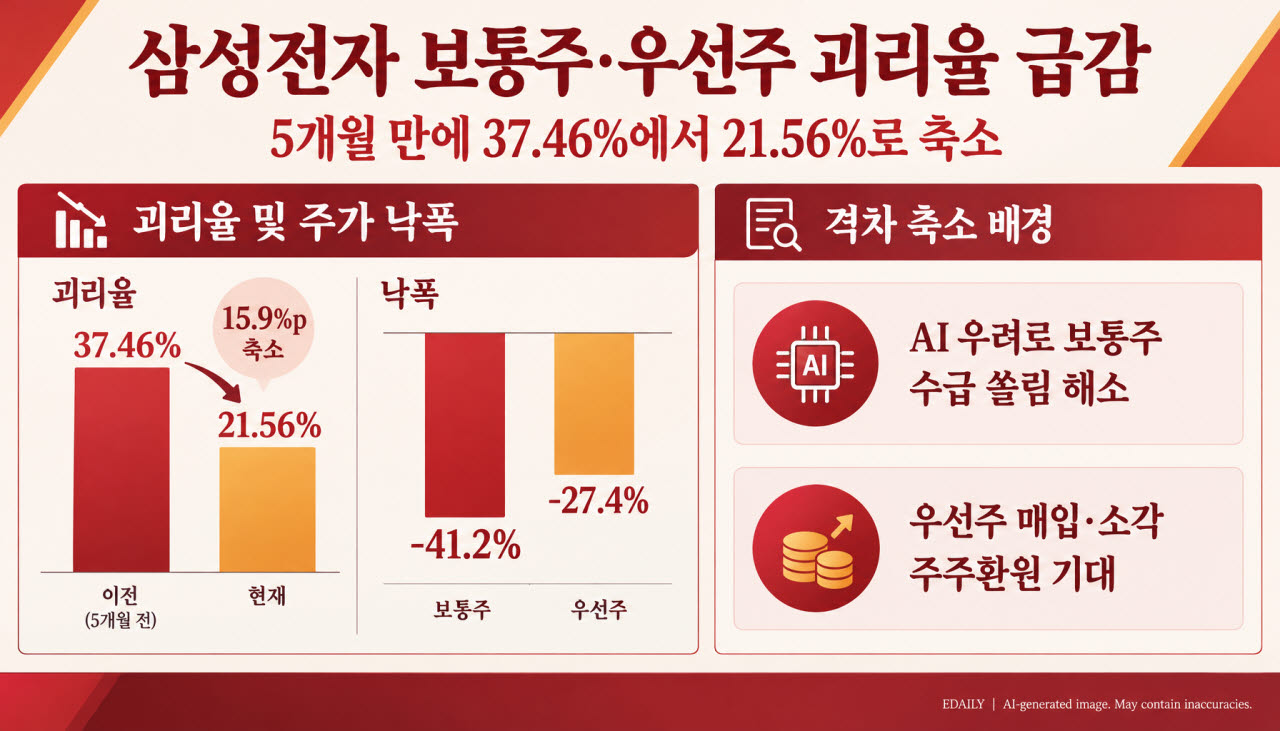
20일 엠피닥터에 따르면 삼성전자 보통주와 우선주의 괴리율은 이날 종가 기준 21.56%로, 최근 5년 중 최고치였던 지난 5월 27일(37.46%)보다 15.9%포인트 축소됐다. 보통주 주가가 급락하는 동안 우선주가 상대적으로 낙폭을 방어한 영향이다. 다만 5년 평균 괴리율(약 17.40%)과 비교하면 여전히 높은 수준이다.
|
괴리율은 지난 2021년 11월 5일 5.56%까지 낮아졌다가 AI·반도체 랠리 과정에서 크게 벌어졌다. 지수와 상장지수펀드(ETF) 자금이 유동성과 대표성이 높은 보통주로 집중되면서 우선주와의 가격 차이를 키웠다는 분석이다. 당시 시장에서도 ETF 자금 유입이 보통주 중심의 상승을 이끌었다는 해석이 나왔다.
흐름이 바뀐 건 AI 회의론이 부상하면서다. 삼성전자 보통주는 최고가 대비 41.2% 하락했지만, 삼성전자우는 27.4% 내리는 데 그쳐 상대적으로 선방했다. 이 낙폭 차이가 할인율 축소로 이어졌다.
여기에 주주환원 확대 기대가 우선주 재평가 요인으로 부각되고 있다. 영국계 행동주의 투자사 팰리서캐피털은 올해 남은 주주환원 재원을 우선주 매입·소각에 우선 배정하고, 2027~2029년 주주환원 정책에 우선주 할인율 축소 목표를 넣을 것을 요구했다. 미국에서 주식예탁증서(ADR)를 발행해 조달한 자금으로 국내 우선주를 추가 매입·소각하는 방안도 제시했다.
라이프자산운용도 지난달 삼성전자에 우선주를 활용한 자사주 매입·소각을 제안했다. 같은 금액으로 더 많은 주식을 사들일 수 있어 주당 가치 제고 효과가 크다는 논리다. 미국계 자산운용사 달튼인베스트먼트 역시 최근 주주서한을 통해 “우선주가 보통주보다 할인된 가격에 거래되는 상황에서는 우선주를 집중적으로 매입·소각하는 것이 모든 주주에게 유리하다”고 주장했다.
증권가에서도 우선주 소각 가능성에 무게를 싣는 목소리가 나온다. 김수현 DS투자증권 리서치센터장은 “보통주 소각 시 발생하는 금산법 문제를 고려하면 삼성전자 자사주 소각 재원에서 우선주의 자사주 매입·소각량이 늘어날 가능성을 배제할 수 없다”고 말했다.
시장의 관심은 오는 29일 3분기 확정 실적 발표와 콘퍼런스콜로 쏠린다. 삼성전자가 이 자리에서 차기 주주환원 방향을 구체화할지가 관건이다. 삼성전자는 지난 8일 3분기 잠정 영업이익을 107조4000억원으로 발표했다. 우선주 매입·소각이나 배당 확대 기대가 커지고 있지만, 구체적인 주주환원 방안은 아직 정해지지 않았다.
할인율이 좁혀졌다고 보통주와의 격차가 사라지는 것은 아니다. 업계 관계자는 “우선주는 의결권이 없고 보통주보다 거래 유동성이 낮아 일정 수준의 할인은 이어질 수 있다”며 “주주환원 재원을 우선주에 집중할 경우 보통주 주주와의 형평성 논란이 불거질 가능성도 있다”고 말했다. 결국 향후 괴리율의 방향은 주가 흐름뿐 아니라 삼성전자가 실제로 어떤 주식을 얼마나 매입·소각하느냐에 달려 있다는 평가다.