|
한은은 2015년 이후 미 금리가 오르거나 높게 유지된 네 시기를 물가 모멘텀(미 소비자물가 상승률 3개월 이동평균)에 따라 나눠 분석했다. 순투자 규모는 일반정부와 예금취급기관을 제외한 것이다. 물가가 안정적이던 2016년 7월~2018년 10월과 2023년 4월~2025년 12월에는 각각 월평균 26억 1000만달러, 11억 8000만달러가 순투자됐다. 반면 팬데믹 이후 물가가 급등한 2020년 7월~2022년 10월에는 월평균 2000만달러가 순회수됐다. 에너지발 물가 상승과 재정 우려가 겹친 올해 2~8월에는 순투자가 월평균 2000만달러에 그쳤다.
|
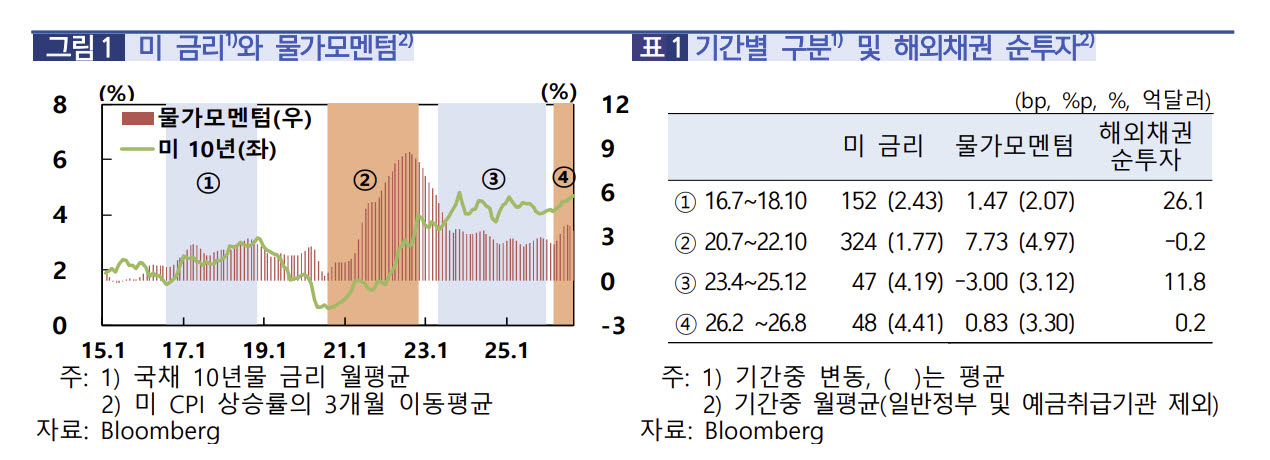
장기금리가 오른 원인을 나눠 보면 차이가 나타났다. 보통 장기채권을 오래 들고 있는 데 대한 보상(기간프리미엄)이 커져 금리가 오르면 해외채권 투자가 늘어난다. 하지만 물가 오름세가 강한 시기에는 이런 효과가 약해져 금리가 올라도 투자가 크게 늘지 않았다.
한은은 물가가 불안할 때는 ‘싸게 살 기회’라는 판단보다 ‘금리가 더 올라 손해를 볼 수 있다’는 걱정이 앞서기 때문일 수 있다고 설명했다.
한은은 현재 미국의 물가 상승 압력이 여전히 높고 재정 우려도 이어지고 있다고 진단했다. 이 때문에 높은 금리가 투자 유인으로 작용하더라도 물가 불확실성으로 투자 확대가 제한될 수 있다고 평가했다. 반대로 물가 압력이 누그러지면 장기금리 상승이 저가매수 기회로 인식돼 투자 수요가 늘 가능성도 있다고 덧붙였다. 해외채권 투자 판단에서 금리 수준뿐 아니라 미국 물가 흐름과 금리 상승의 성격을 함께 살필 필요가 있다는 의미로 풀이된다.