이 원장은 이날 국회 정무위원회의 금융감독원 국정감사에서 박성훈 의원이 “감독 과정에서 은행의 경영 판단이 소비자에게 불합리한 부담을 전가한 사실이 확인된다면 경영진에게 책임을 물을 계획이 있느냐”고 묻자 이같이 답했다.
박 의원은 은행의 대출 회수와 가계대출 총량관리, 가산금리 산정 과정에서 금융소비자 보호가 충분히 이뤄지고 있는지 따져 물었다. 그는 “결국 금융소비자 보호와 은행의 수익성·경영책임이 충돌할 때 어떤 기준을 우선시하느냐의 문제”라며 “각각의 결정이 합리적이었다는 사실과 금융소비자가 부당한 피해를 입지 않도록 하는 문제는 별개”라고 지적했다.
이어 “금감원은 은행의 건전성 관리뿐만 아니라 대출 회수의 적정성, 총량관리 과정의 실수요자 보호, 가산금리 산정의 합리성까지 실질적으로 감독하고 있다고 답변할 수 있느냐”고 질의했다.
|
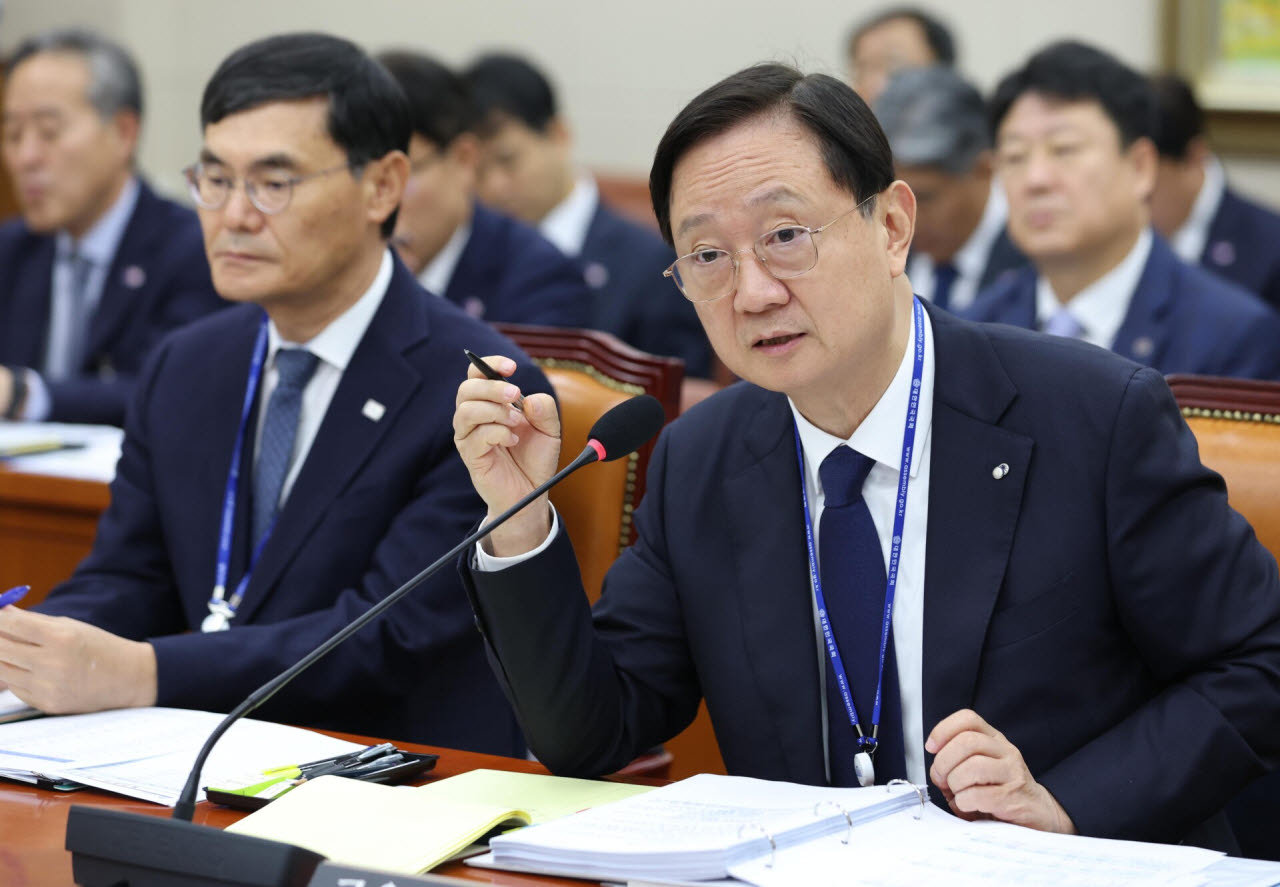
박 의원은 은행장들에게도 구체적인 사례를 들어 소비자 보호 원칙을 물었다. 정진완 우리은행장에게는 일시적인 자금난에 빠진 기업과 회생 가능성이 없는 기업을 구분하지 않고 대출을 회수하면 은행 스스로 부실을 확대할 수 있다고 지적했다. 정 행장은 “회수보다는 기업 개선을 통해 지속 가능하도록 계속 상담하고 조정하고 있다”고 답했다.
이환주 KB국민은행장에게는 “대출심사의 핵심 기준이 차주의 상환능력이냐, 아니면 은행이 정부와 약속한 총량이냐”며 연간 대출 목표 소진 시점에 따라 대출 가능 여부가 달라지는 문제를 제기했다.
정상혁 신한은행장에게는 시장 조달금리 하락에도 가산금리를 올리거나 우대금리를 축소해 실제 대출금리가 내려가지 않는 사례를 지적하며 “은행의 수익성 확보와 고객의 이자 부담 완화가 충돌할 때 무엇을 우선시하느냐”고 물었다.
강태영 NH농협은행장에게는 농업인의 소득구조와 상환주기, 기상재해 위험을 대출심사와 연체관리에 충분히 반영하고 있는지 질의했다. 기상재해로 일시적인 연체가 발생한 농업인에게 일반 차주와 같은 기준을 적용하는 것이 농업의 특수성을 고려한 금융인지 따져 물었다.
이날 질의에서는 금융권 연쇄 해킹 사고에 대한 감독 책임도 도마에 올랐다. 박 의원은 금감원이 지난 9월 9일 AI 기반 해킹 공격 위험을 경고하고 금융보안원이 같은 달 17일 대응 교육까지 실시했지만, 금융회사들의 실제 취약점 개선 여부를 확인하는 데는 미흡했다고 지적했다.
그는 “사고가 난 은행들이 스스로 점검하고, 스스로 보완하고, 스스로 적정 판정까지 내렸는데 금감원은 무엇을 했느냐”며 “시험도 은행이 보고 채점도 은행이 하는 게 감독이냐. 셀프 면죄부”라고 비판했다.
은행의 보안 관리 책임도 추궁했다. 박 의원은 신한은행에 직전 금융보안원장을 지낸 김철웅 상임감사가 재직 중인데도 해킹 피해를 막지 못했다고 지적했다. 국민은행에 대해서는 “정보보안 예산 676억원 가운데 283억원을 집행하지 않아 집행률이 58%에 불과했다”며 미집행 예산에 인증체계와 접근통제 개선 사업이 포함돼 있다고 주장했다.