




|
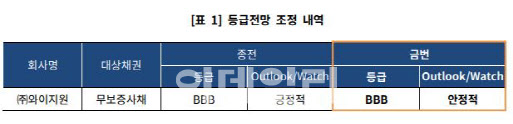
김동혁 한기평 연구원은 “주 수요처인 선박, 항공, 자동차산업의 부진을 감안할 때 단기간 내 와이지-원은 과거 수준의 수익성을 회복하기는 어려울 것”이라고 판단했다.
와이지-원의 투자정책을 보면 2016년 인서트(280억원), 서운산단부지 매입(95억), 2017년 인서트(151억원), 라운드 툴(305억원), 2018년 엔드밀 라인 확장(250억원), 중국법인 솔리드 확장(62억원), 미국총판 인수(순지급액 약 110억원), 독일 테크 센터 신설(65억원), 2019년 송도사옥 및 연구소 건축(120억원), 솔리드 생산능력 증설 및 교체(171억원), 테크 센터 건물 건설(110억원) 등 자체 영업현금흐름을 상회하는 투자가 지속됐다.
또 최근 영업현금흐름이 축소된 가운데 기타 자본 유입도 미미해 재무 부담이 확대됐다고 진단했다. 김 연구원은 “올해 독일 테크센터 건물 증축(투자규모 112억원)과 송도사옥 신축(154억원)이 일단락되고 기존 연구소를 매각(장부가 160억원)할 계획이나 과중한 운전자본 부담으로 큰 폭의 재무안정성 개선은 어려울 것”이라고 분석했다.
한편 와이지-원의 과중한 투자를 감안해 상향변동요건을 기존 ‘순차입금/EBITDA 3.0배 이하’로 보수적으로 설정했으나, 2020년 투자가 일단락되는 점을 고려해 ‘3.5배 이하’로 변경 제시했다. 등급하향 요건은 유효성 검토 결과를 토대로 ‘순차입금/EBITDA 7.0배 초과’로 설정했다.
김 연구원은 “거시경제지표 불안정성과 영업실적 변동성을 감안해 전방산업 동향, 재고자산부담, 투자자금 소요, 계획된 자산매각 및 인력감축, 비경상손실 발생 등에 대한 모니터링을 강화할 계획”이라고 전했다.





