|
[이데일리 김정남 기자] 우리금융지주가 지난해 사상 최대 이익에도 저(低)배당 기조를 유지했다. 우리금융지주 재상장 초기에 예상보다 주가가 낮은 건 고민스럽지만 추후 비(非)은행 부문 인수합병(M&A)를 위한 실탄을 확보하기 위한 차원에서다.
6일 금융권에 따르면 우리금융지주는 이날 오후 이사회를 열고 자회사인 우리은행의 주당 배당금 650원을 골자로 한 재무제표 승인 건을 상정해 의결했다. 이사회 문턱을 넘은 안건은 오는 27일 주주총회에서 최종 확정된다.
최대 관심사는 배당 규모다. 올해 초 금융지주사 출범 전 우리은행은 지난해 2조192억원 규모의 순이익을 기록했다. 전년 대비 33.5% 증가해 사상 처음 ‘순이익 2조 클럽’에 들었다. 그런만큼 시장에서는 예년보다 배당이 많아질 것이라는 기대가 적지 않았다.
하지만 결과는 시장 기대치와 차이가 났다. 지난해 우리은행의 배당성향은 21.5%로 2017년(26.7%)보다 5.2%포인트 낮았다. 배당성향은 당기순이익 중 현금으로 지급된 배당금 총액의 비율을 말한다. 배당성향이 낮으면 순이익 중 배당금이 나아져 재무구조는 개선될 수 있지만 주주들에게 이익을 덜 돌려준다는 측면에서 투자가치는 낮다고 볼 수 있다. 우리은행은 2015년 당시만 해도 31.8%의 높은 배당성향을 보였지만 이듬해 21.4%로 급락한 이후 20%대에 머물고 있다. 이번 주당 배당금은 650원으로 2017년 600원과 비교해 50원 오르는데 그쳤다.
|
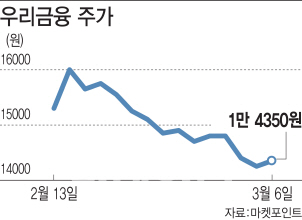
금융권 관계자는 “지주사 전환 초기 안정화를 가져올 수 있는 주요 열쇠가 주가 관리”라며 “시장 기대치를 충족하는 배당을 통해 주주 친화정책에 나서야 한다는 부담이 있을 것”이라고 말했다.
그럼에도 우리금융이 예년에 미치지 못하는 배당정책을 펴는 건 이유가 있다. 은행 외에 증권사 등의 M&A를 다각도로 모색해야 하기 때문이다. 우리금융 고위관계자는 “자산운용사와 부동산신탁사 등부터 들여다보고 있다”며 “증권사 인수도 최대한 서둘러서 하려고 한다. 굵직한 매물이 나왔으면 한다”고 말했다. 지주사 전환과 함께 최대 화두가 된 ‘몸집 불리기’를 위해서는 곳간을 두둑하게 하는 게 중요하다. 굳이 고배당 정책을 펼 이유가 없다는 뜻이다.
또다른 금융권 인사는 “20% 초반대 배당성향에 대한 실망으로 우리금융지주의 주가는 추가로 떨어질 수 있어 보인다”면서도 “추후 인수전을 어떻게 가져가느냐가 변수가 될 것”이라고 했다.