두산은 9일 연결 기준 3분기 매출 5조4269억원, 영업이익 4594억원으로 전년 대비 각각 22.2%, 98.4% 증가했다고 밝혔다. 같은 기간 영업이익률도 5.2%에서 8.5%로 1년 새 3.3%포인트 상승했다. 다만 당기순이익은 1031억원으로 7.5% 감소했다. 2분기 주가수익스와프(PRS) 정산에 따른 역기저효과 등이 반영된 영향이다.
|
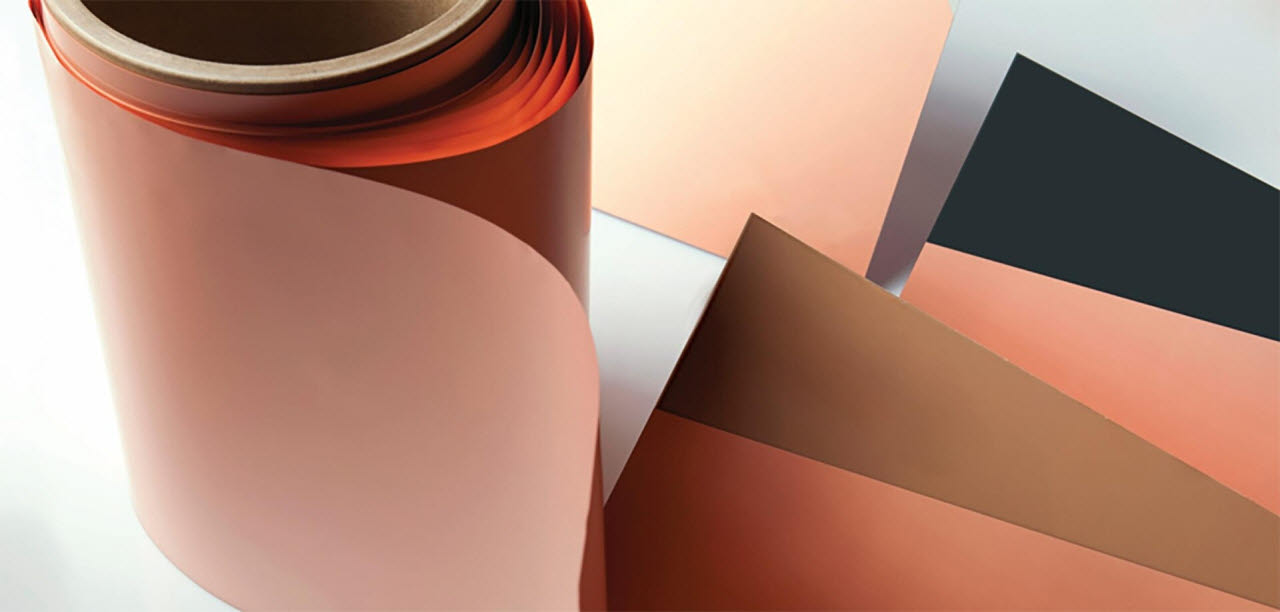
전자BG가 생산하는 CCL은 인쇄회로기판(PCB)의 핵심 소재다. AI 서버의 연산 성능과 데이터 전송속도가 높아질수록 PCB 층수와 면적이 증가하고 신호 손실을 최소화할 수 있는 고성능 CCL의 사용량도 늘어난다.
네트워크 분야에서는 데이터센터 서버 수요 강세에 힘입어 AI 가속기와 초당 800기가비트(Gbps)급 광모듈용 소재 판매가 확대됐다. 반도체 분야에서도 D램과 낸드 등 고성능 메모리용 제품 수요가 이어졌다. 두산은 4분기에도 AI 가속기와 광모듈을 중심으로 판매 호조가 이어져 전자BG의 올해 매출이 2조9100억원 이상을 기록할 것으로 전망했다. 이를 토대로 (주)두산은 올해 자체사업 매출은 3조2000억원을 넘어설 것으로 예상된다.
업계에서는 엔비디아의 차세대 AI 플랫폼 ‘베라 루빈’ 양산 확대도 전자BG 성장에 힘을 보탤 것으로 보고 있다. 베라 루빈 양산이 본격화하면서 네트워크 보드를 중심으로 CCL 물량이 증가하고 가격 인상 가능성이 높게 점쳐지고 있기 때문이다.
이처럼 늘어나는 수요에 맞춰 두산은 생산능력 확대에도 속도를 낼 계획이다. 전자BG는 2028년까지 국내외에 약 9700억원을 투자하기로 했다. 사측은 증설을 통해 2029년 전자BG의 생산능력을 올해 9월 기준의 약 2.7배 수준으로 확대한다는 목표다.
주요 계열사의 실적 개선도 3분기 호실적을 뒷받침했다. 두산에너빌리티는 3분기 매출 4조4494억원, 영업이익 2612억원으로 전년 동기보다 각각 14.7%, 90.6% 늘었다. 3분기 누적 수주는 9조9990억원으로 10조원에 육박했다. 원자력과 가스터빈 중심으로 고수익 사업 비중이 늘면서 수익성이 개선됐다. 두산밥캣도 3분기 매출 2조4635억원, 영업이익 1674억원으로 각각 16.5%, 25.3% 증가했다. 북미를 비롯한 전 지역과 소형장비·산업차량 등 전 제품군에서 판매가 늘어난 영향이다.
두산 관계자는 “현재 AI·반도체 수요 확대로 국내 생산라인 가동률이 100%를 넘어선 상태”라며 “고객사의 중장기 수요를 토대로 생산능력 확대를 추진할 계획”이라고 말했다.
|