|
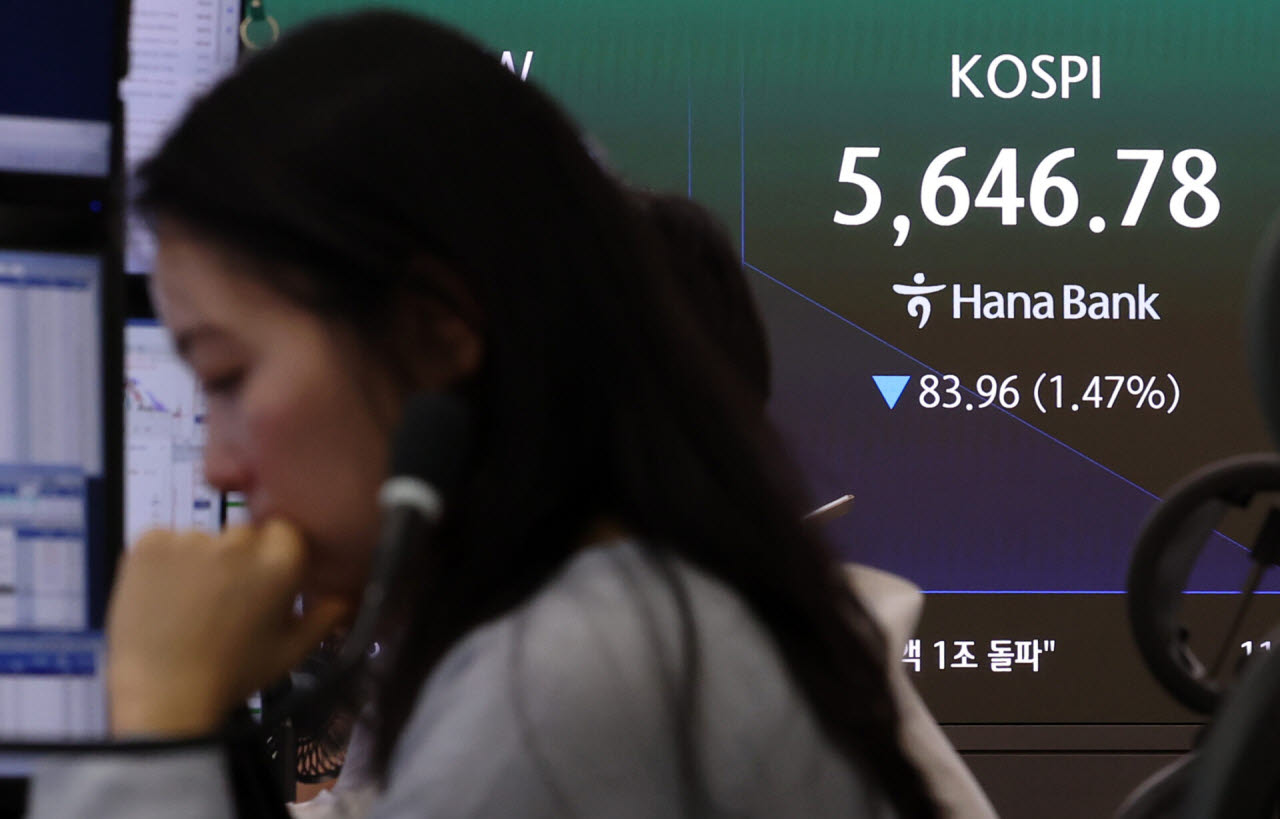
2일 한국거래소에 따르면 코스피는 지난달 30일 5730.74로 거래를 마쳐 9월 말(6838.04) 대비 16.19% 하락했다. 월간 기준 역대 일곱 번째로 큰 낙폭이다.
올해 코스피의 월간 하락률이 역대 하락률 상위 7위 안에 든 것은 이번이 세 번째다. 지난 3월에는 19.08% 하락해 역대 다섯 번째, 7월에는 22.19% 떨어져 역대 세 번째 낙폭을 기록했다. 역대 월간 하락률 상위 7개 가운데 3개가 올해 발생한 셈이다.
세 차례 급락장 가운데 10월은 상대적으로 작은 일별 등락폭에도 하락세가 길게 이어졌다는 점에서 차이를 보였다. 3월에는 21거래일 중 10일 상승하고 11일 하락했으며, 7월에도 22거래일 중 상승일이 10일, 하락일이 12일이었다. 반면 10월에는 20거래일 중 상승일이 8일에 그쳤고 하락일은 12일에 달해 하락일 비중이 더 높았다.
특히 10월 6일부터 15일까지 코스피는 7거래일 연속 하락했다. 직전 거래일인 2일 7003.74였던 지수는 15일 5554선까지 밀렸다. 3월과 7월의 최장 연속 하락일이 각각 4거래일, 3거래일이었던 점을 고려하면 10월에는 하락세가 상대적으로 오래 지속된 셈이다.
반면 하루 단위의 변동폭은 3월과 7월이 더 컸다. 각 거래일 등락률의 절댓값을 평균한 일평균 절대등락률은 7월이 4.89%로 가장 높았고 3월 3.64%, 10월 2.78% 순이었다. 하루에 지수가 5% 이상 오르거나 내린 날도 7월 10일, 3월 7일에 달했지만 10월에는 3일에 그쳤다.
실제로 3월에는 4일 코스피가 하루 만에 12.06% 폭락한 뒤 이튿날 9.63% 급등했다. 7월에도 28일 10.84% 급락했다가 31일에는 17.91% 급등하는 등 급격한 반등이 나타났다. 반면 10월에는 15일 7.57% 하락한 것이 하루 최대 낙폭이었고, 28일 6.63% 급등하며 6000선을 회복한 뒤에도 이틀 연속 하락해 5700선으로 밀려났다. 월간 낙폭 자체는 3월과 7월보다 작았지만 하락이 길게 누적되고 반등세도 이어지지 못한 것이 10월 장세의 특징이다.
외국인 순매도 지속…개인 순매수 규모는 축소
투자주체별 수급에서도 차이가 나타났다. 한국거래소에 따르면 외국인은 올해 세 차례 급락장에서 모두 순매도했다. 3월 35조8806억원, 7월 9조8936억원, 10월 18조6757억원을 각각 순매도했다.
외국인이 순매도하는 동안 개인은 순매수를 이어갔지만 그 규모는 갈수록 줄었다. 3월 33조5690억원에 달했던 개인 순매수액은 7월 5조3715억원, 10월 3조3486억원으로 축소됐다. 10월 순매수 규모는 3월보다 약 90.0%, 7월보다 약 37.7% 감소했다. 급락장에서 개인이 순매수 기조를 유지했지만 매수 규모는 이전보다 크게 줄어든 셈이다.
투자자예탁금도 감소했다. 금융투자협회에 따르면 지난달 30일 기준 투자자예탁금은 90조2351억원으로 9월 말(104조6644억원)보다 14조4293억원(13.8%) 줄었다. 올해 월말 기준 최고치였던 5월 말(131조5856억원)과 비교하면 41조3505억원(31.4%) 감소했다. 증시 대기자금도 5월 고점 대비 30% 넘게 줄어들면서 시장의 자금 여건도 이전보다 위축된 모습이다.
추가 조정 위험과 반등 기대 공존…이달 ‘불확실성 털어낼까’ 주목
증권가에서는 중동 정세 장기화에 따른 고유가와 인플레이션 압력, 고금리에 따른 AI 기업의 자금조달 비용 증가를 최근 증시 조정의 주요 원인으로 지목한다. AI 투자 확대에 대한 기대가 유지되고 있지만 막대한 투자 비용을 실제 수익으로 연결할 수 있는지를 둘러싼 의구심이 커지면서 투자심리를 짓누르고 있다는 분석이다.
신승진 삼성증권 리서치센터 팀장은 “상반기 외국인 매도를 받아내면서 코스피 상승을 이끌던 개인 투자자들의 심리가 최근 시장 변동성 확대로 크게 위축됐다”고 진단했다. 고금리로 채권의 상대적인 투자 매력이 높아진 데다 외국인 자금도 당장 유입되기 어려운 환경이라는 설명이다.
외부 악재가 장기화하면 지수의 추가 하락 가능성도 배제하기 어렵다. 신 팀장은 “지정학 갈등과 거시경제 불확실성으로 고유가·고금리가 지속된다면 코스피는 5150선(12개월 선행 주가순자산비율 1배 기준)을 하회할 수도 있다”고 밝혔다. 시장 상황에 따라 일시적으로 5000선을 밑돌 가능성도 언급했지만, 2026~2027년 국내 증시의 예상 자기자본이익률(ROE)이 20%를 웃도는 점을 고려하면 현실화 가능성은 낮다고 평가했다.
시장 회복의 관건으로는 지정학적 불확실성 완화와 AI 기업의 자금조달 여건 안정이 꼽힌다. 신 팀장은 “중동 정세가 안정화되면서 유가와 금리가 동반 하락하는 것이 가장 중요한 반등의 계기”라고 설명했다. AI 기업들의 신용위험을 보여주는 신용부도스와프(CDS) 프리미엄과 미국 하이일드 채권 스프레드가 안정되는지도 주목해야 할 지표로 제시했다.
정다운 LS증권 연구원은 미국 빅테크 기업의 자사주 매입 축소와 AI 산업의 수익화 불확실성으로 단기적인 저점 재시험 가능성을 열어뒀다. 그러나 신용위험이 확대될수록 미국 연방준비제도(Fed·연준)의 긴축 기조가 완화될 가능성도 있다는 점에서 추가 충격이 반드시 장기 하락으로 이어지는 것은 아니라는 분석이다. 정 연구원은 “지난 금요일 미국 증시의 하락과 이어지고 있는 근본적인 문제를 감안할 때 일시적으로 재차 저점 테스트 가능성은 열어둬야 한다”고 내다봤다.
AI 투자 관련 기초체력 자체는 여전히 견조하다는 평가도 나온다. 박상현 iM증권 연구원은 미국과 한국의 설비투자 증가세와 국내 반도체 수출 호조를 근거로 AI 투자 사이클이 유지되고 있다고 분석했다. 주요 AI 기업들의 CDS 프리미엄이 상승했지만 전방위적인 신용위기로 확산됐다고 판단하기에는 이르다는 것이다.
11월 미국 중간선거와 중동 정세, 프랑스 재정 리스크 등 대외 불확실성의 해소 여부도 증시 방향을 가를 변수다. 박 연구원은 1942년 이후 21차례 미국 중간선거에서 선거 직전 10월 말부터 이듬해 6월 말까지 스탠더드앤드푸어스(S&P)500지수가 모두 상승했고, 평균 상승률은 약 16.6%였다는 과거 사례를 제시했다. 중간선거 이후 정치적 불확실성이 완화되면 투자심리 회복의 계기가 될 수 있다는 분석이다. 박 연구원은 “11월 중 각종 불확실성 해소 여부가 AI 투자 수익성 논란에도 직간접적 영향을 미치는 동시에 하이퍼스케일러 주가 흐름에도 큰 영향을 줄 것”이라고 전망했다.