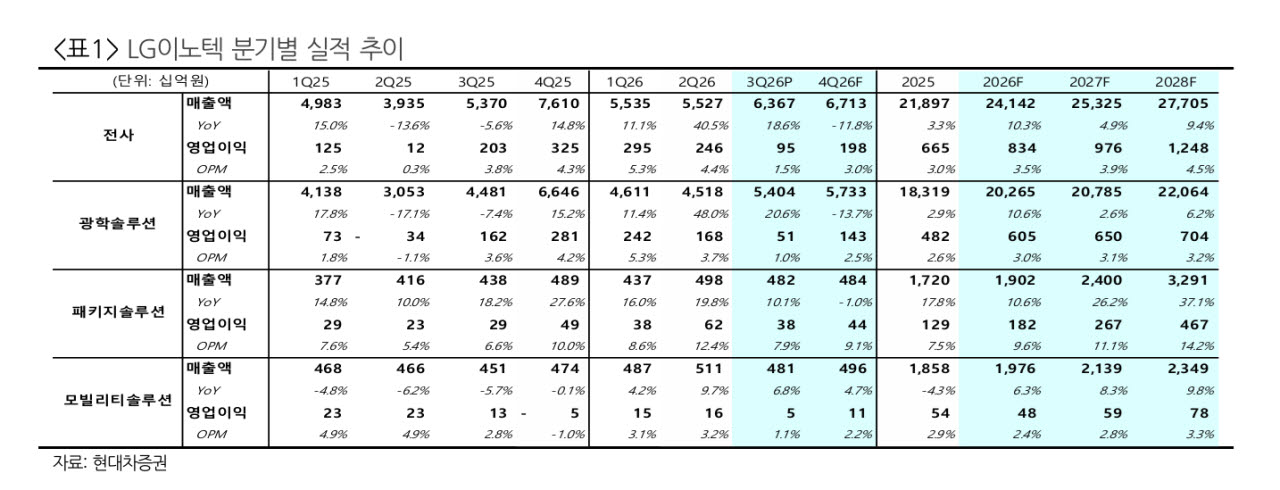
김종배 현대차증권 연구원은 이날 발간한 보고서에서 “2027년 예상 주당순이익(EPS) 3만2282원에 타깃 주가수익비율(Target PER) 17.56배를 적용해 목표주가를 산출했다”며 “국내외 미세회로 절연필름(ABF) 기판 동종 기업인 유니마이크론, AT&S, 대덕전자의 2027년 평균 주가수익비율(PER)에 10% 할인을 적용했는데, 이는 광학솔루션 사업부의 높은 이익 변동성을 감안한 보수적인 조치”라고 말했다.
김 연구원은 “반도체 칩 가격 상승(칩플레이션)에도 불구하고 견조한 북미 스마트폰 판매로 기타 부품에 대한 단가 인하(CR·Cost Reduction) 우려는 상쇄됐으나 여전히 외생변수에 의해 실적 변동성이 큰 점은 분명히 아쉬운 점”이라면서 “이를 극복하기 위해서는 인공지능 주기(AI 사이클)의 영향을 받는 반도체 기판에서의 이익 기여도가 빠르게 상승할 필요가 있다”고 덧붙였다.
LG이노텍의 올해 3분기 연결 기준 매출액은 전년 동기 대비 19% 증가한 6조3700억원, 영업이익은 53% 감소한 948억원(영업이익률 1.5%)을 기록했다. 김 연구원은 “양산 일정에 따른 매출 조기 인식과 고객사향 우호적 판가 협상으로 외형 성장은 시장 기대치를 웃돌았으나, 환율 급락에 따른 높은 원가 부담 탓에 이익률 하락은 불가피했다”고 진단했다.
4분기 실적 역시 단기적으로는 숨 고르기 흐름이 이어질 것으로 전망했다.
김 연구원은 “4분기 연결 기준 매출액은 전년 동기 대비 12% 감소한 6조7000억원, 영업이익은 39% 줄어든 1983억원(영업이익률 3.0%) 수준을 나타낼 것”이라며 “낮은 원·달러 환율과 이전 분기 재고 부담이 남아 있어 당장 뚜렷한 수익성 개선은 어렵겠지만, 3분기와 유사한 환경 속에서도 견조한 북미 수요가 실적을 지지할 것”이라고 내다봤다.
현대차증권은 LG이노텍의 구조적 기업가치 재평가(리레이팅·Re-rating)를 이끌 핵심 축으로 ‘패키지 기판 사업’을 지목했다. 외생변수에 흔들리는 카메라 모듈의 실적 변동성을 보완하기 위해서는 고부가가치 기판의 성장이 필수적이라는 진단이다.
김 연구원은 “주목할 점은 미세회로 절연필름(ABF) 기판에 대한 사업 일정(로드맵)이 전혀 훼손되지 않았다는 사실”이라며 “주요 고객사와의 논의를 거쳐 내년부터 서버용 제품 양산이 본격화될 예정이며, 이를 위한 공장 증설 역시 순조롭게 준비 중”이라고 설명했다.
이어 “글로벌 기판 업황 자체가 극심한 공급 부족(쇼티지) 국면인 만큼 회사의 출하 계획 달성에는 무리가 없다”며 “미세회로 절연필름(ABF) 기판뿐만 아니라 무선주파수 시스템인패키지(RF-SiP), 플립칩 칩스케일 패키지(FC-CSP) 출하량(Q)이 지속적으로 늘고 있어 패키지 기판 부문의 높은 수익성이 전사 이익 확장을 이끌 것”이라고 분석했다.
|