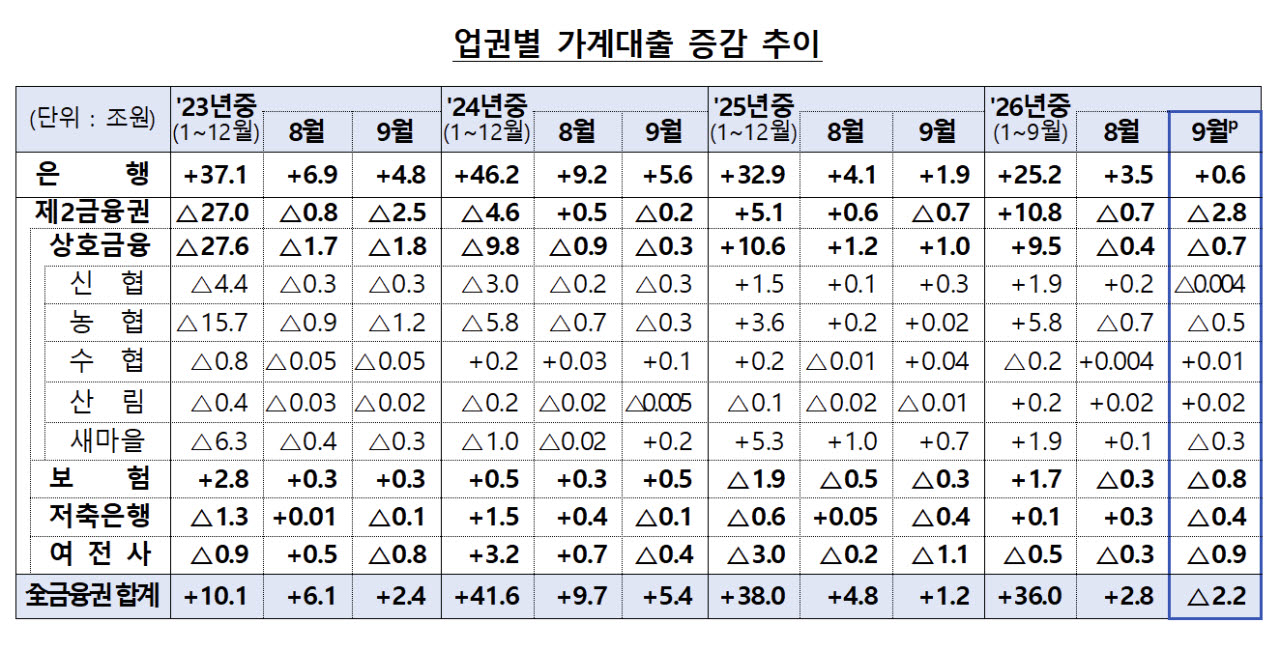
15일 금융위원회와 금융감독원에 따르면 9월 은행과 제2금융권을 합친 가계대출은 전월 대비 2조 2000억원 감소했다.
주담대는 3조 3000억원 증가해, 전월(4조 3000억원) 대비 증가폭이 축소됐다. 은행권 주담대는 2조 9000억원 증가해 전월(4조 1000억원)보다 증가폭이 축소됐다. 반면, 제2금융권 주담대 증가폭은 4000억원으로 전월(2000억원) 대비 소폭 확대됐다.
|
업권별로 살펴보면 은행권 가계대출은 6000억원 증가해, 전월(3조 5000억원) 대비 증가폭이 큰 폭으로 축소됐다. 세부적으로는 은행 자체 주담대가 1조 8000억원으로 전월(2조 9000억원)대비 증가폭이 축소됐다. 정책성대출은 1조 1000억원으로 전월 증가폭이 유지됐다. 기타대출은 2조 3000억원 감소해, 전월(6000억원) 대비 감소폭이 확대됐다.
제2금융권 가계대출은 2조 8000억원 감소해, 전월(7000억원) 대비 감소폭이 확대됐다. 상호금융권은(4000억원→ 7000억원), 보험(3000억원→8000억원), 여전사(3000억원→9000억원)는 모두 감소폭이 확대됐다. 저축은행은 4000억원 감소하며, 전월 3000억원 증가에서 감소세로 전환됐다.
|
이어 신 사무처장은 하반기 주택가격 상승 기대 등에 따른 리스크 관리를 주문했다. 그는 “향후 주택가격 상승 기대, 신용대출 변동성 확대 가능성 등 하반기 리스크 요인이 상존한 만큼, 남은 기간에도 긴장의 끈을 한시도 늦추지 않고 가계부채 관리에 만전을 기해달라”고 말했다.
아울러 대출규제 강화로 실수요자들이 불편을 겪지 않도록 점검할 것을 당부했다. 금융당국은 6.27대책 등 대출규제 강화 과정에서 수분양자 등에게 예기치 못한 피해가 발생하지 않도록 경과규정을 마련해 분양 당시의 대출규제가 종전대로 적용되도록 하고 있으나, 그간 금융권의 총량관리 목표 준수 과정에서 대출 취급이 제한되는 경우가 일부 있었다.
신 사무처장은 “최근 가계대출 총량관리 목표를 기존 1.5%에서 3% 수준으로 상향 조정하고 금융회사별 총량목표에서 집단대출(이주비·중도금·잔금대출)을 별도 관리하고 있는 만큼 연말 대출절벽 발생 우려는 제한적일 것”이라고 예상했다.
이어 “이번 8.13대책에 따라 신축 입주단지에 대한 집단대출이 금융회사별 총량목표에서 100% 제외된 만큼, 실수요자들이 분양 당시 예상한 자금조달계획에 따라 차질 없이 대출을 받을 수 있도록 금융권에서 철저히 확인하고 점검해 달라”고 당부했다.