




|
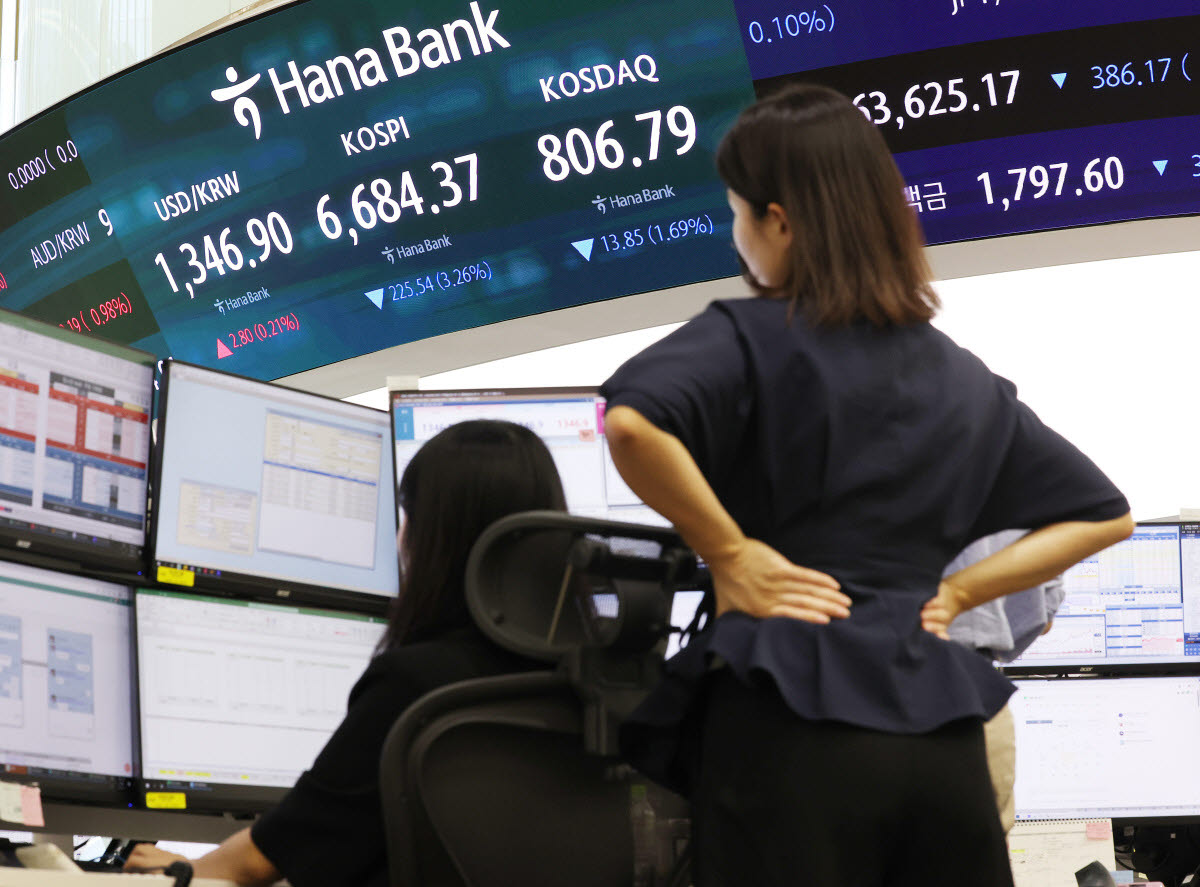
통상 기준금리 인상은 주식시장에 악재로 받아들여진다. 금리가 오르면 기업의 자금조달 비용이 높아지고 미래 이익의 현재가치를 낮추는 할인율도 상승하기 때문이다. 하지만 이번 FOMC에서는 오히려 금리 인상 자체가 시장의 불확실성을 줄일 수 있다는 분석이 잇따르고 있다.
현재 미국 국채 10년물 금리는 5%선을 위협하고 있다. 재정적자 확대와 국채 공급 부담, 국제유가 상승에 따른 인플레이션 우려 등이 겹친 영향이다. 이런 상황에서 연준이 금리를 올려 물가 안정 의지를 보여주면 향후 인플레이션에 대한 우려가 낮아지며 장기금리 상승세에 제동이 걸릴 수 있다는 설명이다. 반대로 금리를 동결하면 당장은 긴축 부담을 덜 수 있지만 물가 불안이 지속되며 장기금리가 추가 상승할 수 있다.
강혜성 상상인증권 연구원은 “금리 인상은 단기적으로 위험자산 투자심리를 위축시킬 수 있다”면서도 “미 행정부의 재정정책 확대와 국채시장 불안이 커지는 상황에서 연준 독립성과 물가 안정 의지는 미국 금융시장 신뢰를 방어하는 역할을 할 수 있다”고 설명했다.
지난달 미국 물가지표 역시 금리 인상 전망을 뒷받침한다. 8월 소비자물가지수(CPI)는 전월 대비 0.4% 올라 시장 예상에 부합했다. 근원 CPI는 0.3% 상승해 예상치(0.2%)를 웃돌았으나 무선통신요금이 전월 대비 5.9% 급등한 영향이 컸다. 이는 특정 통신사의 요금제 조정 등에 따른 영향으로 일회성 성격이 강하며, 연준이 이를 근거로 정책금리를 동결할 가능성은 낮다는 분석이다.
허진욱 삼성증권 수석 연구원은 “8월 CPI를 거치면서 선물시장에 반영된 9월 인상 확률이 약 90%까지 높아진 상황에서 동결 결정은 연준의 통화정책에 대한 신뢰 저하와 미 국채시장의 혼란을 가중시킬 위험성이 매우 높다”고 분석했다. 그러면서 “연준이 통화정책에 대한 신뢰 강화를 위해 금리 인상이 필요하다고 판단할 가능성이 높아졌다”며 “9월 FOMC에서 ‘신뢰 회복성 인상’이 나타날 것”이라고 내다봤다.
과거에도 금리 인상 직후 증시는 약세를 보였지만 이후 장기금리가 하락하면서 반등하는 흐름이 나타났다. 하나증권이 연준의 첫 금리 인상 이후 3개월 이상 동결이 이어졌던 1997년 3월과 2015년 12월 사례를 분석한 결과, 미국 10년물 국채금리는 인상 당월 전월 대비 평균 20.7bp(1bp=0.01%포인트) 올랐지만 한 달 뒤에는 26.7bp 떨어졌다. 미국 2년물 역시 인상 당월 22.6bp 상승한 뒤 다음 달 21.0bp 하락했다.
장기금리가 꺾이자 주식시장도 반등했다. 코스피는 금리 인상 전월 평균 1.6% 하락하고 인상 당월에도 0.7% 떨어졌다. 하지만 한 달 뒤 0.7%, 두 달 뒤 3.9% 상승하면서 인상 시점 이후 두 달간 누적으로 평균 4.6% 반등했다. 같은 기간 S&P500 지수도 3.1% 상승했다.
이번 FOMC의 핵심은 금리 인상 여부 자체보다 추가 인상 경로와 미국 장기금리의 방향성이 될 전망이다. 연준이 이번 인상을 제한적인 조정으로 규정하고 장기금리가 5% 부근에서 정점을 형성한다면 높은 할인율에 눌렸던 성장주와 반도체를 중심으로 코스피의 밸류에이션 부담도 완화될 수 있다는 분석이다.
이재만 하나증권 연구원은 “미국 금리선물 시장은 올해 9월부터 내년 12월까지 연준이 4차례 금리 인상할 가능성을 반영하고 있다”며 “9월 인상 시에는 인상 부담이 일부 선반영됐다는 인식이 형성될 수 있다”고 말했다. 이어 “이 경우 시중금리는 단기 정점을 형성한 후 다소 낮아질 것”이라며 “연초 이후 시중금리 상승 과정에서 주가 할인율이 높아진 업종의 밸류에이션 상승 가능성이 있다”고 전망했다.
국내에서는 반도체와 2차전지, 조선, 제약·바이오, 운송 등을 밸류에이션 반등 업종으로 제시했다. 개별 종목 중에서는 SK하이닉스와 HD현대중공업, 삼성SDI, 대한항공, 이수페타시스, SK바이오팜, 한화엔진, 후성 등을 언급했다.