|
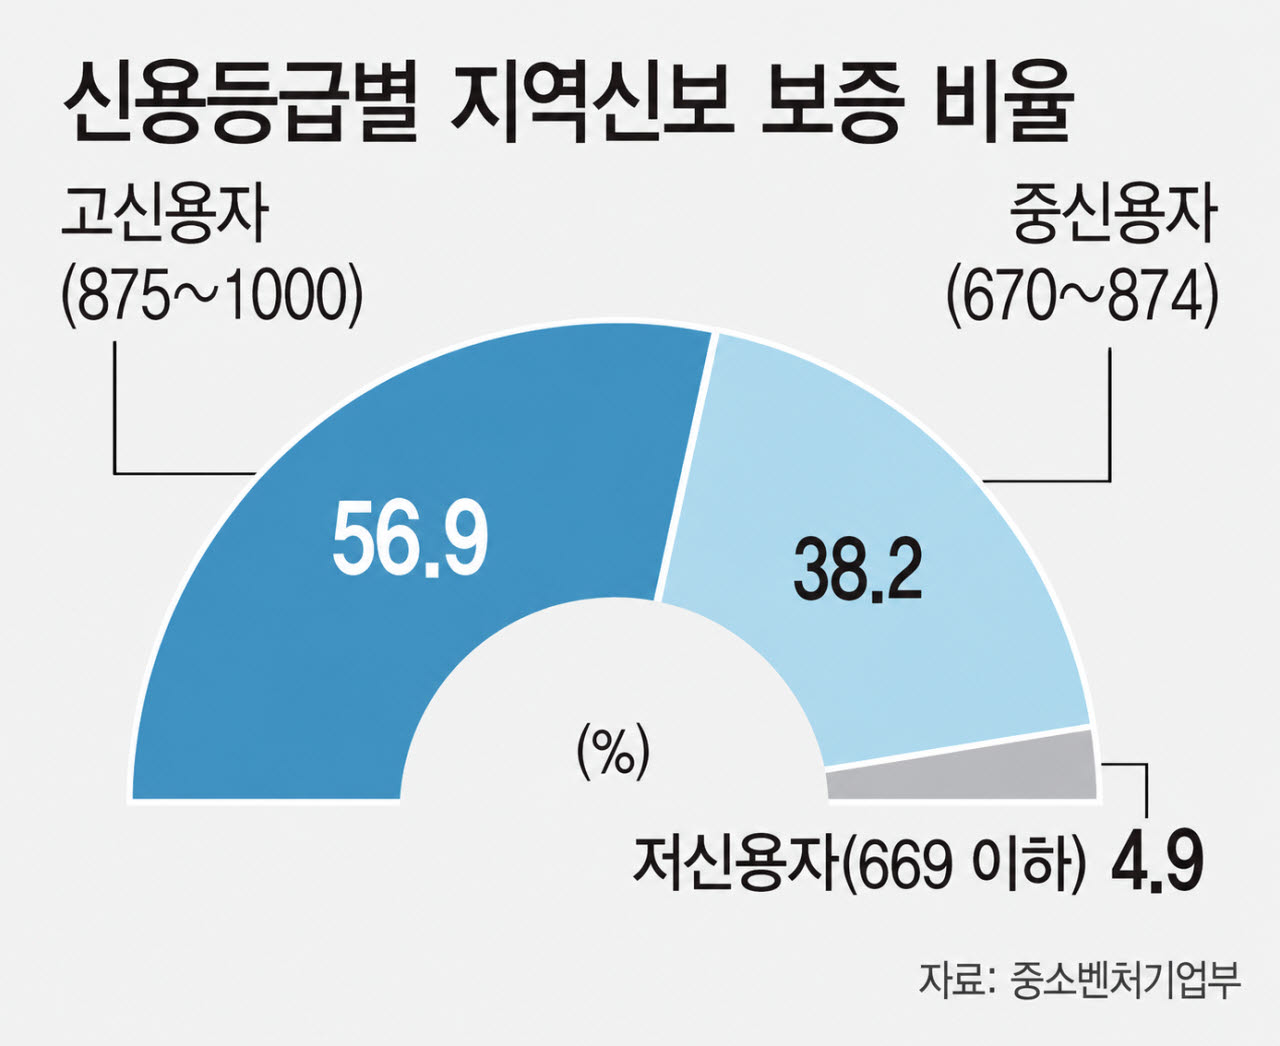
반대로 전체 보증에서 고신용자가 차지하는 비중은 54.8%(25조328억원)에서 56.9%(26조668억원)로 늘었다. 지난 6~8월 지역 신보의 소상공인 보증 잔액은 약 1000억원 늘었는데 신규 보증이 대부분이 고신용자에게 간 셈이다.
늘어난 보증 손실에 중·저신용자 보증 몸사려
은행 등 금융기관이 담보가 부족한 중소기업·소상공인에게 자금을 대출해주면 지역 신보는 채무 이행을 보증해주는 역할을 한다. 보증을 받은 중소기업·소상공인이 금융기관 대출을 상환하지 못하면 지역 신보에서 이를 대신 갚아준다.
정부에서는 중·저신용자의 금융 접근성을 확대하기 위해 포용금융을 강조하고 있지만 문제는 보증 현황에서 나타나듯 지역 신보들의 재정 여건이 악화하면서 중·저신용자들의 보증 문턱이 점점 높아지고 있다는 점이다. 지역 신보 보증을 받은 기업 중 지난 5년간(2022~2026년 8월) 파산한 기업은 2만5100곳, 이로 인한 지역 신보들의 손실은 3377억원에 이른다.
한 지역 신보 관계자는 “재보증(지역 신보 보증에 대해 신용보증재단중앙회가 다시 일정 비율 보증을 서는 것)이 축소 추세인 상황에서 지역 신보에서 손실을 다 떠안아야 할 상황”이라며 “구조적으로 보증 심사 요건을 강화하고 고신용자 위주로 보증이 나갈 수밖에 없는 구조”라고 했다. 자체 재원이 상대적으로 여유 있는 수도권은 그나마 숨 쉴 구멍이 남아 있지만 재정이 열악한 비수도권 지역 신보는 중·저신용자 보증 손실을 감내하기 어렵다고 아우성이다.
지역 신보 “재보증 줄면 고신용자 위주로 보증할 수밖에”
정부도 이런 상황을 인식하고 있다. 재보증 예산을 올해 1570억원에서 2607억원으로 증액하고, 전체적으로 재보증 비율을 낮추는 가운데서도 중·저신용자에 대한 보증은 재보증 비율은 평균보다 높게 설정하기로 한 것도 이 때문이다. 또한 연내에 중기부를 중심으로 지방정부와 보증정책협의회를 꾸려 보증 제도 개선을 논의할 예정이다. 하지만 늘어난 예산으론 보증 손실을 줄이긴 부족할뿐더러 재보증을 받기 위한 요건도 까다롭다는 게 지역 신보들 원성이다.
김홍기 한남대 명예교수는 “소상공인 보증 재원에 대한 중앙과 지역 간 협의가 제대로 이뤄지지 않으면 결국 소상공인이 금융 지원을 받지 못하는 상황에 직면하게 된다”며 “중앙정부와 지역 신보, 지방정부 간 보증 재원 분담에 대한 합리적인 논의가 필요하다”고 말했다.