|
정부는 집값 상승과 가계부채 증가를 억제하기 위해 주택담보대출 한도를 제한하고 있다. 수도권·규제지역의 주택 구입 목적 주담대 한도는 주택가격이 15억원 이하이면 최대 6억원, 15억원 초과~25억원 이하이면 4억원, 25억원 초과이면 2억원이다. 이는 대출 상한으로, 실제 대출 가능액은 주택담보대출비율(LTV)과 총부채원리금상환비율(DSR), 차주의 소득과 기존 부채 등에 따라 더 줄어들 수 있다.
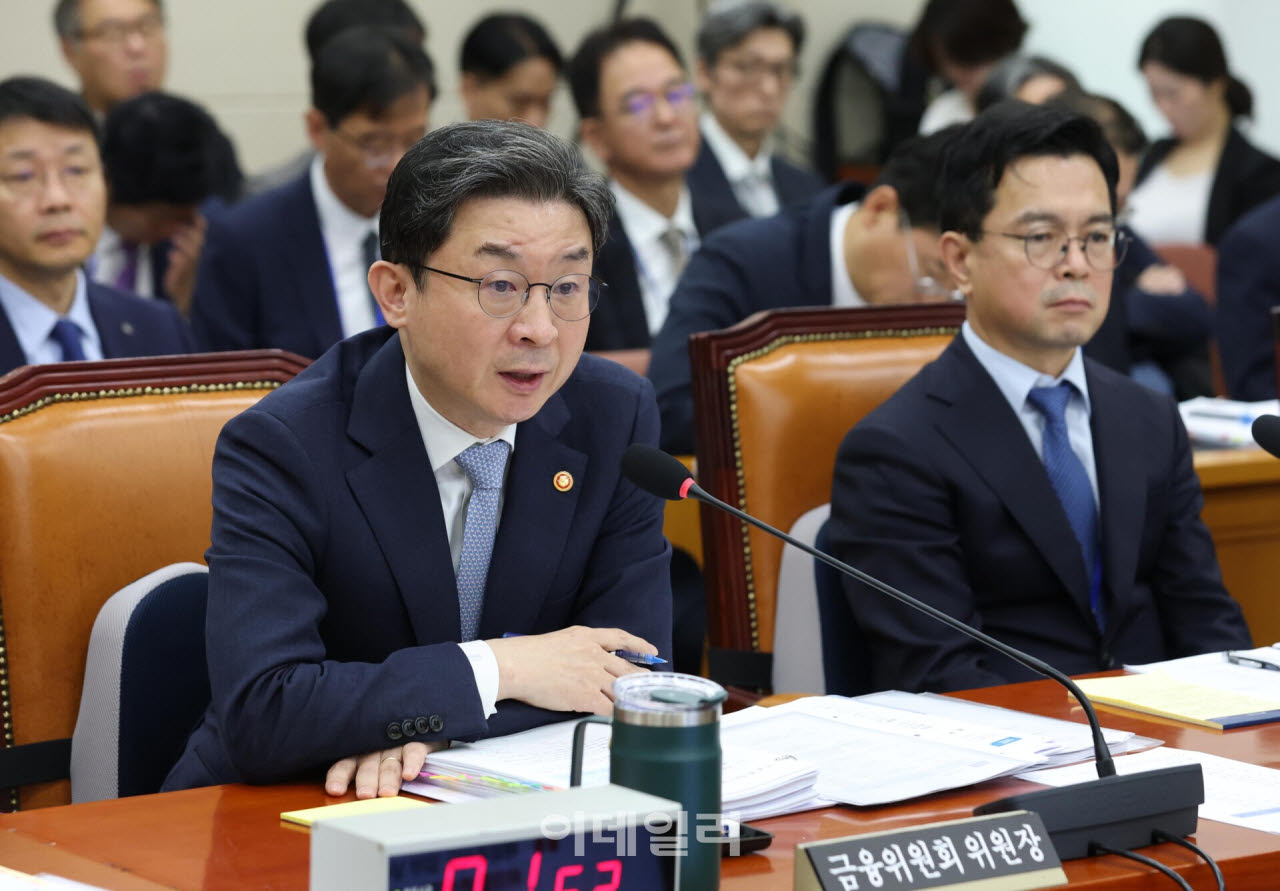
신 의원은 주택담보대출 한도 규제로 주택 구입에 필요한 자기자금 부담이 커졌다며 “실질적으로 현금 부자만 집을 살 수 있게 해놨다”고 비판했다. 이어 서울 집값 상승세가 지속되고 있다는 점을 들어 “대출규제로 집값을 잡는 데 실패한 것”이라고 지적했다.
이 위원장은 “뼈아프다”면서도 대출규제가 없었다면 집값 상승이 더 심했을 수 있다는 취지로 답했다. 이에 신 의원은 “가정을 전제로 그렇게 말씀하시는 것은 부적절하다”고 반박했다.
신 의원은 이재명 대통령이 부동산 개혁 조치가 저항과 반발로 충분히 추진되지 못했다는 취지로 언급한 데 대해서도 금융위의 판단을 물었다. 이 위원장은 “부동산은 수요·공급·세제·대출을 종합적으로 봐야 한다”고 말했다.
강남과 강북 간 집값 격차가 줄어드는 이른바 ‘평탄화’에 대한 질의도 이어졌다. 신 의원은 강북과 서울 외곽 집값 상승을 불가피한 현상으로 보는 것이냐고 물었고, 이 위원장은 “시장을 안정시켜야 한다”고 답했다.
이 위원장은 “저희가 공급에 주력하고 있다”며 “빨리 공급을 더 많이 확대해서 시장을 안정시키는 게 중요하다”고 강조했다.
주담대 한도를 6억원으로 제한한 조치에 대해서는 당시 시장 상황을 고려한 정책이었다고 설명했다. 이 위원장은 “당시에는 강남 등 고가주택이 (집값 상승을) 견인하는 상황이었기 때문에 6억원이라는 대책이 효과를 봤다고 대부분 평가한다”고 말했다.