|
대림코퍼레이션은 대림그룹내 전문 무역상사로 설립돼 석유화학 제품 도매업을 주력사업으로 하고 있다. 대림산업(000210) 지분 22.3%를 보유중이며, 이해욱 대림산업 부회장이 52.3%를 가진 최대주주다.
김동현 한기평 수석연구원은 “재무안정성이 향상될 전망인데다 견고한 거래 기반으로 양호한 영업실적을 지속할 것”이라며 “안정적인 순이익과 영업현금흐름 창출을 반영해 등급전망을 ‘긍정적’으로 상향 조정한다”고 밝혔다.
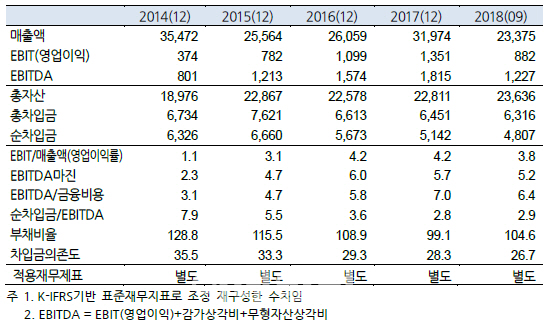
먼저 ITC사업부문 가세로 2015년이후 사업 포트폴리오 강화, 수익성 향상이 이뤄졌고, 차입금은 축소되는 추세다. 상각전영업이익(EBITDA)대비 순차입금 비율은 2014년 7.9배에서 지난해 9월 누계기준 2.9배로 대폭 향상됐다.
이와함께 무역업 특성상 영업채산성은 낮지만 견고한 거래기반, 사업 포트폴리오 확충으로 안정적 영업이익이 발생할 것으로 보인다. 반면 투자부담은 완화돼 재무안정성이 높아질 전망이다. 2014년말 128.8%에 달했던 부채비율은 지난해 9월말 104.6%로 개선됐고, 차입금의존도는 35.5%에서 26.7%로 향상됐다.
|
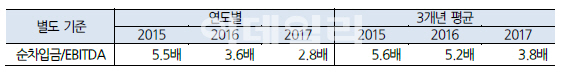
반면 주요 계열사 재무위험 확대, 수익기반 약화 등으로 EBTIDA대비 순차입금이 2.5배를 초과하는 상태가 지속되면 등급 전망을 안정적으로 낮출 수 있다고 했다.