|
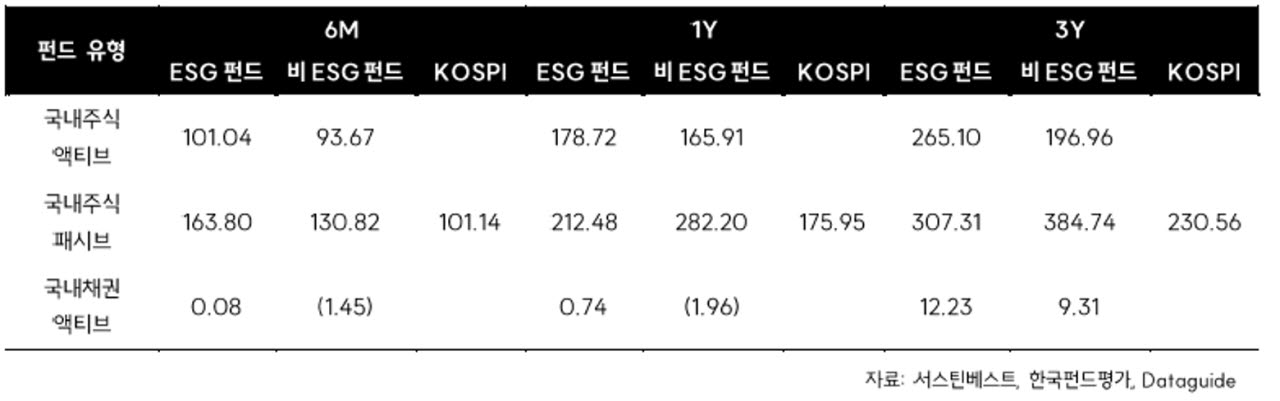
보고서에 따르면 2026년 6월 말 기준 국내주식 액티브 ESG 펀드의 3년 순자산 가중평균 수익률은 265.10%로, 비ESG펀드(196.96%)보다 68.1%포인트 높았다. 1년(178.72%)과 6개월(101.04%) 수익률 또한 비ESG펀드(1년 165.91%, 6개월 93.67%)를 모두 상회했다.
국내채권 액티브 ESG 펀드 역시 6개월 0.08%, 1년 0.74%, 3년 12.23%으로, 비ESG펀드의 -1.45%, -1.96%, 9.31%를 전 기간에서 웃돌았다.
위험조정성과에서도 유형별 차이가 나타났다. 위험조정성과를 보여주는 샤프비율의 경우, 국내 주식 패시브 ESG 펀드가 6개월·1년·3년 전 기간에서 비ESG 펀드를 상회하며 우수한 위험관리 역량을 보였다. 3년 기준 샤프비율은 ESG 패시브 펀드가 1.17로 비ESG 펀드(0.80)보다 높았다.
ESG 점수(Score)와 투자성과 간의 연관성은 장기일수록 더욱 뚜렷해졌다. 코스피(KOSPI) 대비 초과수익률과의 상관계수는 6개월 0.287에서 1년 0.351, 3년 0.471로 기간이 늘어날수록 양(+)의 상관성이 짙어졌다. 샤프비율과의 상관계수 역시 6개월 0.158에서 3년 0.539로 대폭 확대됐다.
특히 지배구조(G) 성과가 장기 위험관리에 핵심적인 역할을 하는 것으로 분석됐다. G 점수는 단기 성과와는 음(-)의 관계를 보였으나, 3년 기준으로는 샤프비율과 유의한 양의 상관관계(0.487)를, 하방편차와는 유의한 음의 상관관계(-0.345)를 기록했다. 지배구조가 우수한 기업에 투자할수록 장기적으로 손실 위험을 방어하고 위험 대비 성과를 높일 수 있음을 시사한다.
반면 ESG 펀드의 ESG 점수가 시장 전반으로 수렴하는 ‘평준화’ 현상도 포착됐다. 국내주식형 ESG 펀드의 ESG 점수 중앙값은 76.81점으로 코스피(76.68점)와의 격차가 0.13점에 불과했다. 직전 반기 0.30점이었던 격차가 추가로 축소된 것이다.
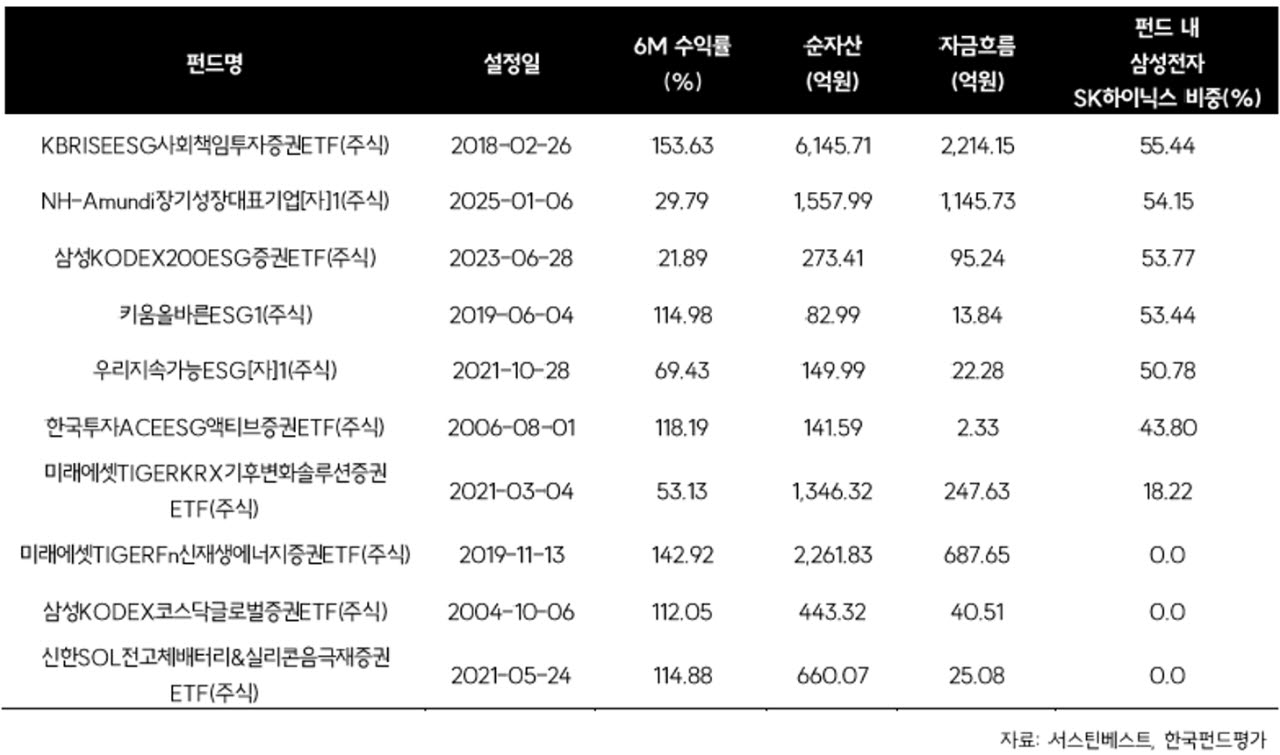
투자전략별 포트폴리오 구성에서도 차이가 나타났다. ESG 펀드는 일반 펀드 대비 올 상반기 급등세를 보인 삼성전자(-6.9%p)와 SK하이닉스(-4.7%p)를 과소편입(Underweight)해 단기 상대성과에 일부 부담으로 작용했다. 반면 삼성전기, LS ELECTRIC 등 상승 종목을 초과편입(Overweight)하며 긍정적인 성과를 내기도 했다.
|
김영일 서스틴베스트 선임연구원은 “ESG 성과와 투자성과의 상관관계는 단기보다 장기에서 보다 뚜렷하게 나타났다”며 “ESG 점수가 시장 수준으로 수렴하는 만큼, 향후에는 단순히 점수가 높은지보다 ESG 요소가 실제 포트폴리오 구성에 어떻게 반영되는지 살펴봐야 한다”고 말했다.
오승재 서스틴베스트 대표는 “ESG 투자가 성숙할수록 투자 과정에서 ESG 정보의 품질과 차별화된 투자전략이 중요하게 될 것”이라며 “연기금 등 자금을 위탁하는 기관투자자가 ESG 운용성과를 평가할 때, 벤치마크 대비 단기 수익률뿐 아니라 중장기 수익률과 위험조정성과 등을 함께 고려하는 별도의 고유한 평가체계를 마련할 필요가 있다”고 말했다.
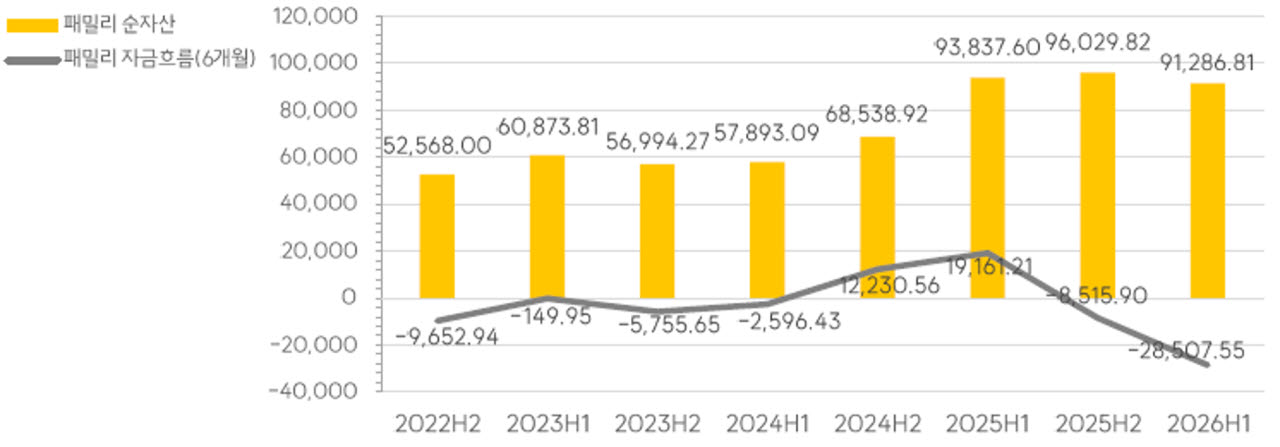
한편, 2026년 6월 말 기준 국내 ESG 펀드는 총 185개로 2025년 상반기 이후 지속적으로 감소하는 추세다. 순자산은 9조 1287억 원으로 전년 말 대비 약 5% 감소했으며, 상반기 중 2조 8508억 원이 순유출됐다.
서스틴베스트는 이번 자금 유출의 93%가 국내채권형 펀드(2조 6382억 원 유출)에 집중됐고, 특정 대형 채권형 펀드의 자금 이동 영향이 컸던 만큼 성과 부진으로 인한 시장 위축으로 보기는 어렵다고 평가했다.
|