|
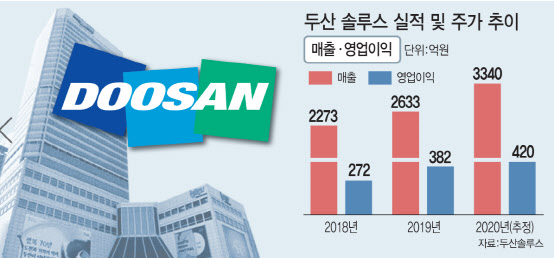
지난 4월 스카이레이크와 첫 협상 때 오갔던 지분 약 51%에 대한 매각가가 6000억원 안팎이었다는 점을 감안하면 사실상 첫 협상 때 오가던 밸류에이션을 크게 웃돌지 못했다는 평가다.
앞선 협상에서 양측은 매각가에 대한 이견을 좁히지 못하고 협상이 결렬됐다. 이후 두산그룹은 공개매각으로 선회해 대기업들을 상대로 매각에 나섰다. 더 많은 매각금액을 이끌어 낼 수 있다는 계산에 따른 결정이었다.
두산 측 생각과 달리 공개 매각은 원매자들이 적극적으로 관심을 보이기 어려운 환경을 만들었다. 매각설에 주가가 계속 오르고 관련 보도가 잇따르며 거품이 덩달아 낀 점도 우려 요소였다. ‘승자의 저주’ 내지는 ‘독이 든 성배’라는 스포트라이트에 대한 부담도 작용했다. ‘프라이빗딜(수의계약)로 계속 갔다면 협상이 더 수월했을 것’이란 얘기가 나온 것도 이때부터다.
우려했던 대로 예비입찰에 나설 것으로 점쳤던 대기업 계열 전략적투자자(SI)들이 대거 불참하면서 흥행에 빨간불이 켜졌다. 매각 작업이 지지부진해지자 자금을 투입한 채권단의 압박도 고려해야했다.
스카이레이크는 지난해 10월 두산솔루스가 증시에 상장했을 때부터 인수에 관심을 보이면서 거래에 가장 근접한 후보자로 꼽혔다. 두산솔루스 매각 단독 협상을 벌일 수 있던 것도 이 때문이다. 증권가 평가처럼 두산솔루스의 성장세를 높게 평가하기도 했다.
스카이레이크는 첫 협상이 틀어졌을 때도 인수의지를 접지 않았다. 공식적으로는 ‘드릴 말씀이 없다’는 입장을 보이면서도 내부적으로 ‘결국 우리에게 재차 기회가 올 수 있다’는 판단에 매각전을 꾸준히 지켜보다 협상 기회를 잡았다.
이번 인수는 스카이레이크가 단행한 인수합병(M&A) 가운데 규모가 가장 크다. 스카이레이크는 정보통신부 장관을 지낸 진대제 회장이 이끄는 국내 사모펀드 운용사로 2006년 설립 이후 주로 IT·첨단기술 분야 회사 인수를 단행해왔다.
스카이레이크는 두산솔루스 외에도 다양한 섹터(부문)로 외연을 확장한다는 방침이다. 한 IB업계 관계자는 “스카이레이크가 주특기로 꼽히는 IT기업 외에도 아웃백스테이크하우스나 에이플러스에셋 등에 투자하는 등 다양성을 추구하려는 움직임을 보이고 있다”며 “성장성 있고 현금 흐름이 괜찮은 매물에 대한 투자도 이어갈 것”이라고 말했다.