|
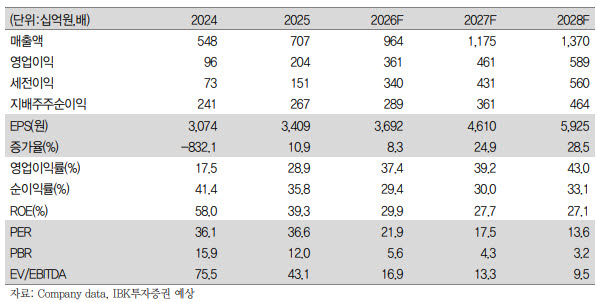
실적 성장은 엑스코프리의 미국 매출이 이끌었다. 원·달러 환율 하락에도 엑스코프리의 미국 매출은 2236억원(1억 5700만달러)으로 전년 동기 대비 29.9% 증가했다. 엑스코프리의 일본 승인에 따른 일회성 수익을 포함해 용역 수익 289억원도 반영됐다.
수익성도 개선됐다. 환율 하락에 따른 판매관리비 감소와 일회성 용역 수익 효과가 더해지면서 3분기 영업이익률은 45.0%를 기록했다. 이는 전년 동기 대비 8.4%포인트, 전분기 대비 5.8%포인트 상승한 수준이다.
엑스코프리의 제형과 적응증 확대도 순차적으로 진행되고 있다. 지난 3월 현탁액 제형의 신약허가신청(NDA)을 제출한 데 이어 10월에는 소아 연령 확대, 11월에는 전신강직간대발작(PGTC) 적응증 추가를 위한 추가 신약허가신청(sNDA)을 각각 제출했다. 내년 승인이 기대된다.
후속 제품 확보도 추진하고 있다. SK바이오팜은 지난 8월 바이오헤이븐과 차세대 뇌전증 치료제 오파칼림의 글로벌 기술도입 계약을 체결했다. 선급금은 4억달러 규모다. 현재 미국 식품의약국(FDA)의 부분 임상 보류 해소 이후 연내 거래 종결을 목표로 협의하고 있다.
오는 12월 공개 예정인 오파칼림의 임상 2·3상 주요 결과도 주목할 만한 변수다. 임상 결과를 통해 신약 가치를 평가할 수 있을 것으로 예상된다. 중장기적으로 엑스코프리의 처방 대상 확대와 오파칼림의 상업화가 이뤄지면 기존 미국 영업조직을 두 제품에 활용할 수 있어 영업 레버리지 확대도 기대된다.
정 연구원은 “엑스코프리를 중심으로 한 실적 성장세는 견조하다”며 “오파칼림의 FDA 부분 임상 보류 해소와 12월 임상 결과 확인으로 불확실성이 완화되면 추가적인 주가 상승 동력이 될 수 있다”고 전망했다.