한은은 22일 증권사의 유동성 및 자본적정성 스트레스 테스트 결과를 담은 ‘금융안정 상황 보고서’를 발표했다. 한은은 △2020년과 같은 주가 급락·신용스프레드 확대 △2022년과 같은 시장금리 상승·차환 위험 확대·우발 채무 현실화 △두 충격이 동시에 발생하는 복합충격 등 세 가지 상황을 가정해 테스트를 진행했다.
|
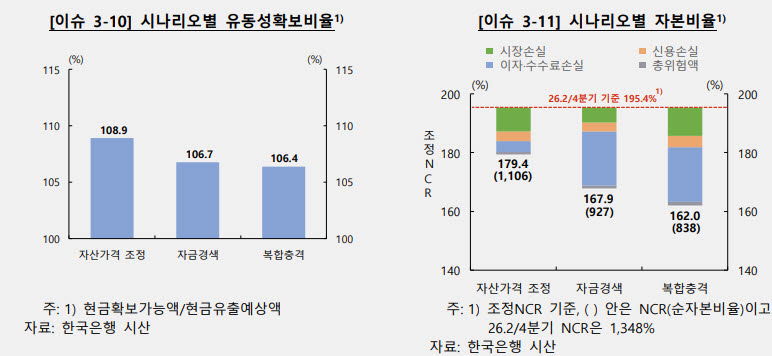
자산가격 조정만 발생할 경우 NCR은 179.4%, 자금 경색만 일어날 경우에는 167.9%로 떨어졌다. 다만 복합 충격 상황에서도 개별 증권사의 자본비율은 모두 100%를 웃돌았다. 유동성 확보 비율은 복합 충격에서는 106.4%까지 낮아지는 것으로 추정됐으며, 자산 가격 조정과 자금 경색 시에는 각각 108.9%, 106.7%로 떨어졌다.
특히 자기자본에 비해 위험액과 채무 보증 부담이 크거나 기업신용공여 등 자산 운용 구조가 비슷한 증권사일수록 복합충격 때 재무건전성 지표가 더 크게 악화됐다. 한은은 “채무보증이 실제 이행되면서 자금이 빠져나가고, 보증 과정에서 인수한 자산의 가치까지 떨어지는 영향이 동시에 나타나기 때문”이라고 분석했다.
이 같은 취약성은 최근 증권사들의 급격한 외형 확대와 맞물려 있다. 지난해 하반기 이후 고객자금 유입과 기업금융 확대 등으로 올해 2분기 말 증권사 총 자산은 1053조 3000억원으로 불어났다. 유가증권 보유액도 559조 2000억원에 달했다.
몸집이 커지는 과정에서 단기 자금 조달도 크게 늘었다. 올해 상반기 증권사는 기업어음(CP) 23조원, 단기사채 17조 3000억원을 각각 순발행했다. 두 상품을 합친 순발행 규모만 40조3000억원이다. 대고객 환매조건부채권(RP) 매도 잔액도 지난해 2분기 말 113조 2000억원에서 올해 2분기 말 131조 1000억원으로 17조9000억원 증가했다.
문제는 조달하는 돈의 만기는 짧은 반면 운용 자산의 만기는 상대적으로 길다는 점이다. 증권사 신용공여의 잔존만기는 4.3년, 채권 듀레이션은 1.7년인 반면 기관 간 RP는 8.5일, 대고객 RP는 17.6일에 불과했다. CP·단기 사채도 평균 0.46년이었다. 단기 자금 시장에 문제가 생기면 차환 부담이 빠르게 커질 수 있는 구조다.
특히 중소형 증권사일수록 RP·CP·단기사채 의존도가 높은 데다 장기 회사채를 통한 자금조달 비중은 낮았다. 전체 증권사 회사채 발행액 가운데 대형사가 차지하는 비중이 91.9%에 달했다.
신용 위험도 남아 있다. 부동산 프로젝트파이낸싱(PF) 익스포저는 줄고 있지만 중소형 증권사의 고정이하여신 비율은 2분기 말 22.7%로 높은 수준을 유지했다. 증권사 PF 대출 연체율도 2023년 말 13.8%에서 2024년 말 20.7%, 지난해 말 28.4%, 올해 1분기 말 30.4%로 상승했다.
회사채 운용에서도 위험도가 높은 채권 비중이 커졌다. 증권사가 보유한 일반 회사채는 2분기 말 65조 6000억원으로, 이 가운데 A등급 이하와 무등급을 포함한 비우량 채권은 19조 6000억원으로 전체의 30.0%를 차지했다. 2024년 1분기 11조 1000억원, 25.5%에서 규모와 비중이 모두 확대됐다.
한은은 “현재 증권사의 자본과 유동성 상황은 양호하다”면서도 “단기금융 시장 여건이 악화될 경우 차환 부담이 커지는 동시에 자산 매각이 확대될 수 있으며, 모험자본 공급 과정에서 저신용·비유동자산 익스포저도 늘어날 수 있다”고 지적했다.