권명준 유안타증권 연구원은 이날 보고서에서 “다수의 2차전지 팹(Fab) 추진 프로젝트가 지연 및 해지됐음에도 불구하고 수익성 개선이 확인되고 있다”며 “저가 수주가 아닌 수익성 위주의 수주 및 매출 인식이 진행됐고, 매출 인식 가능성이 높은 프로젝트를 선별적으로 수주했다는 것을 알 수 있다”고 분석했다.
엠플러스는 2차전지 제조공정 중 파우치형과 각형 배터리의 조립공정에 사용되는 노칭, 스태킹 등 주요 장비를 생산하는 기업이다. 2003년 설립돼 2017년 코스닥 시장에 상장했다.
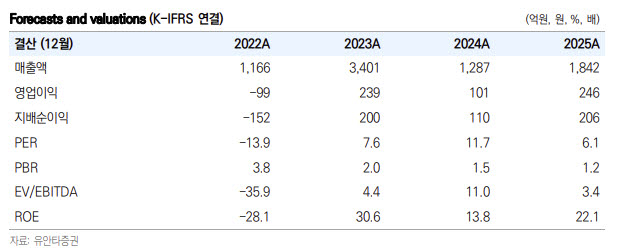
엠플러스의 영업이익률은 2021~2022년 적자를 기록한 이후 2023년 7.0%, 2024년 7.8%, 지난해 13.3%로 개선됐다. 올해 상반기에는 17.1%까지 상승하며 국내 주요 2차전지 조립공정 장비 업체들과 차별화된 흐름을 보였다.
특히 매출 규모가 줄어드는 상황에서도 수익성이 개선됐다는 점에 주목했다. 2023년 매출액은 3401억원, 영업이익은 239억원이었지만 지난해에는 매출액 1842억원으로 감소했음에도 영업이익은 246억원으로 증가했다.
권 연구원은 “2023년 실적과 지난해 실적을 비교해보면 손익분기점(BEP)을 상회하는 매출액 기준이 하향됐다는 것을 알 수 있다”며 “수익성 개선에 유리한 포지션을 구축하고 있다”고 평가했다.
실제 매출원가율은 2023년 88.2%에서 지난해 78.9%로 9.3%포인트 낮아졌고, 판매비와관리비도 164억1000만원에서 143억1000만원으로 감소했다.
최근 신규 수주를 통한 고객군 확대도 긍정적으로 평가했다. 엠플러스는 지난 6일 유럽 글로벌 배터리 기업으로부터 각형 노칭 및 스태킹 장비 공급계약을 수주했다. 특히 이번 계약은 전기차(EV)나 에너지저장장치(ESS)가 아닌 방산·디펜스 등 다목적 특수 모델에 사용되는 장비 공급이라는 점에서 의미가 있다는 분석이다.
권 연구원은 “특수목적 배터리 기업으로의 확장 가능성이 기대된다는 레퍼런스라고 판단된다”고 밝혔다.
신규 성장동력으로는 로봇과 전고체 배터리 장비 사업을 제시했다. 엠플러스가 개발한 자율제조시스템(mEDAS)은 축적된 제조 데이터를 활용해 설비 이상을 조기에 감지하고 실시간 문제 해결과 공정관리를 지원하는 기술이다.
권 연구원은 “북미, 유럽 등 인건비에 대한 부담감이 높은 사이트(Site) 내 적용이 확대될 것으로 예상된다”고 전망했다.
회사는 자율주행 로봇 상부에 다관절 협동로봇 팔을 탑재하는 인공지능 모바일 로봇(AIMR) 정부 실증사업도 진행 중이다. 내년 상반기 개발 완료를 목표로 하고 있으며, 향후 기존 장비에 로봇 하드웨어와 자율제조시스템을 결합해 경쟁력을 높인다는 구상이다.
전고체 배터리 장비 사업도 주목할 부분이다. 엠플러스는 전고체 2차전지 관련 기술과 장비 라인업을 확보하고 있으며, 로봇 기반 셀 자재 자동 이송 시스템을 활용한 전극 자동공급 장비와 초고속 노칭장비 등의 검증 및 성능 평가를 진행하고 있다.
권 연구원은 “전고체 2차전지 기술을 보유하고 있으며 장비 라인업을 구축 및 확대하고 있다”며 “관련 장비들은 검증 및 성능 평가가 진행 중으로 시장 개화 시 수요처의 선택지에 포함될 가능성이 높다고 판단한다”고 짚었다.
|