KDI는 12일 ‘최근 반도체 호황과 유가 상승이 민간소비에 미치는 영향’ 보고서에서 반도체 가격 상승 충격은 올해 민간소비 증가율을 0.003%포인트(p) 높이는 데 그친 반면 유가 상승 충격은 0.36%p 낮춘 것으로 추정했다. 반도체 호황의 긍정적 효과가 충분히 퍼지기 전에 중동 분쟁의 부정적 영향이 소비에 반영됐다는 설명이다.
|
이번 분석은 경제성장세와 소비 회복 속도의 격차가 벌어지는 배경을 살피기 위해 이뤄졌다. 민간소비는 지난해 하반기부터 회복 흐름을 보였으나 최근 증가세가 다시 둔화했다. 연구진은 2006년부터 올해 2분기까지의 자료를 토대로 반도체 가격과 국제유가 상승이 소비에 언제, 얼마나 영향을 미치는지 분석했다.
연구진은 국내 소비 여건에 상반된 영향을 미치는 두 대외 요인으로 반도체 호황과 유가 상승을 꼽았다. 글로벌 인공지능(AI) 인프라 투자 확대로 올해 1~3분기 평균 반도체 수출가격은 달러 기준으로 지난해 같은 기간보다 145.3% 올랐다. 원유 수입가격도 2월 말 중동 분쟁 이후 전년 동기 대비 2분기 43.4%, 3분기 31.3% 상승했다.
연구진은 두 요인이 소비에 영향을 미치는 시차가 다르다는 점에 주목했다. 반도체 수출가격이 오르면 기업 이익과 경제 전체의 실질 구매력이 늘지만, 성과급·배당 등을 통해 가계소득으로 이어지기까지는 시간이 걸린다. 이후 해당 가계의 소비가 다른 부문의 소득과 소비 확대로 퍼지는 데도 추가적인 시차가 생긴다.
반면 유가 상승은 소비자물가를 통해 가계 구매력을 빠르게 떨어뜨린다. 석유 최고가격제로 국내 석유류 가격 상승폭이 일부 억제됐지만, 여행·항공 서비스 등 관련 품목으로 가격 상승이 번졌다. 명목임금 상승세가 정체된 가운데 물가 부담이 커져 2분기 실질임금이 감소하는 등 소비 여력이 위축됐다.
모형 분석에서도 이런 시차가 확인됐다. 반도체 가격 상승 충격은 약 1년 뒤부터 소비를 점진적으로 늘려 7~8분기 뒤 효과가 가장 컸다. 반면 유가 상승 충격은 소비를 즉각 줄여 3분기 뒤 감소폭이 가장 컸고, 6분기 뒤부터는 통계적으로 유의한 영향이 관찰되지 않았다.
|
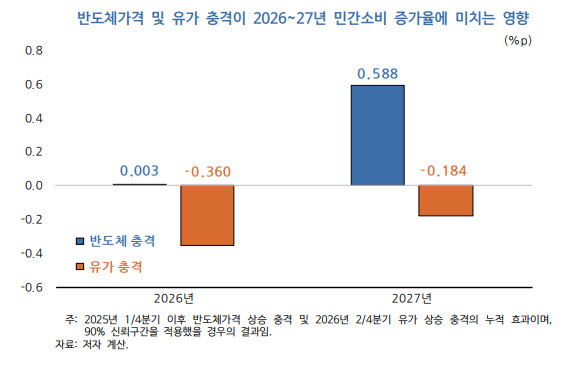
연구진은 내년엔 반도체 호황의 소비 진작 효과가 유가 상승의 부정적 영향을 웃돌 것으로 내다봤다. 반도체 가격 상승 충격은 내년 민간소비 증가율을 약 0.6%p 높이고, 유가 상승 충격은 약 0.2%p 낮출 것으로 추정했다. 반도체 효과가 커지고 유가 부담은 올해의 절반 수준으로 줄어 소비 개선세가 확대된다는 설명이다.
소비 회복은 점진적으로 이뤄질 것으로 봤다. 내년 상반기 성과급 등으로 일부 가계소득이 늘더라도 다른 가계의 소득과 소비 개선으로 이어지기까지 시간이 더 필요해서다. 김지연 KDI 경제전망실 전망총괄은 “내년 상반기에는 소비가 점진적으로 늘고, 하반기에 들어서야 회복세를 좀 더 체감할 수 있을 것”이라고 말했다.
이 같은 회복 흐름을 고려해 연구진은 경제 전반을 대상으로 한 추가 수요 진작 정책의 필요성은 크지 않다고 판단했다. 대신 비반도체 부문의 생산성을 높여 고용·임금 여건을 개선해야 한다고 제언했다. 소득 개선이 일부 부문에 집중되면 소비 회복도 반도체 경기 변동에 지나치게 의존할 수 있다는 이유다.
다만 이러한 전망은 높은 반도체 수요가 내년까지 유지되고 국제유가는 올해보다 10% 안팎 낮아진다는 전제를 따랐다. 국내 소비 여건에도 제약 요인이 남아 있다. 김 총괄은 “상반기 전자부품·컴퓨터와 금융 부문을 제외하면 임금 상승세가 높지 않아 실질임금은 거의 정체됐다”며 “소비를 늘릴 여력이 부족한 상황에서 시장금리 상승과 가계 대출 부담도 소비 회복을 제약할 수 있다”고 말했다.
그는 이어 “소비가 늘더라도 어느 부문에 지출하느냐에 따라 체감경기 개선 효과는 달라질 수 있다”며 “숙박·음식·문화생활 등 노동집약적이고 국내 부가가치가 큰 부문에 소비가 집중될수록 내수 개선 효과가 크지만, 수입재·해외여행 등 국내 고용·소득과의 연결이 약한 부문에 집중되면 체감경기 개선이 제약될 수 있다”고 말했다.