|
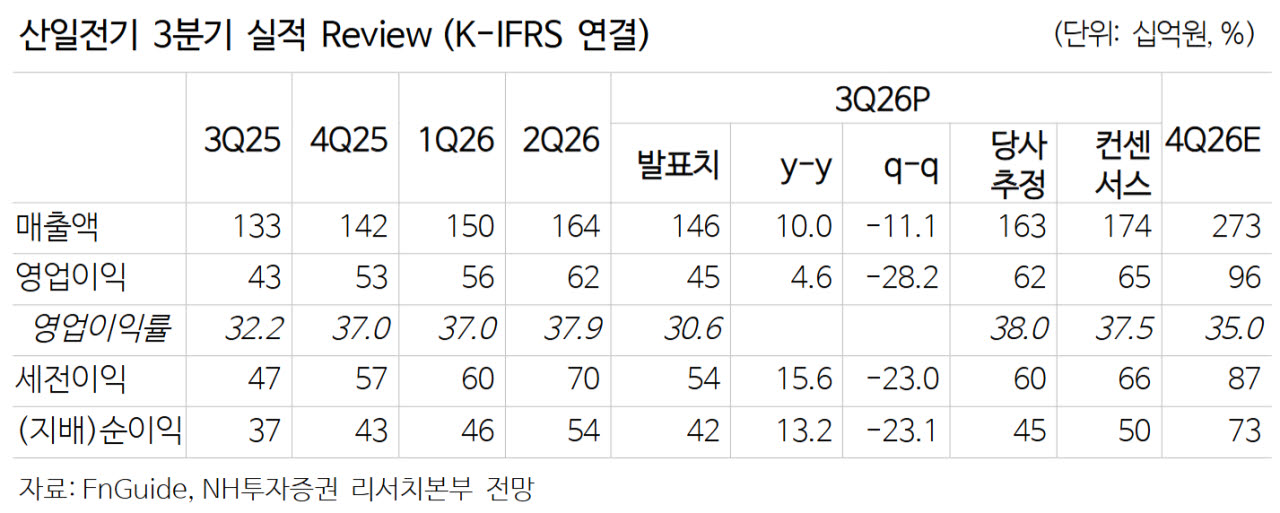
이어 “3분기 신규수주는 2789억원(전년 대비 +119%)으로 블룸에너지 추가 수주 외에도 데이터센터 고객으로부터 첫 번째 관련 수주를 확보했다. 수주잔고는 6879억원(+67%)으로 신규수주와 수주잔고 모두 역대 최고 수준을 기록했다”면서 “목표주가를 하향한 건 금리 상승에 따른 자기자본비용 인상 분을 반영했기 때문”이라고 부연했다.
3분기 연결기준 매출액은 1460억원(+10%), 영업이익은 447억원(+5%)으로 매출과 영업이익 모두 컨센서스를 큰 폭으로 하회했다. 선적지연으로 매출 인식 대기물량(780억원)이 발생했고 원·달러 환율 하락 및 원자재 가격 상승 때문이다.
이 연구원은 “선적 지연은 기상 악화 때문에 발생한 것으로 대부분 4분기에 인식될 전망”이라며 “연중 이뤄지는 단계적인 계약을 통해 원가 상승 분은 가격에 전가될 수 있기 때문에 점진적인 수익성 개선이 나타날 전망”이라고 덧붙였다.