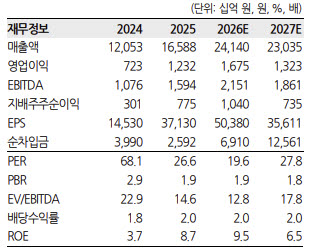
권지우 한화투자증권 연구원은 이날 보고서에서 “3분기는 은 가격·환율 하락에 따른 원가 시차로 컨센서스를 하회했다”며 “귀금속 가격 반등과 핵심광물 경쟁력을 감안해 투자의견 매수를 유지한다”고 밝혔다.
고려아연의 3분기 연결 기준 매출액은 6조861억원으로 전년 동기 대비 46.3% 증가했으나 전분기보다는 4.5% 감소했다. 영업이익은 1417억원으로 전년 동기 대비 48.2%, 전분기 대비 75.9% 줄었다. 시장 컨센서스인 3650억원을 61.2% 밑도는 수준이다.
실적 부진의 주된 원인은 은 가격과 환율 하락에 따른 원가 시차다. 상반기 상대적으로 높은 은 가격과 환율 수준에서 매입한 재고가 3분기 들어 낮아진 판매가격으로 매출에 반영되면서 수익성이 악화됐다. 이에 따라 별도 기준 매출총이익률은 전분기 16.8%에서 6.5%로 급락했다.
권 연구원은 “별도 영업이익은 2243억원으로 은 가격·환율 하락에 따른 원가 시차와 스팟 TC 하락이 부담이었다”며 “상반기 높은 은 가격·환율로 매입한 재고가 낮아진 판가로 판매되며 별도 매출총이익률이 16.8%에서 6.5%로 하락했다”고 설명했다.
연결 실적에는 미국 크루서블 관련 회계 변경 약 600억원과 오프테이크·재고 평가손실 약 220억원도 반영됐다. 희소금속 매출액은 828억원으로 전분기 970억원 대비 감소했으며, 매출총이익률은 73.5%를 기록했다. 안티모니 가격 하락이 영향을 미쳤다는 분석이다.
4분기에도 실적 부담은 이어질 전망이다. 한화투자증권은 고려아연의 4분기 영업이익을 2006억원으로 예상했다. 아연 판매량 회복과 호주 자회사 SMC의 이연 물량 반영에도 은 가격과 환율 하락, 은 판매량 감소가 수익성을 제한할 것으로 내다봤다.
권 연구원은 “4분기 은 가격 가정을 57달러에서 54달러로 낮추고 원가 시차 부담과 12월까지 이어지는 오프테이크 평가 손실을 반영해 기존 추정치를 낮췄다”고 밝혔다.
내년 실적 전망도 하향 조정했다. 2027년 영업이익 추정치는 기존 1조6121억원에서 1조3234억원으로 17.9% 낮췄다. 구리 생산 계획과 희소금속 기초 매출 전망을 낮춘 영향이다. 다만 게르마늄 매출 증가가 실적 감소분을 일부 상쇄할 것으로 예상했다.
귀금속과 제련 업황은 당분간 비우호적이지만 주가 반등 가능성은 여전히 높다고 판단했다. 은 가격의 경우 공급 부족 현상이 완화되는 모습이며, 아연 현물 제련수수료(TC)는 톤당 마이너스(-) 120달러까지 하락했다. 일반 황산 가격도 약세를 보이고 있다.
그럼에도 희소금속 사업의 경쟁력은 고려아연의 기업가치에 프리미엄을 부여할 수 있는 요인으로 평가했다. 특히 내년 게르마늄 판매가 시작되면 희소금속 사업의 이익 중심이 기존 안티모니에서 게르마늄으로 이동할 것으로 전망했다.
권 연구원은 “귀금속과 제련 업황은 비우호적”이라면서도 “귀금속 바닥 이후 주가는 반등할 가능성이 더 높다고 판단되며, 동사 희소금속의 경쟁력 또한 프리미엄 요인”이라고 평가했다. 이어 “2027년 게르마늄 판매가 시작되면 희소금속의 이익 중심도 안티모니에서 옮겨 갈 전망”이라고 덧붙였다.
한편 목표주가 127만원은 12개월 선행 주당순자산가치(BPS)에 목표 주가순자산비율(PBR) 2.4배를 적용해 산출했다. 환율 하락에 따른 자본 감소와 낮아진 이익 전망, 3분기 희소금속 이익 감소 등을 반영한 결과다.
|