한승한 SK증권 연구원은 이날 보고서에서 “완제기 납품은 2027년 50~60대, 2028년 80~90대로 확대될 예정”이라며 “국내는 소형무장헬기(LAH) 지연 물량 해소와 KF-21 양산 본격화, 수출은 말레이시아 FA-50과 폴란드 FA-50PL이 성장을 견인할 전망”이라고 분석했다.
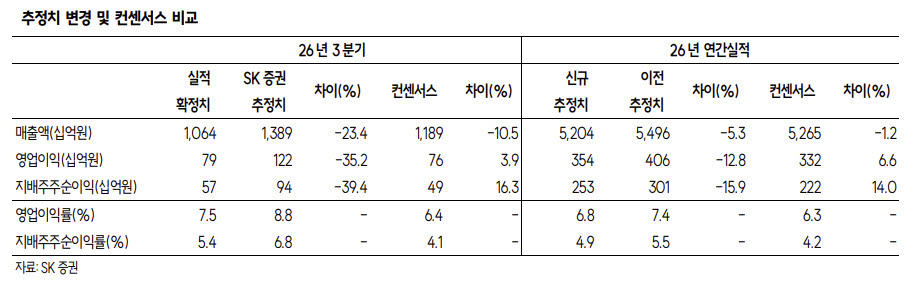
한국항공우주의 3분기 연결 기준 매출액은 1조643억원으로 전년 동기 대비 51.6% 증가했다. 영업이익은 794억원으로 같은 기간 31.9% 늘었다. 영업이익은 시장 예상치인 760억원에 부합하는 수준이다.
3분기에는 약 300억원의 일회성 비용이 반영됐다. 이라크 대손충당금 120억원, 국내 사업 및 기체구조물 하자보수 충당금 110억원, 기체구조물 손실충당금 70억원 등이다. 다만 환율 하락에 따른 예정원가 적용 환율 재조정으로 약 400억원의 손익 개선 효과가 발생하면서 비용 부담을 상쇄했다.
완제기 수출 매출액은 2914억원으로 전년 동기 대비 77.9% 증가했다. 3분기 실제 수출 납품은 없었지만 말레이시아 FA-50 사업에서 1525억원, 폴란드 FA-50PL 사업에서 899억원의 진행률 매출이 반영되며 성장을 이끌었다.
국내 사업에서는 KF-21 양산 매출이 본격적으로 발생하기 시작했다. 3분기 KF-21 2대 납품에 따른 매출 2129억원이 반영됐다. 반면 LAH는 엔진 결함 여파로 3분기 납품이 이뤄지지 않았다.
한 연구원은 “LAH는 11월 납품 재개 후 4분기 2~3대 추가 납품에 그칠 전망”이라며 “약 20대가 2027년으로 이연되면서 올해 매출액은 가이던스 5조7000억원을 하회하는 약 5조2000억원 수준이 예상된다”고 설명했다.
SK증권은 한국항공우주의 올해 매출액을 5조2037억원, 영업이익을 3536억원으로 전망했다. 기존 추정치 대비 각각 5.3%, 12.8% 하향한 수치다. 연간 추정치 변동에 따라 목표가도 기존 19만원에서 15만원으로 하향 조정했다. 다만 내년에는 매출액 7조242억원, 영업이익 6101억원으로 올해보다 각각 35.0%, 72.5% 증가할 것으로 내다봤다.
수주 확대 가능성에도 주목했다. 한국항공우주의 올해 3분기 누적 신규 수주는 2조2000억원으로 연간 목표인 10조4000억원에 크게 못 미친다. 다만 3분기 약 1조4500억원 규모의 비공개 완제기 수출 계약을 확보했고, 연말까지 LAH 3차 양산과 인도네시아 KF-21 수출 계약 등이 추진되고 있다.
한 연구원은 “연말까지 LAH 3차 양산 108대, 약 3조원 규모의 계약과 인도네시아 KF-21 수출 계약 등이 추진되고 있어 사측은 연간 10조원 수준의 수주가 가능할 것으로 전망했다”고 전했다.
특히 내년에는 필리핀과 사우디아라비아, 아랍에미리트(UAE) 등으로 KF-21 수출 확대 가능성이 부각될 것으로 예상했다. 한 연구원은 “실적 성장과 더불어 내년 필리핀·사우디·UAE 등 KF-21 추가 수출 가시성이 높아지며 수주 모멘텀에 따른 주가 상승세로의 전환을 예상한다”고 밝혔다.
|