22일(현지시간) 월스트리트저널(WSJ)은 일부 자산운용사와 애널리스트들을 인용해 프랑스의 예산 협상과 내년 총선을 둘러싼 극심한 불확실성이 해외 투자자들의 추가 국채 매입을 주저하게 만들거나 매도를 유도할 수 있다고 분석했다. 특히 지난 주말 시위가 폭력 사태로 번지면서 정부의 재정지출 삭감이 더욱 어려워질 수 있다는 우려가 국채 매도세를 부추기고 있다.
프랑스 정부는 다른 주요 경제국들보다 재정적자를 메우기 위해 해외 투자자 자금에 크게 의존하고 있다. 지난해 프랑스 국채의 해외 보유 비중은 약 55%로, 미국(31%), 일본(13%) 대비 높은 편이다. 그중에서도 일본 투자자들이 프랑스 국채 전체의 10~15%를 보유하고 있는 것으로 추산된다.
그동안 해외 투자자들은 세계 최대 국채시장 중 하나인 프랑스 국채시장을 선호해 왔다. 프랑스 국채는 거래가 용이하고 다른 주요국 국채보다 수익률이 다소 높으면서도 유럽연합(EU) 2위 경제대국이라는 경제적 기반 덕분에 안전자산으로 인식됐다. 국채 금리가 상승하면 해외 투자자들이 더 높은 수익률을 노리고 매수에 나서면서 시장을 뒷받침했다.
|
시장조사업체 판테온 매크로이코노믹스의 클라우스 비스테센 유로존 수석 이코노미스트는 “해외 자본에 대한 높은 의존도는 프랑스의 중대한 취약 요인”이라며 “일본 국내 국채 금리가 이제 상당히 높아졌기 때문에 자금이 일본으로 돌아갈 수 있다는 인식이 형성되고 있다”고 말했다.
다만 최근 시장 불안 속에서 해외 투자자들이 실제로 얼마나 매도했는지도 공식 통계로는 아직 확인되지 않았다고 WSJ는 부연했다.
프랑스 국채시장은 9월 초부터 압박을 받기 시작했다. 글로벌 국채 금리가 전반적으로 상승하면서 재정적으로 취약한 국가들에 투자자들의 관심이 집중됐다. 이후 프랑스 정부가 내놓은 재정적자 감축 계획이 시장의 호응을 얻지 못한 데 이어 지난 주말 시위 사태까지 겹치면서 매도세가 심화됐다. 사회적 혼란으로 정부가 지출 삭감을 추진하기 더욱 어려워질 수 있다는 우려가 확산한 것이다.
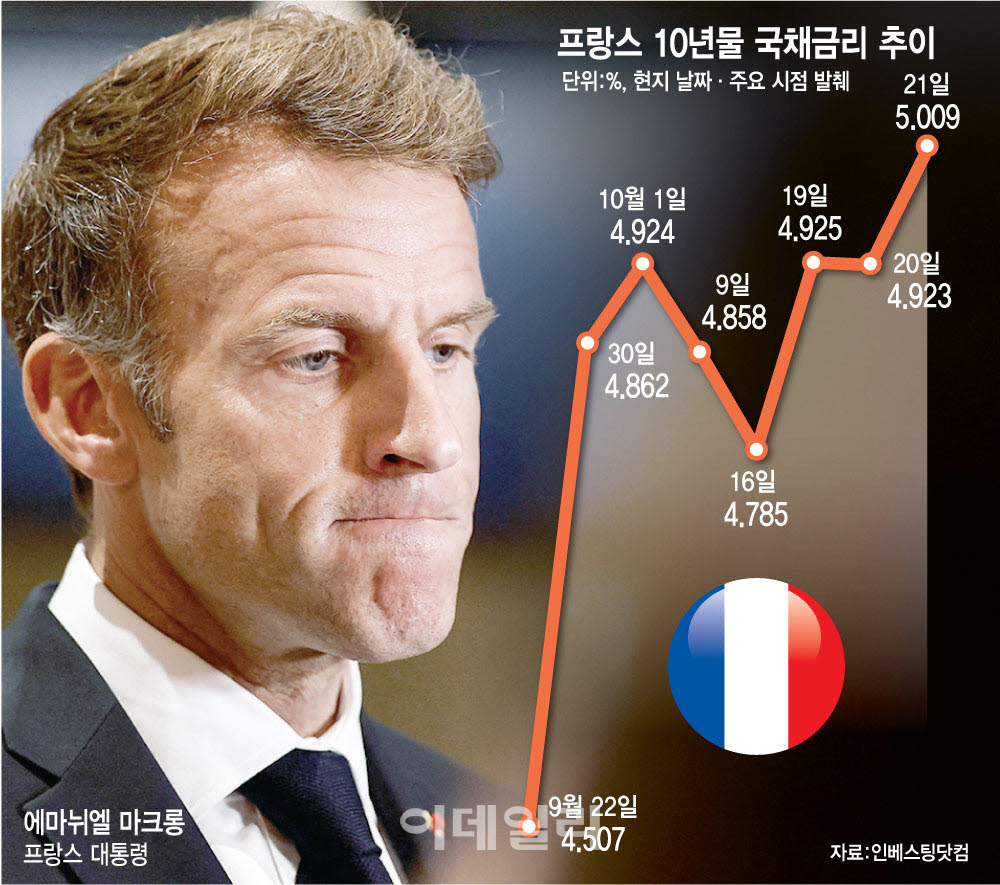
이번 주 프랑스 10년 만기 국채 금리는 2002년 이후 처음으로 5%를 넘어섰으며 이날도 상승세를 이어갔다. 유럽의 대표적인 안전자산인 독일 국채와 프랑스 국채 간 금리 차이(스프레드)도 1.6%포인트를 넘어섰다. 유로존 재정위기가 심각했던 2011년 이후 최대 수준으로, 연초의 두 배가 넘는다.
세계적인 채권 운용사 핌코의 콘스탄틴 바이트 포트폴리오 매니저는 프랑스 정치권이 신뢰할 만한 재정적자 감축 계획을 제시하지 않는 한 신중한 투자 기조를 유지한다는 입장이다. 그는 “(재정적자가)프랑스만의 문제는 아니지만, 이제 어디에서나 좋은 수익률을 얻을 수 있다는 점이 문제”라고 말했다.
프랑스 국채의 또 다른 주요 보유자인 유럽중앙은행(ECB) 역시 보유 물량을 줄이고 있다. ECB는 2010년대와 코로나19 팬데믹 당시 양적완화(QE)를 통해 유로존 국채를 대규모로 매입했지만, 2023년부터 양적긴축(QT)에 나서면서 국채 보유 규모를 축소해 왔다.
여기에 국가신용등급 강등 가능성도 부담이다. 투자자들은 국제 신용평가사 무디스가 23일 프랑스의 국가신용등급을 강등할 것으로 예상하고 있다. 신용등급이 내려가더라도 투자적격등급은 유지될 것으로 보이지만, 보수적인 투자자들이 프랑스 국채 매입을 재고하는 계기가 될 수 있다는 우려가 나온다.