|
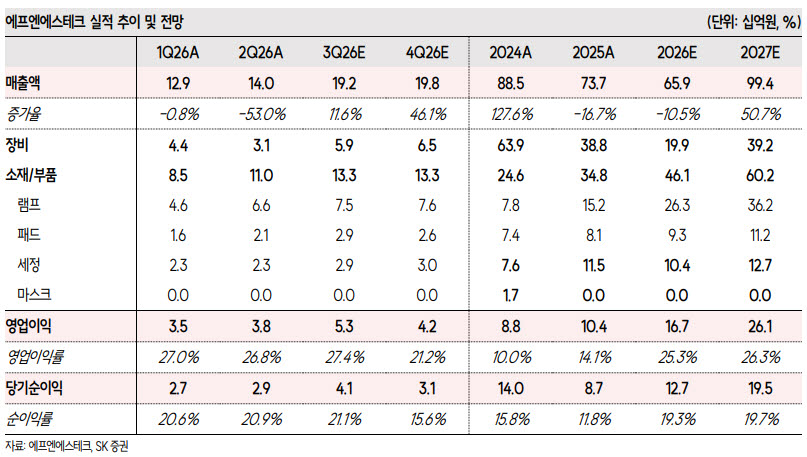
에프엔에스테크의 올해 3분기 매출액은 192억원으로 전년 동기 대비 11.6% 증가하고, 영업이익은 52억원으로 67.1% 늘어날 전망이다. 영업이익률(OPM)은 27.5%로 사상 최대 분기치를 경신할 것으로 예상됐다.
그러나 주요 고객사의 IT OLED 투자 지연으로 장비 매출은 59억원에 그쳐 전년 동기 대비 38.9% 감소할 것으로 추정됐다. 반면 수익성이 높은 소재·부품 매출은 133억원으로 181.5% 증가해 전체 이익 성장을 이끌 전망이다. 장비 매출 부진에도 제품 구성 변화가 수익성 개선을 뒷받침하는 구조다.
에프엔에스테크는 디스플레이 장비 중심에서 반도체 소재·부품 중심으로 사업 구조를 전환하고 있다. 소재·부품 매출 비중은 2024년 28%에서 2025년 47%로 높아졌으며, 올해는 70%까지 확대될 것으로 예상된다. 소재·부품 매출액도 2024년 246억원, 2025년 348억원에서 올해 461억원으로 증가할 전망이다.
성장 배경으로는 지난해 3분기 인수한 대만 아사히램프의 실적 반영, 고대역폭메모리(HBM)와 첨단 공정 생산 확대에 따른 화학적기계연마(CMP) 패드 수요 증가, 글로벌 고객사를 대상으로 한 자외선(UV) 램프 교차판매 확대 등이 꼽힌다. 에프엔에스테크는 올해 1분기 SK하이닉스에 이어 3분기 마이크론으로 UV 램프 교차판매를 확대했다.
아사히램프는 인수 이후 비용 효율화와 가동률 상승에 힘입어 4개 분기 연속 50%대 영업이익률을 기록했다. 기존 주력 제품인 램프와 패드도 수익성이 개선되면서 영업이익률이 30%대까지 상승한 것으로 파악됐다.
유리기판 신사업도 중장기 성장 동력으로 꼽힌다. 에프엔에스테크는 유리기판용 소재인 CMP 패드와 습식 공정 장비 사업을 추진하고 있다. 소재 부문에서는 지난해 3분기 유리기판용 대면적 CMP 패드 개발을 완료했으며, 현재 다수 고객사를 대상으로 샘플 테스트를 진행 중이다. 최근 테스트 고객사가 추가로 확대됐으며, 양산 제품 출하는 내년 상반기부터 시작될 전망이다.
장비 부문에서는 유리기판 코어와 빌드업 공정에 대응할 수 있는 에칭·세정·도금·현상·박리 장비 라인업을 확보했다. 소재와 장비를 아우르는 제품군을 바탕으로 향후 유리기판 시장 확대에 대응할 계획이다.
SK증권은 에프엔에스테크의 올해 매출액을 659억원으로 전년 대비 10.5% 감소할 것으로 예상했다. 반면 영업이익은 167억원으로 61.5% 증가하고, 영업이익률은 25.3%를 기록할 것으로 전망했다. 내년에는 IT OLED 장비 투자 재개와 글로벌 고객사향 소재·부품 교차판매 확대가 실적 성장을 이끌 것으로 봤다. 내년 매출액은 994억원, 영업이익은 261억원으로 올해보다 각각 50.7%, 56.1% 증가할 전망이다.