류영호 NH투자증권 연구원은 이날 보고서에서 “메모리 산업은 과거와 다른 구조적 변화 진행 중”이라며 “메모리 산업의 구조적인 변화에 대한 고민이 필요하다”고 밝혔다.
|
사업부별로는 반도체(DS) 부문이 106조5000억원의 영업이익을 기록하며 전체 실적을 견인했다. 모바일경험(MX)·네트워크 사업부는 원가 부담에도 폴더블폰 등 플래그십 제품 비중 확대에 따른 평균판매가격(ASP) 상승으로 적자 규모를 6000억원 수준으로 제한했다. 삼성디스플레이(SDC)와 하만의 영업이익은 각각 1조1000억원, 6000억원을 기록했다.
NH투자증권은 메모리 산업의 수급 구조 변화에 주목했다. 삼성전자는 2028년까지 메모리 공급 부족이 이어질 것으로 예상하고 있다. 내년 업계 설비투자가 늘더라도 신규 공장 부지와 건설, 장비 확보 등에 자금이 투입되는 만큼 실제 생산량 증가로 이어지기까지 시간이 필요하다는 설명이다. HBM4E와 HBM5의 다이 면적 및 공정 복잡도 증가도 공급 확대를 제약하는 요인이다.
장기 공급계약(LTA) 확대 역시 과거와 달라진 점으로 꼽혔다. 삼성전자는 현재 대형 고객사 10곳과 장기 공급계약을 체결했으며 추가로 주요 고객사 10곳과 협상을 진행 중이다. 고객군도 기존 하이퍼스케일러와 서버 업체에서 모바일, 자동차, 네트워크 분야로 확대되고 있다.
회사는 2030년까지 전체 생산능력의 60~70%를 다년 계약으로 확보한다는 목표다. 매년 계약 기간을 연장하는 방식으로 공급 안정성을 높이는 가운데 일부 고객사의 추가 공급 요청은 가용 생산능력 부족으로 대응 방안을 검토하고 있다.
류 연구원은 설비투자와 관련해 “인프라 확보 이후 시장 상황에 따라 유연하게 대처할 예정”이라며 “이는 과거와 같은 급격한 하락 사이클을 제한한다”고 분석했다.
HBM 사업에서도 성과가 나타나고 있다. 삼성전자의 3분기 HBM4 매출은 전분기 대비 3배 이상 증가했으며 전체 HBM 매출에서 차지하는 비중은 약 60%에 달했다. 전체 D램 시장점유율과 동등한 수준의 HBM 점유율을 확보하겠다는 하반기 목표도 3분기에 달성했다.
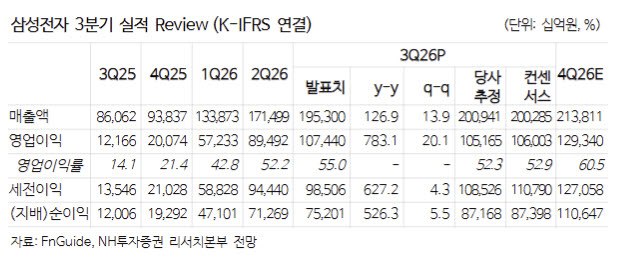
4분기에는 실적 개선세가 더욱 가팔라질 것으로 예상했다. NH투자증권은 삼성전자의 4분기 매출액을 213조8000억원, 영업이익을 129조3000억원으로 전망했다. 각각 전년 동기 대비 127.9%, 544.3% 증가한 수준으로 사상 최대 실적이 예상된다.
특히 4분기 D램과 낸드플래시 출하량은 전분기 대비 각각 17.7%, 14.9% 증가하고 평균판매가격도 각각 9.0%, 8.9% 상승할 것으로 추정했다. 다만 MX 사업부는 원가 부담이 커지면서 적자 폭이 확대될 것으로 내다봤다.
류 연구원은 “4분기 보수적인 환율을 가정해도 기대 이상의 출하량과 긍정적인 메모리 시장 환경을 고려한다면 실적 전망 상향 조정 가능성이 존재한다”고 짚었다.
주주환원 정책도 향후 주가에 영향을 미칠 변수다. 이번에 발표된 정책은 시장 기대에 미치지 못했지만, 기존 3개년 계획이 올해 마무리되는 만큼 4분기 실적 발표에서 보다 뚜렷한 방향성이 제시될 것으로 기대했다.
NH투자증권은 삼성전자의 올해 연간 영업이익을 383조5000억원, 내년에는 571조원으로 전망했다.
|