황수욱 메리츠증권 연구원은 15일 보고서에서 “14일 미국 시장의 반응은 CPI보다는 코어위브 중심의 AI 인프라 레버리지(부채) 투자의 지속성에 대한 의구심에서 비롯됐다”며 “최근 시장의 불안 요소는 AI 3대 병목 가운데 ‘자금’ 문제로, AI 산업에 돈이 충분히 들어가지 못하고 있다는 인식이 부각되고 있다”고 진단했다.
근거로는 CPI 발표 직후의 시장 반응을 들었다. 발표 직후 스탠다드앤드푸어스(S&P)500 지수는 0.3% 안팎 하락하는 데 그쳤고, 다우지수는 오히려 강보합으로 버텼다. 당일 급등했던 장기금리도 되돌림을 보였다. 황 연구원은 “채권시장 변동성 지수인 MOVE와 주식시장 변동성 지수인 VIX의 괴리가 여전히 크다”며 “미국 국채 금리의 등락만 보고 지금 시장을 판단하기는 어렵다”고 말했다.
AI 인프라 기업의 자금조달 환경을 면밀히 살펴야 한다고 강조했다. 전날 시장에서는 코어위브의 무담보채권이 15%에 달하는 금리에 거래되고 있다는 점이 화제가 됐다. 황 연구원은 “이미 발행한 채권이 거래되는 금리이기 때문에 코어위브가 지금 실제로 이 금리를 감당하는 것은 아니다”라면서도 “앞으로 이 금리로 자금을 조달해야 한다면, 투자수익률(ROI)을 고려할 때 AI 인프라 사업이 지속 가능하지 않은 수준”이라고 분석했다.
|
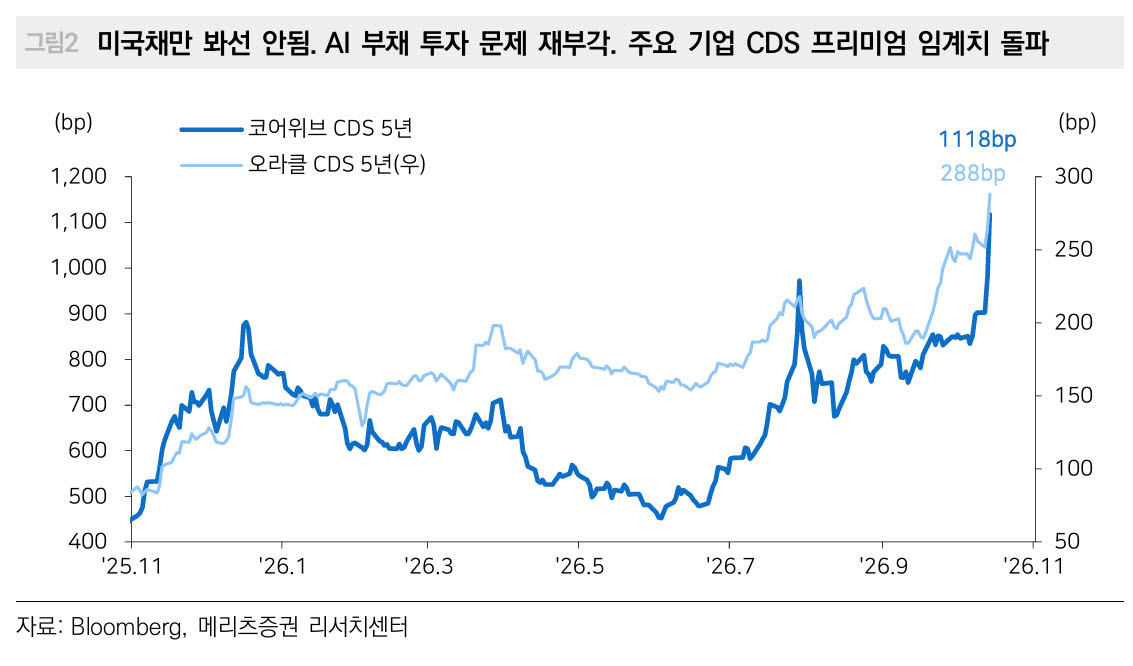
황 연구원은 “자금 순환 우려가 완화되는 트리거를 확인하기 전까지는 보수적으로 대응해야 한다”며 “한국은 이미 많이 빠졌지만 미국은 이제 하락하기 시작했다는 점을 고려해야 한다”고 조언했다. 이어 “1차적으로 주요 기업 CDS 프리미엄의 상승 랠리가 꺾이는지 확인할 필요가 있다”고 덧붙였다.
반등의 계기로는 중간선거 이후 대기 자금의 순환 재개 가능성과 3분기 실적시즌을 꼽았다. 빅테크와 네오클라우드, 블루아울 등 금융기관의 실적 발표, GPU 선물시장 개장 등의 이벤트가 더 중요해졌다는 것이다. 황 연구원은 “2분기 실적시즌에도 CDS 프리미엄이 고점을 돌파하며 관련 우려가 부각됐지만, 실적시즌에 이런 우려를 불식시키며 시장이 반등한 경험이 있다”고 설명했다.