|
KB증권은 22일 액티브 포트폴리오 구성을 위한 중대형주 30선을 제시했다.
이창민 KB증권 연구원은 “국내 투자자들이 활용하는 베트남 패시브 투자상품이 대부분 VN30으로 구성돼 있는데, 2018년이후 VN30 인덱스가 VN인덱스를 밑돌고 있으며 이같은 현상은 당분간 지속될 것”이라고 예상했다.
VN30 성과가 저조한 가장 큰 이유는 신규 상장 효과가 제한적이기 때문이다. 통상 베트남 신규 상장 종목은 초반 급등세를 연출하고, VN인덱스엔 이런 점이 즉각 반영된다. 하지만 VN30은 여러 편입요건 중 최소 6개월 이상 상장요건을 필수적으로 충족해야해 신규 상장 효과가 사라진 뒤에야 편입된다.
이와함께 변화하는 베트남 증시 트렌드에 뒤처진 것도 VN30이 저조한 이유다. VN30은 소비재 비중이 VN인덱스보다 높은 반면 2017년이후 증시를 주도한 부동산과 금융 비중은 상대적으로 낮다.
이 연구원은 “중장기 관점에서 리밸런싱을 통해 패시브 전략 성과 회복은 나타날 것이나 당장은 한계가 있다”며 “투자심리 귀환을 기다리면서 액티브 포트폴리오를 마중물로 활용하는 게 좋다”고 조언했다.
실제 지난 11일 올해 첫 VN30 리밸런싱으로 금융주 비중이 큰 폭 확대되고, 필수소비재와 부동산 비중은 축소된다. 긴호흡에서 은행주 투자는 베트남 포트폴리오에 필수적이나 단기 관점에선 VN30에 신규편입된 은행주의 외국인 보유한도 잔여 비중은 모두 합쳐 3.5%밖에 되지 않는다는 분석이다. 향후 외국인 수급이 본격 유입되더라도 신규 편입종목 유입엔 한계가 있다는 것.
그는 “VN30의 근본적 회복을 위해선 증시 전반의 투자심리 회복, 외국인 매수세 확대, 현지투자자 추종매수로 연결되는 구도가 확고해져야 한다”며 “그 이전까지는 패시브 전략보다 개별종목 대응을 권고한다”고 했다.
투자자금의 큰 비중은 대형주를 중심으로 하되 실적 성장세가 돋보이는 중형주와 함께 포트폴리오를 구축해야 한다는 조언이다.
KB증권이 제안한 호치민(HSX), 하노이(HNX)증시에 상장된 시총 상위 30종목은 다음과 같다.
은행섹터에선 △베트남 무역은행(VCB) △베트남 번영은행(VPB) △베트남 군대상업은행(MBB) △베트남 아시아상업은행(ACB) 이고 보험섹터는 △바오 비엣 홀딩스(BVH)다.
부동산 섹터는 △빈그룹(VIC) △캉 디엔하우스(KDH) △닷 싸인 그룹(DXG) △Van Phu Investment(VPI)를 추천했고, 필수소비재에선 △비나밀크 △사이공맥주 △마산그룹을 꼽았다.
경기소비재에선 △모바일월드 △퓨뉴언 주얼리 △프억화 고무 주식회사 △FPT DIGITAL RETAIL을, 에너지섹터에선 △페트로리맥스 △페트로베트남 기술서비스를 제시했다.
유틸리티 업종에선 △페트로베트남 가스 △페트로베트남 연짝2 전력주식회사 △파라이 화력발전을, 산업재에선 △비엣젯 항공 △게마뎁트(운송) △리프리저레이션 일렉트리컬 △코텍콘스 건설(자본재) 등이다.
소재에선 △호아팟 그룹 △비코스톤, 커뮤니케이션스서비스에선 △Yeah1 Group, 정보기술 △FPT 헬스케어 △DHG제약이 제시됐다.
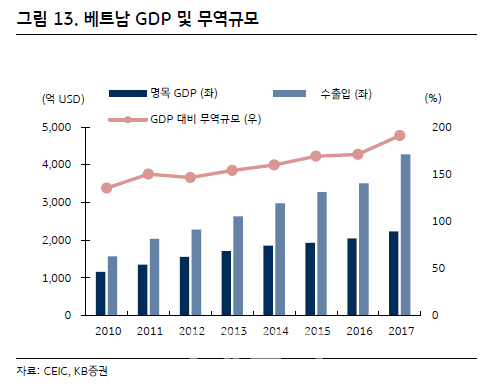
한편 올해 베트남 경제는 6.6~6.8% 성장할 전망이다. 2018년(7.08%)대비 낮지만 여전히 높은 성장성이 지속될 것이란 분석이다.
이 연구원은 “국제 무역 협정 체결, 공공투자 확대 등이 올해 GDP 성장률을 끌어올릴 주요 동인”이라며 “제조업 부문의 성장이 소폭 둔화될 것이나 베트남 성장동력은 지속될 것”이라고 내다봤다.