남대종 다올투자증권 연구원은 29일 보고서에서 “SK하이닉스의 3분기 연결 실적은 매출액 104조6000억원, 영업이익 83조3000억원으로 컨센서스(매출액 98조2000억원, 영업이익 77조원)를 웃돌았다”고 밝혔다. 매출액은 전분기 대비 32%, 영업이익은 38% 증가했다. 남 연구원은 “달러 대비 원화 환율 하락에도 매출액이 증가한 주요 원인은 D램과 낸드의 평균판매단가(ASP)가 전분기 대비 20% 중후반 상승했기 때문”이라고 설명했다.
4분기도 시장 기대를 웃돌 것으로 내다봤다. 남 연구원은 4분기 연결 매출액을 전분기 대비 23% 증가한 128조8000억원, 영업이익을 21% 늘어난 101조원으로 추정했다. 컨센서스(매출액 110조7000억원, 영업이익 87조원)를 크게 웃도는 수준이다. 그는 “4분기 실적을 이끄는 요인은 회사가 20% 중반 증가를 예고한 D램 비트 출하량”이라고 말했다.
주주환원 우려도 씻어냈다고 평가했다. 남 연구원은 “국내 기업 투자에 회의적인 시각 가운데 하나는 불확실한 주주환원 정책이었다”며 “SK하이닉스의 3분기 실적 발표는 이런 우려를 크게 해소한 계기가 될 것”이라고 말했다. SK하이닉스는 올해 임직원 성과급과 주주환원 규모가 약 100조원이며, 현금배당 30조원(3분기 14조원, 4분기 16조원)에 더해 기존 40조원 외에 자사주 매입·소각을 20조원 추가로 실행할 계획이라고 밝혔다. 회사 측 언급대로라면 키옥시아 투자 수익에서 비롯된 현금배당은 3분기 7조원, 4분기 최소 9조원이 배정될 것으로 예상된다.
|
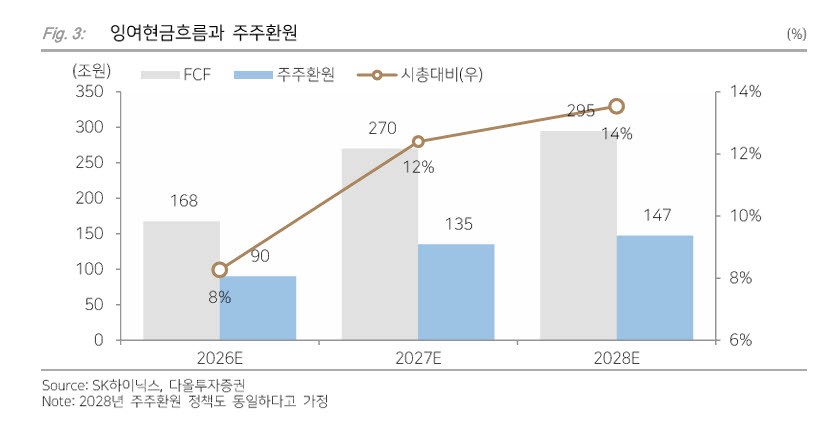
그럼에도 최근 주가 조정은 이미 과도하다고 봤다. 남 연구원은 “최근 주가 조정은 과거 메모리 반도체 다운사이클에서 발생했던 ASP 하락폭(전년 대비 50~60%)을 이미 온전히 반영한 수준”이라며 “현실은 메모리 반도체의 ASP 하락이 나타나지 않았고, 물량은 예상보다 더 큰 폭으로 늘고 있다는 점을 인지할 필요가 있다”고 강조했다. 이어 “지금 시점에서 주가는 그동안의 우려에서 벗어나 탄탄한 메모리 반도체 수요를 반영하며 하락폭의 일정 부분을 되돌릴 것”이라고 내다봤다.