|
국내 시장은 계절적 비수기와 경쟁 심화가 겹치면서 부진이 이어지고 있다. 모노폴라 고주파(RF) 장비 경쟁이 심해진 데다 복합 시술 증가로 시술당 사용 샷 수가 감소하고, 고가 오리지널 장비에 인바운드 수요가 집중된 점도 부담으로 작용했다.
클래시스는 내년 업그레이드 장비 출시를 가속화하고, 올해 4분기부터 자체 복합 시술 프로토콜을 활용한 마케팅 전략을 강화해 대응할 계획이다. 브라질 시장 역시 영업 정상화가 지연되고 경쟁이 심화하면서 실적 부진 요인으로 남아 있다.
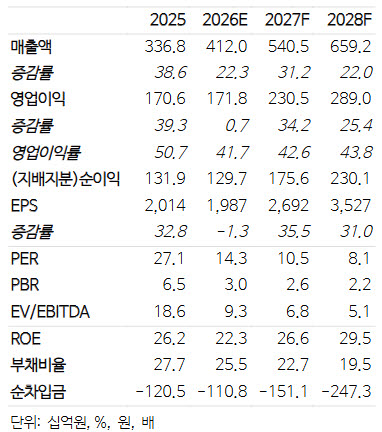
NH투자증권은 클래시스의 올해 매출 가이던스 달성 여부도 불확실하다고 봤다. 클래시스는 앞서 2분기 실적 발표 당시 연간 매출 가이던스를 하향 조정했지만, 박 연구원은 보수적으로 추정한 연간 매출액을 4120억원으로 제시했다. 이는 클래시스 가이던스 하단인 4300억원에도 못 미치는 수준이다. 원화 강세와 계절적 비수기, 국내 및 브라질 시장 부진이 실적에 영향을 미칠 것으로 분석했다.
주가 반전을 위한 핵심 변수로는 중국과 미국에서의 신제품 인허가를 꼽았다. 클래시스는 중국에서 올해 안에 볼뉴머 인허가를 획득하고 출시한다는 목표를 유지하고 있다. 내년에는 중국과 미국에서 울트라포머 MPT(슈링크 유니버스)의 인허가를 획득하는 것을 목표로 하고 있다.
국내와 브라질 시장 부진에 더해 미용의료 업종 전반의 밸류에이션 하락이 이어지면서 클래시스 주가도 약세를 보이고 있다. 다만 신제품 출시와 신규 시장 진출이 계획대로 진행되면 내년부터 성장 동력이 가시화할 수 있다는 게 NH투자증권의 판단이다.
박 연구원은 “자체 추산한 클래시스의 12개월 선행 주가수익비율(PER)은 12배로 역사적 저점보다도 낮은 수준”이라며 “목표주가는 밸류에이션 기준을 2차 대세 상승기 평균으로 변경하고, 최대주주 엑시트 우려를 고려해 20% 할인율을 반영했다”고 말했다.