|
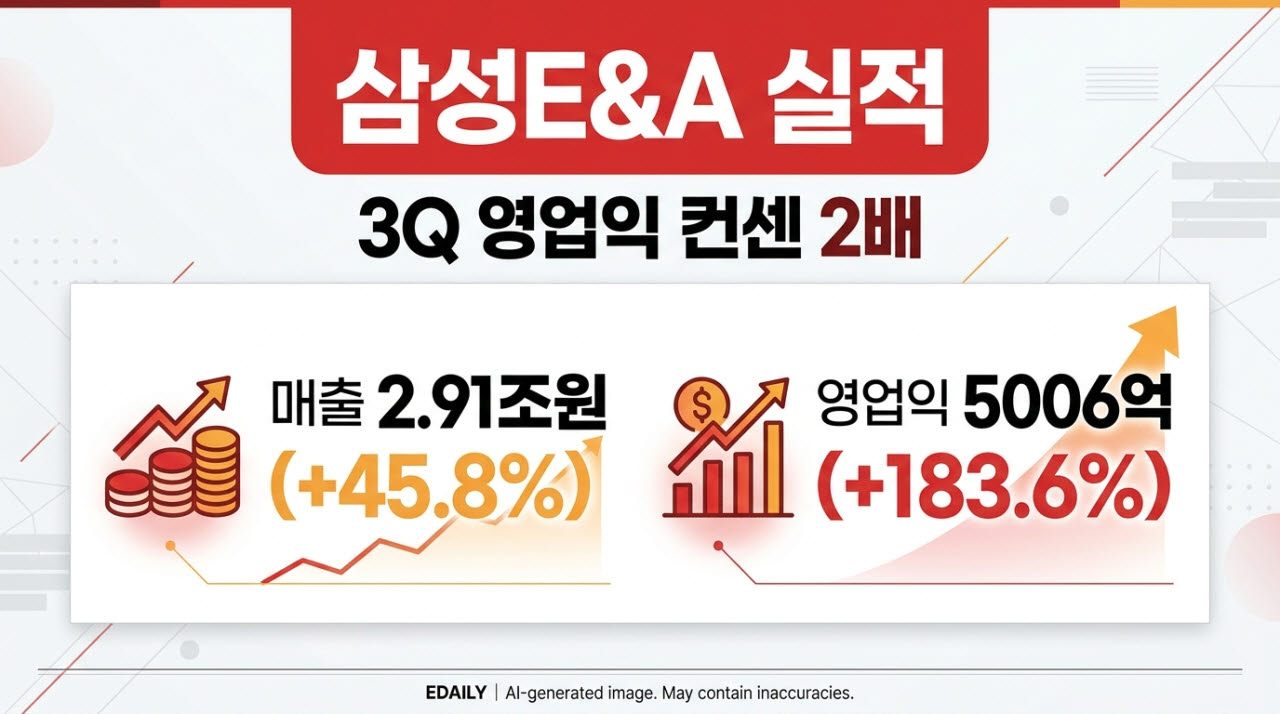
3분기 연결 매출액은 2조9105억원으로 전년 동기 대비 45.8% 늘었고, 영업이익은 5006억원으로 183.6% 급증했다. 영업이익 컨센서스(2520억원)를 98.6% 웃돈 수치다. 영업이익률은 17.2%를 기록했다.
사우디 얀부 발전 프로젝트 충당금 환입(약 1000억원), 설계 효율화에 따른 발주처 인센티브, 준공 정산이익 등 일회성 이익이 약 2300억원 포함됐다. 박영도 다올투자증권 연구원은 이를 제외해도 영업이익이 약 2700억원으로 컨센서스를 웃돈다고 분석했다. 문경원 메리츠증권 연구원은 “반복 가능성을 확신하기 어렵기에 ‘일회성’이라는 단어를 붙이지만, 수행 혁신과 AI 활용에 따른 구조적 성격에 가깝다”고 평가했다.
회사는 연간 가이던스를 신규수주 12조원→19조원, 매출 10조원→11조원, 영업이익 8000억원→1조4000억원으로 상향했다. 3분기에만 사우디 SAN-7 프로젝트(35억달러) 등 9조4000억원을 수주하며 수주잔고는 27조2000억원으로 역대 최고 수준에 올랐다.
증권가는 내년에도 계열사 물량이 실적을 받칠 것으로 봤다. NH투자증권은 2027년 삼성전자 반도체 공장 추가 착공을 가정하면 보수적으로도 연 7조원 이상의 수주가 가능하다고 추정했다. 메리츠증권은 정유 프로젝트 문의 증가 등을 근거로 2027년 수주를 약 18조원으로 전망했다.
주주환원도 강화됐다. 삼성E&A는 7800억원 규모의 특별 자사주 매입을 결정해 6900억원어치(발행주식수의 7.4%)는 소각하고 900억원어치는 임직원 상여에 쓰기로 했다. 기존 배당정책과 별개다. 메리츠증권은 이를 집행하고도 연말 순현금이 약 3조원에 이를 것으로 추산했으며, 내년 초 발표될 3개년 주주환원 정책에서 배당성향 상향을 기대했다.
김선미 신한투자증권 연구원은 3조원 이상의 순현금과 실적 고성장을 고려하면 밸류에이션 프리미엄까지 가능하다며 “안 살 이유가 없다”고 강조했다.