|
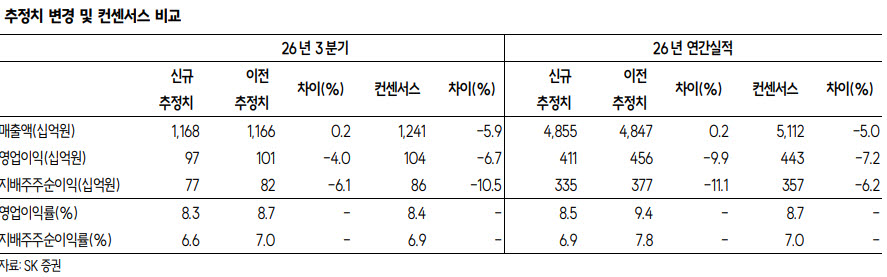
아랍에미리트(UAE)향 천궁-Ⅱ를 포함한 수출 물량의 매출 인식은 무난하게 진행되고 있지만, 전 분기보다 낮아진 환율과 자체 개발비가 실적에 영향을 미친 것으로 분석했다. 올해 4분기부터는 사우디아라비아향 천궁-Ⅱ 매출 인식이 본격화할 것으로 예상했다. 다만 연구개발(R&D) 비용 확대와 충당금 설정에 따라 4분기 영업이익은 전 분기 대비 감소할 것으로 봤다.
올해 연간 영업이익률은 회사 가이던스인 8%를 소폭 웃도는 8.5%를 기록할 것으로 전망했다. 2028년부터는 이라크향 천궁-Ⅱ 사업 실적도 본격적으로 반영될 것으로 예상했다. 생산능력 증설 효과까지 더해지면서 2028~2029년에는 판매 물량과 가격 측면에서 모두 가파른 성장이 가능할 것으로 분석했다.
중동 지역의 지정학적 위험이 커지면서 방공무기 수요도 확대될 것으로 전망했다. 천궁-Ⅱ 요격미사일뿐 아니라 요격에 앞서 필요한 감시정찰과 지휘통제, 탐지레이더 등 방공 인프라 구축 사업으로 수주 범위가 넓어질 수 있다는 설명이다. 말레이시아와 인도네시아, 필리핀 등 동남아시아 국가에서도 천궁-Ⅱ 수요가 확인되고 있다고 덧붙였다.
유럽 시장에서는 독일 방산업체 라인메탈과의 합작법인(JV)이 중장기 성장 기회로 꼽혔다. 현지 생산을 통해 유럽의 현지화 요건을 충족하는 단거리·중거리·장거리 요격미사일 체계를 구축할 수 있을 것으로 예상했다. 유럽 국가들이 SAFE 프로그램을 활용해 방위산업 투자를 확대할 경우 유럽향 수주 모멘텀도 강화될 것으로 내다봤다.
미국 시장 진출 가능성도 주목했다. 최근 미국 방산 스타트업 파이어호크와 비궁 추진체계 개발 협력을 위한 팀 협약(TA)을 체결하면서 미국향 비궁 사업 수주 가능성도 높아질 것으로 전망했다.
한 연구원은 “글로벌 방공무기 수요가 확대되는 가운데 요격미사일 공급 부족이 이어지고 있다”며 “단기 실적 부담과 목표주가 하향에도 중장기 수주 기회가 확대되고 있어 현재 주가 수준에서 매수 매력이 있다”고 말했다.