|
그러면서 “인공지능(AI) 데이터센터(DC) 시황 우려가 부각되는 것과 달리 10월 들어 3건의 대규모 계약이 공시로 확인된 것처럼 수요는 여전히 견조하다. 빠른 납기를 유지하기 위해서 생산능력 확충에 집중할 전망이며 국내외 증설 이후 추가적인 외형 성장이 기대된다”고 부연했다.
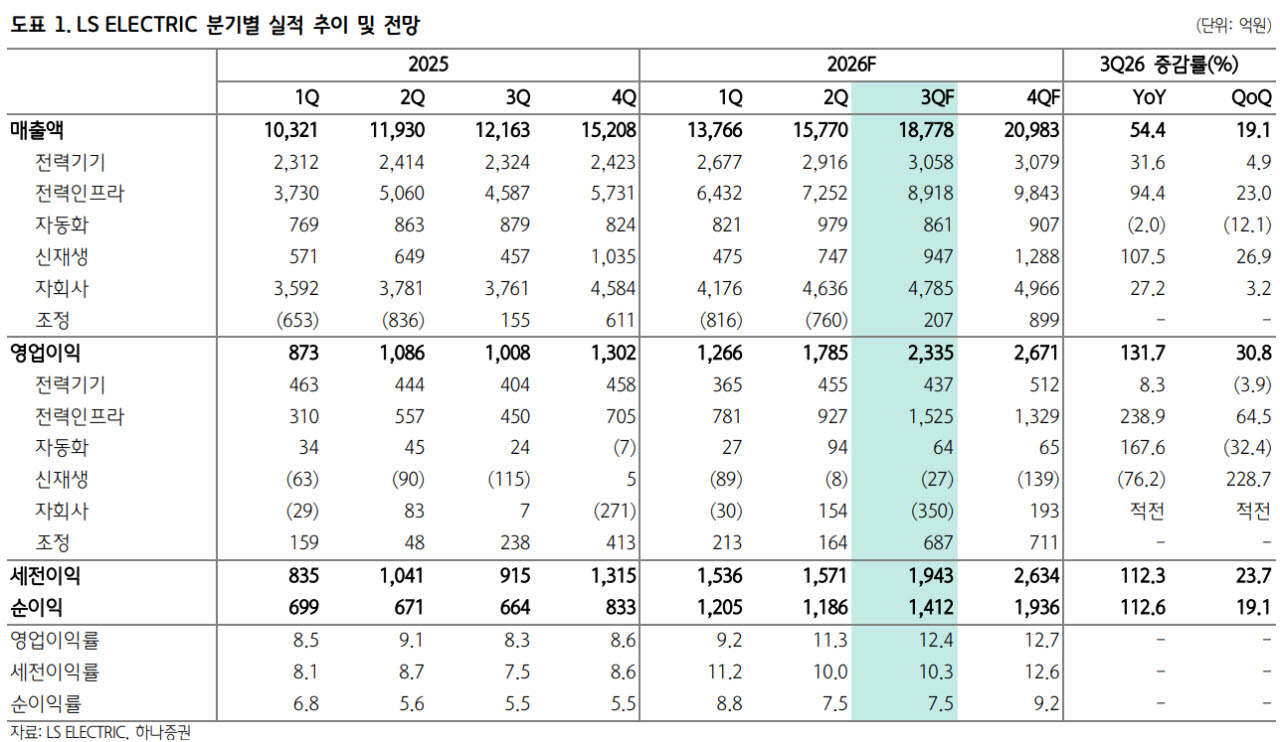
3분기 실적은 시장 기대치를 상회했다. 3분기 영업이익은 2335억원(전년대비 +131.7%)으로 컨센서스를 상회했고 매출액은 1조 8778억원을 기록하며 전년 대비 54.4% 증가했다.
그는 “전력인프라 실적이 전사 외형 성장을 견인했다. 배전반과 초고압변압기 매출이 크게 증가했으며 현재 잔고 레벨을 감안하면 향후에도 이번 분기 수준의 외형이 지속될 수 있다”며 “전력기기도 미국 시장 중심의 성장이 나타나고 있으며 유럽, 동남아도 원재료 상승분을 판가로 전가함에 따라 4분기부터 매출 증가에 추가로 기여할 전망”이라고 분석했다.
이어 “전력기기 마진은 환율 영향에 하락했지만 물량 증가와 판가 상승으로 전년대비 이익이 개선됐다. 전력인프라는 초고압 및 배전반 등 고마진 제품 비중 증가로 두 자리 수 마진을 이어갔다”며 “자회사는 중국 법인 선제적 비용 인식으로 수익성이 일시적으로 악화되었고 국내는 자본지출(Capex) 증가 흐름에서 외형과 수익성이 크게 개선됐다”고 강조했다.
3분기 신규 수주는 1.6조원으로 전년 대비 132.9% 증가했으며 데이터센터향 비중이 50%를 상회한다. 유 연구원은 “공시를 통해 다수 수주건이 확인되는 중이며 4분기도 1조원 후반 규모 신규 수주가 가능할 전망”이라며 “수주잔고는 7.0조원으로 전 분기 대비 소폭 증가했고 초고압변압기와 배전반 중심으로 구성돼 있다”고 했다.