|
국내 증시가 조정을 받으면서 일평균 거래대금은 5월 이후 5개월 연속 감소세를 이어가고 있다. 다만 지난해 일평균 거래대금인 26조 3000억원과 비교하면 여전히 높은 수준이다.
키움증권은 거래대금의 절대 규모보다 시가총액 대비 회전율에 주목해야 한다고 분석했다. 증시 규모가 커질수록 거래대금도 자연스럽게 증가하는 만큼 단순 거래대금 비교만으로는 실제 거래 활성화 정도를 판단하기 어렵다는 이유에서다.
안영준 키움증권 연구원은 “증시 거래대금은 시가총액과 회전율의 곱으로 나타낼 수 있다”며 “시가총액이 클수록 거래대금이 높아 보이는 착시가 발생할 수 있어 회전율을 기준으로 접근하는 것이 합리적”이라고 설명했다.
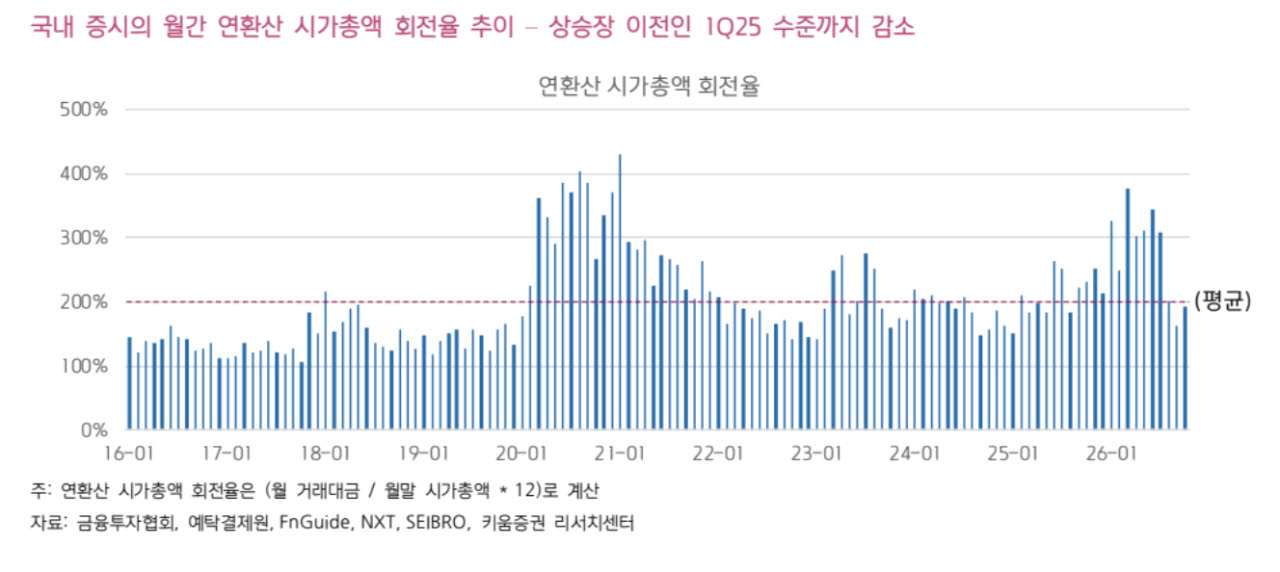
국내 증시의 거래대금 회전율은 상승장이 시작되기 이전 수준까지 낮아졌다. 최근 10년간 국내 증시의 연환산 시가총액 회전율은 100~400% 범위에서 움직였으며 평균은 200% 수준이었다.
올해 9월 회전율은 162%로 본격적인 상승장이 시작되기 전인 지난해 1월 이후 처음으로 180%를 밑돌았다. 이달에는 190%로 소폭 반등했지만 여전히 장기 평균에는 미치지 못하고 있다.
안 연구원은 “현재 거래대금은 상승장이 아닌 일반적인 장세의 수준까지 하락한 상황”이라며 “추가적으로 감소할 여지는 크지 않다고 판단할 수 있다”고 말했다.
이에 따라 거래대금 감소의 영향을 직접적으로 받는 증권업종에도 관심을 가질 필요가 있다는 분석이다. 증권주는 증시 조정과 투자심리 위축에 따라 주가가 하락했다. 하지만 밸류에이션과 주주환원수익률 등을 고려하면 기업의 기초체력에 기반한 주가 수준이 바닥권에 가까워졌다는 판단이다.
안 연구원은 “증권업종은 증시 전체 투자심리의 영향을 크게 받는 업종”이라며 “밸류에이션과 주주환원수익률, 증시 거래대금 회전율 등을 통해 펀더멘털에 기반한 주가가 바닥권에 충분히 가까워졌음을 추론할 수 있다”고 분석했다. 이어 “향후 증시와 거래대금 회전율이 재상승하는 모습을 보인다면 증권업종의 반등을 기대해볼 수 있다”고 덧붙였다.