




대한통운 인수로 물류업계 2·3위를 다퉈왔던 CJ그룹은 단숨에 업계 1위로 올라서게 됐다. CJ는 물류 계열사인 CJ GLS와의 시너지를 극대화, 아시아 대표 글로벌 물류기업으로 육성한다는 각오다.
그러나 M&A시장에선 CJ그룹이 대한통운(000120) 인수에 무리한 금액을 제시한 것이 아니냐는 우려도 제기됐다.
◇"시너지 창출 통한 기업가치 극대화"
대한통운과 CJ GLS는 같은 물류업체지만 사업특성과 주력사업, 고객군 등에서 각기 다른 강점을 지니고 있다. 따라서 양사의 통합으로 최고의 시너지 창출이 기대된다는 것이 CJ측 설명이다.
|
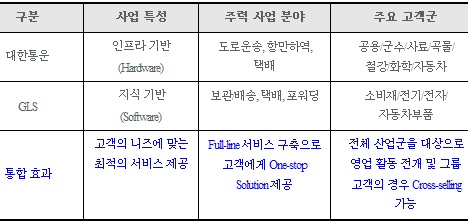
CJ GLS가 `지식 기반`(Software)를 중심으로 보관·배송, 택배, 포워딩이 주력사업이라면 대한통운은 `인프라 기반`(Hardware)을 바탕으로 도로운송, 항만하역, 택배에 강점을 갖고 있다. 중복되는 택배 사업은 규모의 경제를 통한 원가절감과 1일2배송 등 서비스 차별화로 새로운 고객만족도 제공한다는 계획이다.
따라서 양사의 통합은 풀 라인 서비스 구축으로 고객에게 원스톱 솔루션 제공과 함께 서로간의 강점을 살려 최고의 시너지 창출이 가능하다는 설명이다.
CJ그룹 관계자는"사업군 확장을 통한 규모의 경제가 가능해질 뿐 아니라, 전문 물류기업인 양사의 통합을 통해 국가 물류 경쟁력 강화에도 기여할 수 있을 것"이라며 "향후 그룹의 세계화를 이루는데 물류 사업은 글로벌 플랫폼이라는 중요 역할을 수행할 것"이라고 말했다.
CJ는 양사의 통합 이후 지속적인 글로벌화와 대형화를 통해 `아시아의 DHL`을 만들겠다는 목표다. 2020년 양사 합쳐 매출 20조원을 달성하고 글로벌 7대 전문 물류기업으로 성장한다는 청사진을 제시하고 있다. 지난해 2조원의 매출을 올린 대한통운은 연평균 15% 성장을 통해 2020년 8조3000억원 달성을 목표로 하고 있다.
◇승자의 저주 피할 수 있을까? CJ그룹이 대한통운 인수 우선협상자로 선정됐다는 소식에 시장의 반응은 냉랭하다. 막판 포스코와 치열한 인수전으로 인수 금액이 너무 높아졌다는 것이 이유다.
당초 업계에서 내다본 대한통운 적정 인수 금액은 1조2000억~1조5000억원 수준이다. 그러나 막판 삼성의 개입으로 인수전이 달아오르며 CJ그룹이 1조8000억원 가까이 인수 금액을 제시한 것으로 알려지면서 `승자의 저주가 CJ그룹에도 이어질 수 있다`는 우려가 나오고 있다.
인수가가 1조8000억원이라면 CJ그룹의 보유 현금 5000억원과 삼성생명 지분 매각을 통한 6000억~7000억원을 더해도 6000억원 가량을 더 마련해야 한다는 계산이다. CJ그룹이 금융기관과 우선협상대상자 선정을 조건으로 6000억원가량의 LOC(투자확약서)를 맺었지만 이 또한 CJ그룹이 부담으로 안고 가야 할 몫이다.
유덕상 동부증권 연구원은 "인수가격이 1조8000억원이라면 CJ그룹의 무리한 베팅에 대해 논란을 피하기 어려울 것이다"고 말했다.
한편, 대한통운은 이날 증시에서 14.94%가 떨어진 11만1000원에 장을 마감했고 CJ는 9.88% 하락한 7만3000원을 기록했다.
▶ 관련기사 ◀
☞[기자수첩] `CJ가 달라졌다`
☞[마켓in]CJ, 대한통운 주당 20만원대 제시..인수총액 2兆대
☞[마켓in]CJ, 대한통운 주당 20만원대 제시..인수총액 2兆대





