|
MSCI는 15일(현지시간) 새로운 지수 분류 체계에 따라 ‘비영업기업(non-operating businesses)’으로 분류되는 기업을 지수 편입 대상에서 제외할 것이라고 밝혔다. 새로운 기준은 다음달 30일 장 마감 시점부터 적용된다.
이번 결정으로 스트래티지가 당장 MSCI 지수에서 제외되는 것은 아니다. 다만 MSCI가 새롭게 도입하는 재무적 평가 기준에 따라 스트래티지가 향후 글로벌 주가지수 편입 자격을 상실할 가능성이 생겼다.
MSCI는 이날 “올해 지난 8월3일 발표한 의견수렴안에 따라 비영업기업을 정의하고 분류해 MSCI 글로벌 투자 가능 시장 지수(Global Investable Market Indexes)의 편입 대상에서 제외하는 방안을 일부 수정해 시행할 것”이라고 밝혔다. 다만 여러 재무적 평가 기준을 충족시키지 못했을 때 기존 지수 구성 종목이 실제로 퇴출로 이어지게 된다.
이 같은 발표 이후 스트래티지 주가는 뉴욕 증시 시간외 거래에서 2% 하락했다.
스트래티지가 실제로 MSCI 지수에서 제외될 경우 이 회사가 개척한 가상자산 트레저리(crypto-treasury)라는 사업 모델에 상당한 타격이 발생할 수 있다.
과거 기업용 소프트웨어 회사였던 스트래티지는 주식 발행과 채권 발행, 복잡한 구조의 증권 발행 등을 통해 자본시장에서 자금을 조달하고, 이를 활용해 대규모 비트코인을 매입하는 사업 모델을 구축했다. 이 같은 모델은 이후 다른 기업들이 대규모 가상자산을 재무자산으로 축적하는 전략의 선례가 됐다.
특히 주가지수에서 제외되면 해당 종목을 의무적으로 보유해야 하는 투자자 기반이 축소된다는 점에서 주가에 상당한 압박이 발생할 수 있다.
JP모건은 지난해 스트래티지가 MSCI 지수에서 제외될 경우 최대 28억달러(원화 약 3조6000억원) 규모의 주식 매도가 발생할 수 있다고 추산했다. 다른 지수 산출업체들까지 비슷한 조치를 취한다면 추가로 88억달러(원화 약 11조8000억원) 규모의 매도 물량이 나올 가능성도 있다고 분석했다.
클리어스트리트(Clear Street)의 파괴적 기술 리서치 담당 매니징디렉터인 브라이언 돕슨은 지수 편입이 스트래티지와 같은 기업에 매우 중요하다고 설명했다.
그는 “지수 편입은 스트래티지와 같은 기업에 매우 중요하다. 미국의 퇴직연금인 401(k)를 통한 주간 주식시장 투자부터 뮤추얼펀드에 이르기까지 프로그램에 따라 정기적이고 지속적인 매수 수요를 제공하기 때문”이라고 말했다. 이어 “기업이 지수에서 제외되면 해당 지수를 추종하는 투자자들이 보유 주식을 처분하면서 단기적인 매도 압력을 받게 된다”고 설명했다.
약 700억달러 규모의 비트코인을 보유한 스트래티지는 이미 자사 증권에 대한 투자 수요가 약화하는 문제에 직면해 있다. 스트래티지의 독창적인 자금조달 모델에 투자하려던 투자자들 사이에서 회사가 발행하는 다양한 증권에 대한 수요가 줄어들고 있는 것이다.
당초 세일러는 스트래티지의 보통주를 회사가 보유한 비트코인의 순자산가치보다 높은 가격에 발행하는 방식으로 자금을 조달했다. 이러한 주가 프리미엄을 활용해 추가 비트코인을 매입하면서 스트래티지를 세계 최대 디지털자산 트레저리 기업으로 성장시켰다.
그러나 신주 발행에 따른 기존 주주들의 지분 희석 우려가 커지면서 주가 프리미엄은 사라졌다. 이에 세일러는 보통주 대신 우선주 발행으로 자금조달의 중심을 옮겼지만, 최근에는 우선주에 대한 투자 수요마저 약해졌다. 스트래티지는 최근 투자자들에게 우선주 배당금을 매일 지급하는 방식으로 전환하는 방안에 대한 승인을 요청했다.
비트코인 전문 자산운용사 투프라임(Two Prime)의 알렉산더 블룸 최고경영자(CEO)는 “앞으로 스트래티지가 주식을 매각하고, 이를 통해 비트코인을 추가 매입하는 전체 자금조달 시스템을 운영하기가 더욱 어려워질 것”이라고 말했다.
그는 “이번 조치는 디지털자산 트레저리 기업들이 실제 사업을 영위하는 기업으로 제대로 인정받지 못하고 있다는 점을 보여준다”고 지적했다. 이어 “명성과 규모를 갖춘 주요 지수 산출업체들이 고객들을 이처럼 변동성이 큰 자산에 노출시키고 싶어 하지 않는 것은 놀라운 일이 아니다”라고 덧붙였다.
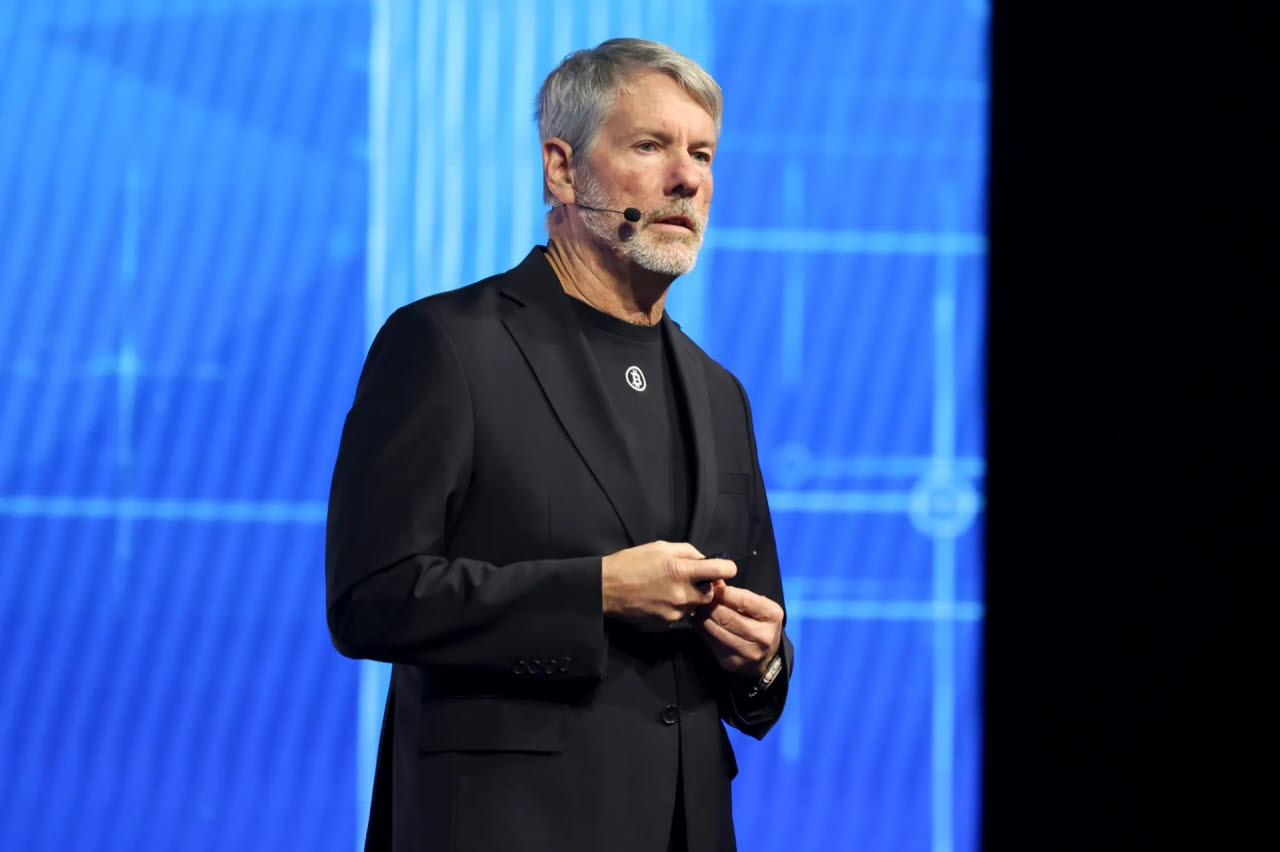
반면 마이클 세일러는 MSCI의 잠재적인 지수 제외 조치가 미칠 영향을 축소해 평가했다. 그는 이번 주 초 블룸버그TV와의 인터뷰에서 MSCI가 실제로 좌우하는 자본 규모는 “극히 미미한 수준(de minimis)”이라고 주장했다. 또 MSCI가 “디지털자산에 대해 편견에 기반한 가치관을 강요하고 있다”고 비판했다.
세일러는 MSCI의 잠재적인 결정이 객관적인 재무적 판단이 아닌 일종의 ‘가치 판단(value judgment)’이라고 규정했다. 아울러 그는 이러한 접근 방식이 시장에 좋지 않은 선례를 남길 것이라고 경고했다.