|
조 연구원은 “10월까지도 두바이유 가격이 배럴당 100달러를 상회하는 만큼 내년 상반기까지는 연료비 부담이 지속될 가능성이 높다”고 전망했다.
또 다른 변수는 지역별 차등요금제 도입이다. 산업용 소매 전기요금 인하와 함께 도매가격 조정이 필요한 상황이지만, 도매요금 개편안 발표는 당초 예상보다 늦어지고 있다는 설명이다.
조 연구원은 “소매요금 인하가 먼저 시행되거나 도매가격 인하 폭이 전기판매수익 감소를 상쇄하지 못하는 경우 한국전력 손익에 부정적일 수밖에 없다”고 지적했다. 최악의 경우 연간 약 3조원의 이익 감소가 발생할 수 있다고 예상했다.
반면 올해 3분기 영업이익은 최근 낮아진 시장 기대치를 웃돌 것으로 전망했다. 연결 기준 영업이익은 2조8989억원으로 전년 동기 대비 49% 감소하겠지만, 시장 기대치인 2조3638억원보다는 약 22.6% 높은 수준이다. 영업이익률은 10.5%로 예상했다.
3분기 실적이 낮아진 기대치를 웃돌 것으로 보는 배경에는 9월 전력도매가격(SMP) 하락과 원전·석탄 발전량 확대, 원화 강세 등이 있다.
구입전력비는 전년 동기 대비 11% 증가한 10조2693억원으로 추정했다. SMP와 외부 전력 구입량이 당초 예상보다 적을 것으로 판단하면서 직전 추정치보다 약 1조2000억원 낮췄다.
3분기 평균 SMP는 킬로와트시(kWh)당 133원으로 전년 동기 대비 14% 상승했다. 7~8월 합산 외부 전력 구입량은 전년 동기 대비 8% 감소했다.
연료비는 전년 동기 대비 26% 증가한 6조9369억원으로 전망했다. 석탄과 액화천연가스(LNG) 연료비 단가가 전년 동기 대비 약 28% 상승했지만, 상대적으로 저렴한 원전과 석탄 발전량이 늘면서 비용 부담을 일부 완화할 것으로 예상했다. 실제 7~8월 원전 발전량은 전년 동기 대비 7%, 석탄 발전량은 6% 증가했다.
환율 하락도 3분기 실적에 긍정적으로 작용했을 것으로 봤다. 3분기 평균 원·달러 환율은 1418원으로 전분기 대비 약 84원 하락했다. 환율 변동이 실적에 반영되기까지 1~2개월의 시차가 있어 일부 긍정적인 영향이 있었을 것으로 추정했다.
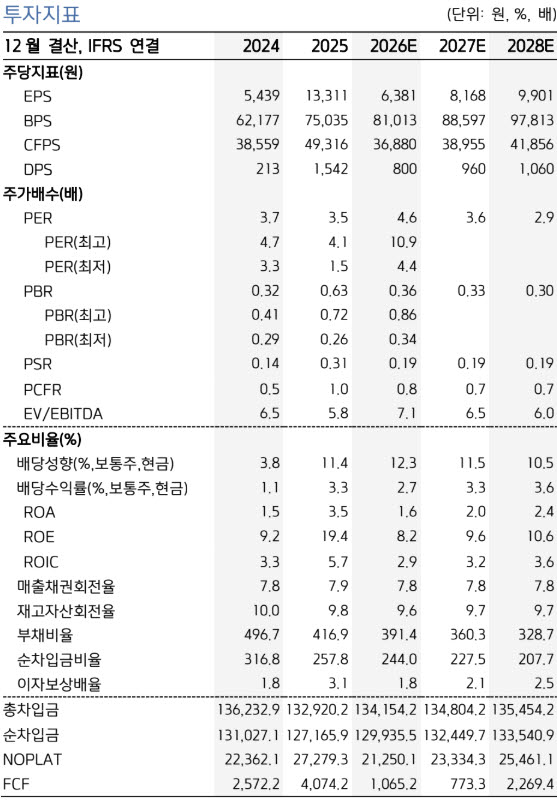
내년 실적을 둘러싼 불확실성에도 현재 주가에는 관련 위험이 상당 부분 반영돼 있다는 평가다. 한국전력의 12개월 선행 주가순자산비율(PBR)은 0.33배로, 과거 적자를 기록했던 2011~2012년과 2018~2019년, 2021~2023년의 밸류에이션 수준까지 낮아졌다.
조 연구원은 “현재 주가는 대내외 불확실성과 실적 추정치 하향 리스크를 상당 부분 선반영하고 있다”고 평가했다. 이어 “제12차 전력수급기본계획과 전력 도매가격 개편안 발표가 예상되는 4분기에는 관련 불확실성이 상당 부분 해소될 것으로 기대한다”고 밝혔다. 이에 따라 4분기가 주가 반등의 계기가 될 수 있을 것으로 내다봤다.
키움증권은 한국전력에 대한 투자의견 ‘매수(Buy)’와 목표주가 4만1000원을 유지했다.