|
[이데일리 경계영 김정남 기자] 대통령 탄핵이라는 예상된 결과가 나오면서 정치 불확실성은 덜었지만 아직 안심하기는 이르다. 이제는 해외 불확실성이 몰려오고 있기 때문이다.
당장 미국의 금리 인상 가능성이 첫 손에 꼽힌다. 예상보다 그 시점이 앞당겨진 가운데 추가 인상까지 속도를 낸다면 우리 경제에 몰고 올 파장은 더 커질 수 있다.
한층 가까워진 美 금리 인상
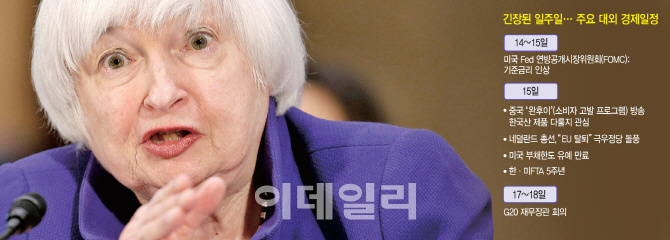
12일 금융시장에 따르면 미국 연방준비제도(Fed)는 오는 14~15일(현지시간) 연방공개시장위원회(FOMC) 회의를 열고 금리 수준을 결정한다. 우리 시간으로는 16일 새벽께 결과가 나온다.
시장에서는 미국의 금리 인상을 기정사실화하고 있다. 지난 10일 미국 노동부가 발표한 2월 비농업부문 고용지표가 예상보다 좋았기 때문이다. 고용안정을 목표로 하는 연준에 이 지표는 중요한 잣대다. 이번 고용지표로 사실상 3월 인상의 조건이 마련된 셈이다.
더 관심인 부분은 옐런 의장의 ‘입’이다. 연준이 3월 인상 이후 분기마다 1회씩 연 4회까지도 금리를 올릴 수 있게 됐기 때문이다. 미국이 이번에 금리를 올리면 정책금리는 0.75~1.00%로 우리나라 기준금리 1.25%와 차이가 불과 0.25%포인트로 좁혀진다. 박종연 NH투자증권 채권팀장은 “이번 FOMC에서 추가 인상 횟수를 가늠할 수 있는 기준금리 점도표도 소폭 상향 조정될 것”이라고 예상했다.
서정훈 KEB하나은행 연구위원은 “연준이 빨라지는 경기 회복세에 초점을 맞추는 상황”이라며 “미국의 금리 인상 속도가 가팔라진다면 충격이 커지고 외국인 자본도 우리나라에서 급격히 빠져나갈 가능성도 염두에 둬야 한다”고 했다.
채권·외환시장에서도 헌재의 대통령 탄핵 선고보다 미국의 금리 인상에 초점을 맞춰왔다. 3월의 인상 가능성이 부각된 이후 원화 가치는 달러당 1130원에서 1150원대로 수직 낙하(원·달러 환율 상승)했다. 전승지 삼성선물 연구원은 “그간 채권·외환시장은 대내 정치 불안보다는 미국 금리 인상 등을 반영하며 움직여왔다”며 “미국의 향후 금리 인상 속도 등에 따라 원·달러 환율이 1180원까지 수준을 높일 수 있다”고 봤다.
국고채 금리도 3년물 기준 1.65%에서 1.78%로 연중 최고치를 갈아치웠다. 지난해 11월 이른바 ‘트럼프 탠트럼(긴축발작·금리 급등)’ 이후 최고치다. 10년물 이상 장기물은 1년여 만에 가장 높은 수준으로 오르기도 했다. 채권시장 한 관계자는 “미국 경계감이 워낙 커 채권 매수 심리가 살아나기는 어려울 것”이라고 했다. 당분간 금리 상승 방향성은 잡혀있다는 의미다.
특히 우리나라는 가계부채가 빠른 속도로 불어나고 있다는 특수성이 있다. 채권금리가 오르면 주택담보대출 등의 금리 상승으로 곧바로 이어지고, 이는 대출자들에게 이자부담을 높이는 등 악영향을 끼칠 수밖에 없다.
줄줄이 이어지는 대외 이벤트
대외 이벤트는 미국뿐만 아니다. FOMC 회의가 열리는 동안 유럽에서는 네덜란드 총선이 치러진다. 그렇지 않아도 유로존에서 반(反)이민, 탈유럽연합(EU) 등 포퓰리즘 공약이 쏟아지는 가운데 처음 치러지는 정치적 이벤트라는 점에서 주목된다. 향후 이어질 4월 프랑스 대선, 9월 독일 총선의 가늠자 역할을 할 것으로 보인다.
집권당인 자유민주당(VVD)이 우위에 있긴 하지만 ‘넥시트(네덜란드의 EU 탈퇴)’를 주장하는 극우정당 자유당(PVV)이 바짝 뒤쫓고 있다. 안전자산 ‘쏠림’ 분위기가 우세해질 수 있는 대목이다.
여기에 다음달로 다가온 미국 재무부의 환율보고서도 관건이다. 도널드 트럼프 미국 대통령이 중국 일본 등 대미 무역흑자가 많은 국가를 겨냥해온 만큼 우리나라도 안전지대는 아니라는 분석이 우세하다.
김선태 KB국민은행 연구원은 “미국의 금리 인상 이후 프랑스 대선 등으로 안전자산 선호가 높아질 수 있다”면서도 “트럼프 정부가 재정확대정책 대신 보호무역에 무게를 두는 모습이어서 약달러 기조를 이어가면서 원·달러 환율에 하락 압력으로 작용할 수 있다”고 예상했다.
|